
 80.701
 2.356

Как разместить активы в фиксированном продукте с мобильного приложения: выбрать срок, указать сумму, прочитать экран подтверждения и запомнить, что именно это нажатие запечатывает. Запечатывает оно три параметра — ставку, срок и сумму. Не запечатывает оно курс актива и условия выхода. Отдельно стоит переключатель автоматического продления: включённым он превращает срочное размещение в бесконечную цепочку размещений по ставкам, которых вы ещё не видели.
Как формируется доход и из чего он состоит
Ставка здесь известна до входа, и это главное отличие от гибкой формы. Площадка принимает на себя риск изменения рыночной доходности на весь срок, а взамен получает право распоряжаться суммой без досрочных изъятий. Фиксированная ставка — цена предсказуемости. Платят её обе стороны.
Источник дохода при этом тот же. Актив уходит в делегирование, в кредитный пул или остаётся во внутреннем балансе площадки. Документация Aave v3 на 15 октября 2026 года описывает модель двух наклонов с точкой оптимальной загрузки и уточняет, что доходность поставщика финансируется процентом заёмщиков за вычетом резервного фактора. Рыночная ставка в этой модели плавает ежедневно, а обещанная вам — нет. Разницу площадка оставляет себе. Либо покрывает из своих средств.
Отсюда вытекает практическое следствие, которое мобильный интерфейс не поясняет. Фиксированная ставка почти всегда ниже максимальной витринной ставки гибкого продукта в тот же день. За спокойствие платят процентом. Это обмен, а не недостаток.
Техническая сторона добавляет третий срок. Дата окончания размещения и дата фактического зачисления различаются: по данным ethereum.org на 15 октября 2026 года, в один блок сети попадает не больше шестнадцати выводов, порядка 115 200 в сутки. Продукт заканчивается в календаре. Деньги приходят в очереди.
Сравнение вариантов на одной сумме
Ниже разобрано, что именно подтверждение фиксирует, а что оставляет открытым. Суммы условные, площадка не называется.
| Параметр | Фиксируется подтверждением | Где виден на экране | Что произойдёт после подтверждения |
|---|---|---|---|
| Ставка в процентах годовых | Да, на весь срок размещения | Крупная цифра на карточке и строка в подтверждении | Рыночная ставка изменится, ваша — нет |
| Срок в днях | Да, дата окончания определена | Выбор срока перед подтверждением | Сократить или продлить срок после входа нельзя |
| Сумма размещения | Да, довнести в ту же сделку обычно нельзя | Поле ввода суммы и итоговая строка | Новая сумма размещается отдельной сделкой по новой ставке |
| Цена базового актива | Нет, не фиксируется вообще | На экране размещения не показывается | Доход начислится в токене, стоимость токена изменится |
| Автоматическое продление | Фиксируется состояние переключателя, а не будущая ставка | Переключатель внизу экрана подтверждения | По дате окончания сумма уйдёт в новый срок по новой ставке |
Пятая строка таблицы заслуживает отдельного внимания. Автоматическое продление часто включено по умолчанию, и в обращениях читателей это обнаруживается задним числом: человек рассчитывал получить сумму в названную дату, а она ушла на новый срок по ставке, которая к тому времени опустилась вдвое.
Расчёт после комиссий и налога
Из расчёта видно, какие два решения дороже всего стоят. Первое — досрочный выход. Второе — непроверенный переключатель продления. Оба решения принимаются на одном и том же экране за несколько секунд, последствия же измеряются неделями и месяцами, а исправить их после подтверждения обычно нельзя ни за какую плату. Как считать доход при повторных размещениях, разобрано там, где показано, как рассчитать сложный процент при реинвестировании.
Риски: разблокировка, слэшинг, курс базового актива
- Недоступность до даты окончания. Главное свойство продукта. Средства нельзя забрать без потери вознаграждения, а иногда нельзя забрать вовсе до окончания срока.
- Разрыв между датой окончания и зачислением. Календарная дата и фактическое поступление различаются на время очереди. Планировать расход на день окончания рискованно.
- Слэшинг. Если актив уходит в делегирование, штраф валидатора уменьшает тело размещения, и фиксированная ставка от этого не защищает. Механика описана в разборе того, как делегировать монеты и получать вознаграждение.
- Курс базового актива. Фиксируется ставка, а не стоимость. Пять процентов годовых в токене ничего не говорят о результате в рублях на дату окончания. Это две разные величины.
- Автоматическое продление. Переводит сумму на новый срок по неизвестной заранее ставке. Выключается до подтверждения, а не после.
Пошаговый вход
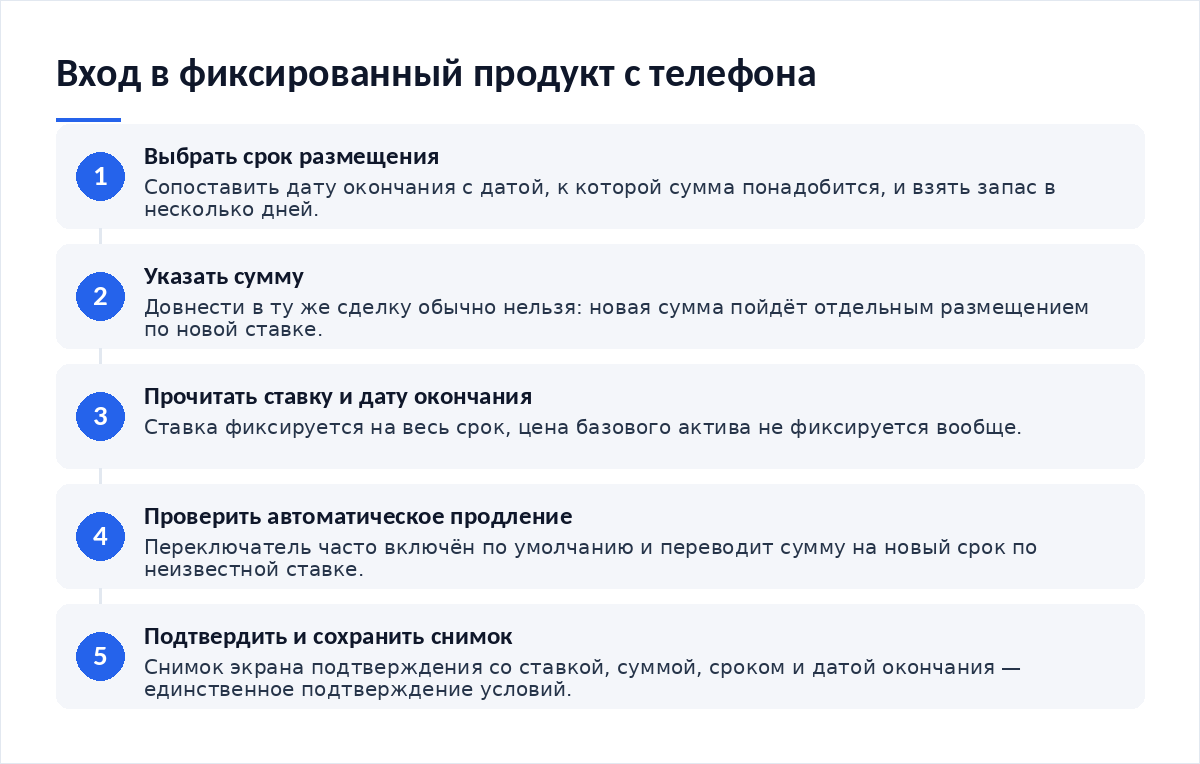
- Определить дату, к которой сумма понадобится, и выбрать срок с запасом в несколько дней.
- Открыть карточку фиксированного продукта и прочитать ставку вместе с датой окончания, а не только процент.
- На экране подтверждения найти переключатель автоматического продления и выставить его осознанно.
- Прочитать условия досрочного выхода: обнуляется начисленное, удерживается штраф или выход закрыт совсем.
- Сохранить снимок экрана подтверждения со ставкой, суммой, сроком и датой окончания.
- Подтвердить размещение и поставить напоминание на день до даты окончания.
- В день окончания проверить фактическое зачисление и сумму вознаграждения в истории операций.
Третий и четвёртый пункты пропускают чаще остальных, а именно они определяют, останется ли продукт срочным или превратится в бессрочный. Что делать, если деньги понадобились раньше, описано в разборе того, как выйти из продукта досрочно.
Когда доходность не стоит риска
Первый случай — сумма может понадобиться внутри срока. Фиксированная форма наказывает за досрочный выход обнулением вознаграждения, и небольшая надбавка к ставке этого не покрывает.
Второй — срок длиннее горизонта, на котором вы понимаете свой план по активу. Девяносто дней в токене с высокой волатильностью означают, что итог размещения определит движение курса, а не обещанная вам ставка, и это соотношение не меняется от выбора площадки или срока.
Третий случай встречается в обращениях читателей постоянно. Переключатель продления остался включённым, деньги ушли на новый срок, а планировавшийся расход сорвался. Сроки и способ их учёта разобраны там, где показано, как учитывать срок блокировки при планировании.
Итог
- Дата окончания сопоставлена с датой, когда сумма понадобится
- Ставка прочитана вместе со сроком, а не отдельно от него
- Переключатель автоматического продления выставлен осознанно
- Условия досрочного выхода прочитаны до подтверждения
- Снимок экрана подтверждения сохранён
- Напоминание на день до окончания поставлено
- Понятно, что фиксируется ставка, а не стоимость актива
Фиксированный продукт устроен предсказуемее гибкого, и ровно поэтому его оформляют невнимательно. Экран подтверждения содержит пять параметров, из которых в поле зрения попадает один. Минута на чтение остальных четырёх окупается размером той разницы между ожидаемым и фактическим исходом, которую обнаруживают в день окончания срока, когда изменить условия размещения уже невозможно.
Материалы по теме:
- Как учитывать срок блокировки при планировании — как сопоставить дату окончания с собственными планами
- Как выйти из продукта досрочно — что теряется при выходе внутри срока
- Как рассчитать сложный процент при реинвестировании — расчёт при повторных размещениях и продлении
- Как делегировать монеты и получать вознаграждение — что происходит с телом размещения при штрафе валидатора
Частые вопросы
Что фиксирует подтверждение размещения?
Три параметра: ставку в процентах годовых, срок в днях и сумму. Цена базового актива не фиксируется — доход начислится в токене, а его стоимость к дате окончания будет другой. Состояние переключателя автоматического продления тоже запоминается, но будущая ставка продления заранее неизвестна.
Можно ли забрать деньги до даты окончания?
Зависит от правил продукта, и вариантов обычно три. Выход с обнулением начисленного вознаграждения, выход с удержанием части суммы, полный запрет выхода до срока. Условие читают на экране подтверждения до нажатия кнопки: после подтверждения оно уже не меняется.
Почему ставка фиксированного продукта ниже гибкого?
Потому что площадка берёт на себя риск изменения рыночной доходности на весь срок. Рыночная ставка плавает ежедневно, обещанная вам — нет, и эту разницу кто-то должен покрывать. Плата за предсказуемость выражена в процентах, и в спокойные периоды она заметна.
Что делать с автоматическим продлением?
Решать до подтверждения, а не после. Включённое продление удобно тем, кто не планирует забирать сумму, и опасно тем, кто рассчитывает на конкретную дату. Новая ставка станет известна в момент продления, и отказаться от неё обычно получается только через досрочный выход.
Деньги придут ровно в дату окончания?
Как правило, с задержкой. Календарная дата окончания и фактическое зачисление разнесены временем обработки: внутренние регламенты площадки плюс очередь сети. Запас в сутки-двое при планировании расхода снимает большинство неприятных сюрпризов, особенно при крупной сумме.
Вердикт
Срочное размещение с телефона выглядит простейшей операцией, и по механике так и есть. Опасность в другом: экран подтверждения — последняя точка, где условия ещё можно изменить, и он же наименее читаемый экран во всей цепочке. Из редакционной практики: два пункта, выход внутри срока и автоматическое продление, объясняют большинство претензий к фиксированным продуктам. Конкретные площадки редакция не рекомендует и гарантированной доходности не обещает.
Разборы срочных продуктов и расчёты исходов — в Telegram-канале Cryptium.
Первоисточники: описание механики выплат и очереди выводов на ethereum.org и раздел Банка России о рынке ценных бумаг и защите прав инвесторов. Данные проверены 15 октября 2026 года.

Обсуждение
Добавить комментарий