
 80.108
 2.322

Как работает двухвалютный инвестиционный продукт с мобильного приложения: карточка показывает пару активов, вносимый актив, согласованную цену, дату окончания, годовую доходность и минимальную сумму. Шесть полей. Решение принимается по ним, а исход определяют три величины, которых на экране нет: сумма дохода за срок в деньгах, расстояние согласованной цены от рынка в процентах и цена, ниже которой премия уже не спасает. Их считают вручную до подтверждения.
Как формируется доход и из чего он состоит
Премия здесь — плата за обязательство, а не процент за пользование деньгами. Вы заранее соглашаетесь на обмен по фиксированной цене, если рынок уйдёт в определённую сторону. Площадка это согласие покупает, и размер платы она назначает по вероятности обмена: чем выше шанс, что обязательство придётся исполнять, тем дороже стоит ваше согласие.
Мобильная карточка показывает результат этой логики одним числом — годовой доходностью. Число получается высоким, когда согласованная цена стоит близко к рынку и когда рынок сильно колеблется. Высокая цифра здесь означает высокую вероятность того, что вернётся второй актив пары, а не внесённый. Это не щедрость условий.
Второе, что делает интерфейс незаметно: переводит короткую ставку в годовую форму. Семидневная сделка с годовой доходностью в десятки процентов даёт за период доли процента от суммы. Арифметика корректна. Впечатление от крупной цифры — нет, и перевод в сумму за фактический срок разобран там, где показано, как рассчитать сложный процент при реинвестировании.
Третья особенность касается уведомлений. Приложение сообщает об исходе после даты окончания, когда обмен уже произошёл. Между подтверждением и уведомлением вмешаться нельзя: досрочного выхода конструкция обычно не предусматривает, и экран об этом молчит.
Сравнение вариантов на одной сумме
Ниже разобрано каждое поле карточки на одной условной сделке. Цифры приведены для примера и к конкретной площадке не относятся.
| Поле карточки | Что показано на экране | Чего в поле нет | Что досчитать до подтверждения |
|---|---|---|---|
| Пара активов | Два тикера, например базовый актив и стабильный | Какой из двух вернётся на дату окончания | Готовность владеть каждым из двух активов |
| Вносимый актив | Выбор, какой актив вы размещаете | Направление обязательства: покупка или продажа | Сторону сделки, на которую вы встаёте |
| Согласованная цена | Абсолютное значение цены обмена | Расстояние от текущей рыночной цены в процентах | Отклонение страйка от рынка в процентах |
| Дата окончания | Календарная дата расчёта по сделке | Отсутствие досрочного выхода до этой даты | Срок в днях и совпадение с собственными планами |
| Годовая доходность | Крупная цифра в процентах годовых | Сумма премии в единицах актива за фактический срок | Премию за период: сумма × ставка × дни / 365 |
| Минимальная сумма | Порог входа в продукт | Долю этой суммы в вашем портфеле | Размер потери при неблагоприятном исходе |
Третья строка таблицы требует отдельного действия. Согласованная цена показана абсолютным числом, а значение имеет её расстояние от рынка: страйк в одном проценте от текущей цены и страйк в десяти процентах — продукты с разной вероятностью обмена и разным смыслом. Приложение этого процента не выводит ни на карточке, ни на экране подтверждения, поэтому измерять расстояние страйка от рынка приходится вручную — делением разницы цен на текущую рыночную цену.
Расчёт после комиссий и налога
Три посчитанные величины меняют разговор. Вместо «24 процента годовых» появляется «0,92 процента за две недели при согласии купить актив на 3,3 процента ниже рынка». Вторая формулировка описывает ту же сделку и читается иначе. Из редакционной практики: после такого перевода часть читателей отказывается от сделки, а часть входит осознанно — и оба исхода лучше решения по крупной цифре.
Риски: разблокировка, слэшинг, курс базового актива
- Отсутствие досрочного выхода. До даты окончания средства недоступны, и передумать после подтверждения нельзя ни за какую плату. Экран карточки это условие обычно не выносит наверх.
- Штраф валидатора. К продукту не относится: доход идёт не от участия в консенсусе, а от принятого обязательства по обмену.
- Курс базового актива. Главный риск. Полученный актив продолжает двигаться и после даты окончания, а убыток фиксируется в момент продажи, а не в момент обмена.
- Возврат другим активом. Если вернулся второй актив пары, премия начислена в нём же. Расчёт доходности тогда делается по курсу этого актива на дату зачисления, как и в случае с выплатами в токене площадки: механика описана там, где показано, как получать вознаграждение за удержание токена площадки.
- Контрагент. Обязательство исполняет площадка, и её правила изменения условий относятся к риску напрямую.
Пошаговый вход
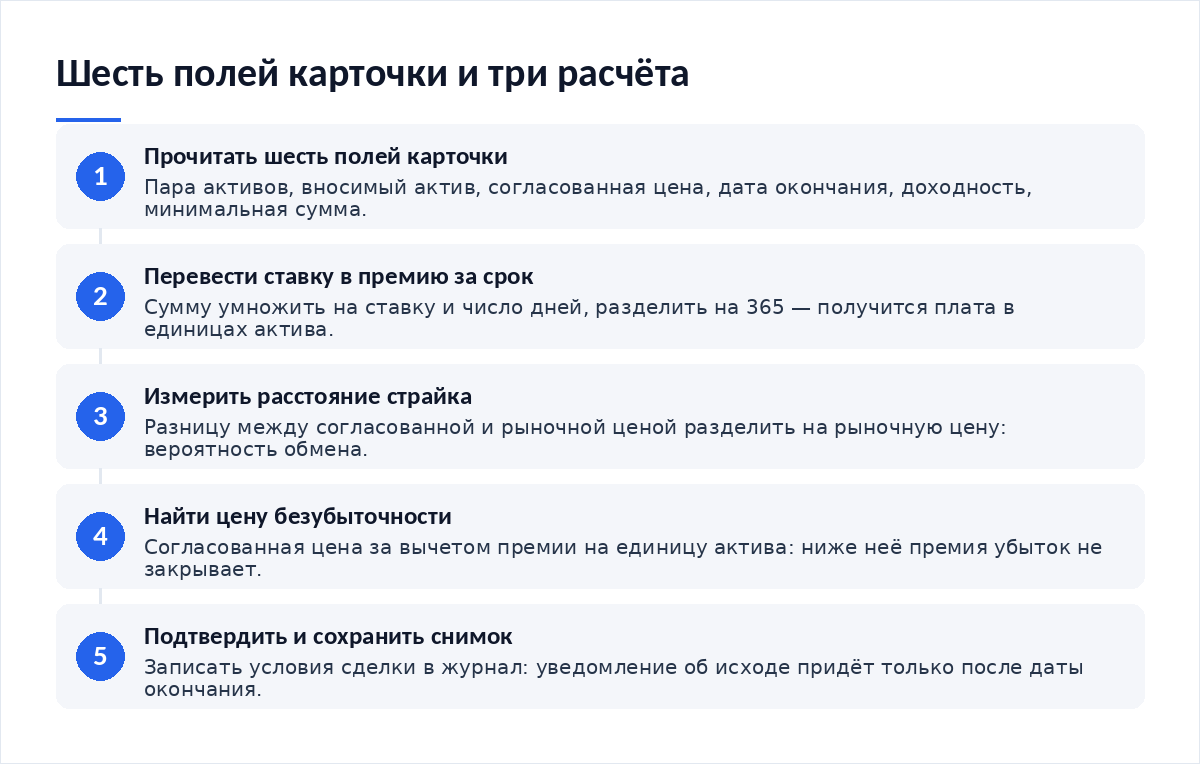
- Открыть карточку продукта и выписать все шесть полей на бумагу или в заметку.
- Перевести годовую доходность в премию за фактический срок: сумма, умноженная на ставку и число дней, делённая на 365.
- Посчитать расстояние согласованной цены от текущей рыночной в процентах.
- Найти цену безубыточности: согласованная цена за вычетом премии в расчёте на единицу актива.
- Ответить себе на один вопрос: готовы ли вы владеть вторым активом пары по согласованной цене.
- Проверить срок и убедиться, что сумма не понадобится до даты окончания.
- Подтвердить сделку, сохранить снимок экрана и записать условия в журнал для последующей сверки.
Пятый пункт отсекает большинство случаев, и честный ответ на него важнее всех расчётов. Отрицательный ответ означает, что продукт не подходит независимо от размера премии. Сроки и их влияние на доступность денег разобраны там, где показано, как учитывать срок блокировки при планировании.
Когда доходность не стоит риска
Первый случай — вы не хотите владеть вторым активом пары. Согласие на его получение по фиксированной цене противоречит вашей же позиции, а премия за две недели этого противоречия не снимает.
Второй — страйк стоит в единицах процентов от рынка. Вероятность обмена тогда высока, и продукт работает скорее как отложенная покупка по неоптимальной цене, чем как размещение под процент.
Третий случай встречается в обращениях читателей постоянно: сделка подтверждена с телефона за минуту, расчёты не сделаны, а исход обнаружен из уведомления после даты окончания. Жалоба при этом формально безосновательна, поскольку все условия стояли на экране в момент подтверждения и ни одно из них после не менялось. Непосчитанными остались три величины, которых на экране нет.
Итог
- Все шесть полей карточки выписаны до подтверждения
- Годовая ставка переведена в премию за фактический срок
- Расстояние страйка от рынка посчитано в процентах
- Цена безубыточности найдена
- Готовность владеть вторым активом подтверждена честным ответом
- Отсутствие досрочного выхода учтено в планах на эти деньги
- Снимок экрана подтверждения сохранён для сверки исхода
Мобильная карточка двухвалютного продукта устроена аккуратно и не содержит обмана. Содержит она шесть полей и не содержит трёх расчётов, без которых все шесть полей сворачиваются в одну крупную цифру доходности, по которой и принимается решение о сделке. Пять минут арифметики до подтверждения дают картину, которую иначе узнают из уведомления о результате.
Материалы по теме:
- Как рассчитать сложный процент при реинвестировании — почему годовая форма ставки обманчива на коротком сроке
- Как учитывать срок блокировки при планировании — недоступность средств до даты окончания
- Как получать вознаграждение за удержание токена площадки — расчёт, когда выплата идёт другим активом
- Как отслеживать начисления в одном отчёте — журнал условий и фактических исходов сделок
Частые вопросы
Какие три величины приложение не показывает?
Премию в единицах актива за фактический срок, расстояние согласованной цены от рынка в процентах и цену безубыточности. Первая переводит крупную годовую цифру в реальный размер платы. Вторая показывает вероятность обмена. Третья отвечает, при какой цене премия перестаёт закрывать разницу.
Почему годовая доходность такая высокая?
Потому что это плата за принятое обязательство, а не процент за пользование средствами. Чем ближе согласованная цена к рыночной и чем сильнее колеблется рынок, тем вероятнее обмен и тем выше премия. Высокая цифра описывает риск сделки, а не щедрость условий продукта.
Можно ли отменить сделку из приложения?
Как правило, нет. Досрочный выход конструкция обычно не предусматривает: средства заблокированы до даты окончания, а обязательство по обмену уже принято. Кнопки отмены на экране сделки не появится, и уведомление об исходе придёт после расчёта, когда обмен состоялся.
Как посчитать цену безубыточности?
Согласованную цену за вычетом премии в расчёте на единицу актива. При страйке 58 000 и премии около 533 единиц на единицу базового актива граница проходит примерно по 57 467. Ниже неё неблагоприятный исход даёт убыток, который начисленная премия закрыть уже не способна.
Подходит ли продукт тем, кто размещается впервые?
Решение принимает сам человек, редакция рекомендаций не даёт. Объективно конструкция сложнее обычного размещения: нужно понимать опционную природу премии, несимметричность двух исходов и перевод годовой ставки в сумму за срок. Без этих трёх расчётов решение опирается на одну цифру из шести полей.
Вердикт
Экран двухвалютного продукта честен и неполон одновременно: шесть полей описывают условия и ни одно не описывает последствий. Главный вопрос к сделке не про процент, а про готовность владеть вторым активом пары по цене хуже рыночной. Пока ответ не прозвучал, размер премии значения не имеет, потому что выигрыш ограничен ею, а проигрыш — нет. Редакция считает такой продукт принимаемым обязательством, а не способом заработать, и конкретных площадок не рекомендует.
Разборы структурных продуктов и расчёты исходов — в Telegram-канале Cryptium.
Первоисточники: раздел Банка России о рынке ценных бумаг и защите прав инвесторов и Федеральный закон № 259-ФЗ о цифровых финансовых активах и цифровой валюте. Данные проверены 15 октября 2026 года.

Обсуждение
Добавить комментарий