
 80.518
 2.345

Двухвалютный инвестиционный продукт возвращает не обязательно тот актив, который вы внесли. Вы размещаете один из двух активов пары на короткий срок, заранее соглашаясь на цену конвертации. В дату окончания сравнивается рыночная цена с этой ценой: при одном исходе вы получаете внесённое плюс доход, при другом — второй актив пары, пересчитанный по согласованной цене. Повышенный процент — плата за согласие на такой обмен, а не за пользование деньгами.
Как формируется доход и из чего он состоит
Доход складывается из двух частей, и вторая объясняет размер первой. Первая часть — обычная плата за срок размещения. Вторая и основная часть — премия за принятое обязательство: вы заранее согласились обменять свой актив по фиксированной цене, если рынок к дате окончания уйдёт в определённую сторону.
По экономическому смыслу это продажа опциона, обеспеченного вашими же средствами. Разместив стабильный актив, вы берёте обязательство купить базовый актив по согласованной цене — даже если к дате окончания он подешевел. Разместив базовый актив, вы берёте обязательство продать его по согласованной цене — даже если он подорожал.
Отсюда зависимость ставки от условий. Чем ближе согласованная цена к текущей рыночной и чем сильнее колеблется рынок, тем выше заявленная доходность. Высокая цифра здесь означает не щедрость площадки, а высокую вероятность того, что обмен состоится и вернётся вам именно второй актив пары, а не внесённый.
Третья деталь — срок. Такие продукты обычно короткие: дни или недели. Доходность при этом указывается годовая, и перевод недельной ставки в годовую создаёт впечатление, не соответствующее сумме за период. Как устроен такой пересчёт, разобрано там, где показано, как рассчитать сложный процент при реинвестировании.
Сравнение вариантов на одной сумме
| Что внесено | Движение цены к дате окончания | Что получает клиент | Чем это оборачивается |
|---|---|---|---|
| Стабильный актив | Цена базового актива выше согласованной | Внесённый стабильный актив и доход за срок | Благоприятный исход: обмена не было |
| Стабильный актив | Цена базового актива ниже согласованной | Базовый актив по согласованной цене | Актив получен дороже рынка, позиция в убытке |
| Базовый актив | Цена ниже согласованной | Внесённый базовый актив и доход за срок | Благоприятный исход, но сам актив мог подешеветь |
| Базовый актив | Цена выше согласованной | Стабильный актив по согласованной цене | Актив продан ниже рынка, рост упущен |
| Любой вариант | Любое движение | Доход за срок начисляется в обоих исходах | Доход не компенсирует разницу цен автоматически |
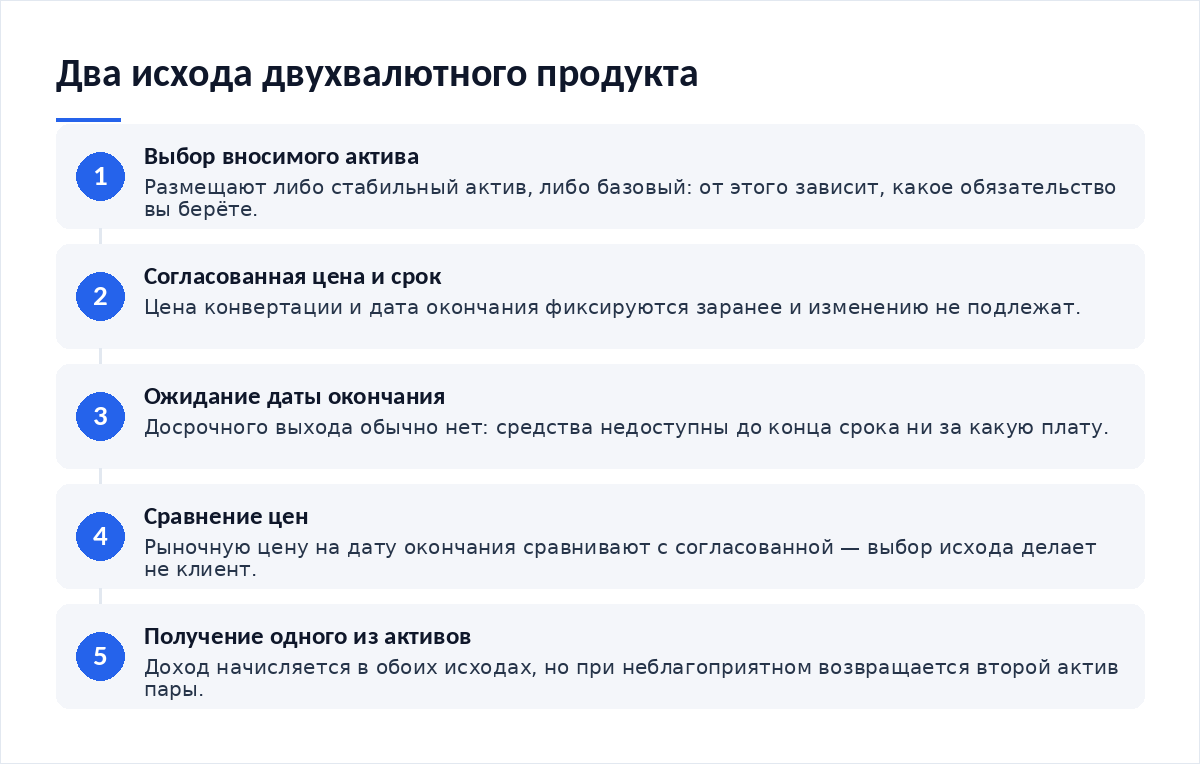
Последняя строка таблицы — самая важная. Доход начисляется всегда. Отсюда ощущение безубыточности. Разница между согласованной и рыночной ценой при неблагоприятном исходе обычно оказывается в разы больше начисленного за срок дохода, и это главное, что стоит понять о продукте.
Расчёт после комиссий и налога
Из расчёта видно соотношение сторон сделки. Выигрыш ограничен сверху начисленным доходом, проигрыш ограничен только тем, насколько глубоко упадёт базовый актив. Конструкция несимметрична. Это её свойство, а не брак исполнения.
Второй момент касается слов «доходность 20 процентов годовых». За неделю это 38 единиц на десять тысяч. Годовая форма записи корректна арифметически и вводит в заблуждение психологически, особенно если учесть, что повторять такое размещение непрерывно и на тех же условиях обычно не получается.
Риски: разблокировка, слэшинг, курс базового актива
Риски здесь другие, чем в стейкинге, и один из трёх к продукту не относится вовсе.
- Отсутствие досрочного выхода. Средства заблокированы до даты окончания. Передумать после размещения обычно нельзя ни за какую плату.
- Штраф валидатора. К этому продукту не относится: доход идёт не от участия в консенсусе, а от принятого обязательства по обмену.
- Курс базового актива. Главный риск. При неблагоприятном исходе вы получаете актив, который продолжает двигаться после даты окончания, и убыток фиксируется только при продаже.
- Контрагент. Обязательство исполняет площадка. Её платёжеспособность и правила изменения условий относятся к риску напрямую.
Пошаговый вход
- Определить, какой актив вы готовы получить при неблагоприятном исходе, и готовы ли держать его дальше.
- Посчитать разницу между согласованной и текущей рыночной ценой в деньгах, а не в процентах.
- Сравнить эту разницу с доходом за срок. Если доход покрывает единицы процентов разницы, понимать это заранее.
- Проверить срок и отсутствие досрочного выхода: деньги будут недоступны до даты окончания.
- Разместить сумму, потеря которой в виде другого актива не нарушит ваши планы.
- Записать условия сделки и фактический исход. Через несколько повторений появится собственная статистика.
Первый шаг отсекает большинство случаев. Проверьте его честно. Если получить базовый актив по цене выше рыночной для вас неприемлемо, продукт не подходит независимо от заявленной ставки. Про сроки и недоступность средств подробно в разборе того, как учитывать срок блокировки при планировании.
Когда доходность не стоит риска
Первый случай — вы не хотите владеть базовым активом. Тогда согласие на его получение по фиксированной цене противоречит вашей же позиции, а доход за неделю этого не меняет.
Второй — средства нужны к определённой дате. Досрочного выхода нет, и при неблагоприятном исходе вы получите актив, который придётся продавать по рынку, возможно с убытком. Порядок действий в похожих ситуациях разобран там, где показано, как выйти из продукта досрочно.
Третий — размещение всей свободной суммы. Конструкция с ограниченным выигрышем и широким проигрышем не предназначена для концентрации. Она занимает долю портфеля, сопоставимую с той, которую вы готовы увидеть в другом активе.
Итог
- Понятно, какой актив вернётся при каждом из двух исходов
- Разница между согласованной и рыночной ценой посчитана в деньгах
- Доход за срок сопоставлен с размером возможной разницы
- Готовность владеть вторым активом подтверждена до размещения
- Учтено отсутствие досрочного выхода до даты окончания
- Годовая форма ставки переведена в сумму за фактический срок
- Размещена доля, а не вся свободная сумма
Двухвалютный продукт устроен честно в том смысле, что все его условия известны заранее. Сложность не в скрытых пунктах, а в несимметричности: доход ограничен и известен, а неблагоприятный исход измеряется глубиной движения цены. Разбираться с ним стоит как с обязательством, которое вы на себя берёте, а не как со вкладом с повышенным процентом. Фактические исходы удобно вести в общем учёте, как описано там, где показано, как отслеживать начисления в одном отчёте.
Материалы по теме:
- Как рассчитать сложный процент при реинвестировании — почему годовая форма ставки обманчива на коротком сроке
- Как учитывать срок блокировки при планировании — недоступность средств до даты окончания
- Как выйти из продукта досрочно — что делать, когда деньги понадобились раньше
- Как отслеживать начисления в одном отчёте — учёт условий и фактических исходов
Частые вопросы
Можно ли потерять деньги в двухвалютном продукте?
Можно, и это заложено в конструкцию. При неблагоприятном исходе возвращается второй актив пары, пересчитанный по согласованной заранее цене, которая в этот момент оказывается хуже рыночной. Начисленный доход такую разницу обычно покрывает лишь частично. Убыток считается не в момент конвертации, а по рыночной стоимости полученного актива.
Почему доходность выше, чем у обычного размещения?
Потому что это плата за принятое обязательство, а не процент за пользование средствами. Вы заранее согласились обменять актив по фиксированной цене в невыгодную для себя сторону. Чем выше вероятность такого обмена — ближе согласованная цена и сильнее колебания рынка, — тем выше заявленная ставка.
Можно ли выйти из продукта раньше срока?
Как правило, нет. Средства блокируются до даты окончания, и изменить решение после размещения не получается. Это отличает продукт от размещений без срока, где вывод доступен в любой момент. Срок проверяют до входа и сопоставляют с собственными планами на эти деньги.
Подходит ли такой продукт начинающему?
Решение принимает сам человек, редакция рекомендаций не даёт. Но объективно конструкция заметно сложнее обычного размещения: нужно понимать опционную природу дохода, несимметричность двух исходов и перевод годовой формы ставки в сумму за фактический срок. Без этого решение принимается по одной цифре, которая описывает лишь благоприятную половину картины.
Что делать, если вернулся не тот актив?
Сначала посчитать фактический результат в деньгах, а не в ощущениях. Дальше выбор из двух: держать полученный актив, если он вам нужен, либо продать и зафиксировать разницу. Решение принимают исходя из собственного плана по этому активу, а не из надежды на возврат цены к прежнему уровню — достоверных прогнозов здесь нет ни у кого.
Вердикт
Перед нами обязательство обменять актив по заранее названной цене, за которое платят премию. Начинающему важнее всего один вопрос: готовы ли вы владеть вторым активом пары по цене хуже рыночной. Если ответ отрицательный, никакая ставка этого не компенсирует, потому что выигрыш ограничен, а проигрыш — нет. Конкретные площадки редакция не рекомендует и способом заработка такой продукт не считает.
Разборы структурных продуктов и расчёты исходов — в Telegram-канале Cryptium.
Первоисточники: раздел Банка России о рынке ценных бумаг и защите прав инвесторов и Федеральный закон № 259-ФЗ о цифровых финансовых активах и цифровой валюте. Данные проверены 15 октября 2026 года.

Обсуждение
Добавить комментарий