
 82.423
 2.444

Пополнить счёт через P2P-сделку и ничего не потерять по дороге — значит довести сумму через четыре передачи без расхождений: из вашего банка на счёт продавца, из эскроу на кошелёк финансирования, оттуда внутренним переводом на торговый счёт. На каждом стыке сумма либо сходится с предыдущей, либо нет. Потери возникают там, где стык не сверили: платёж ушёл не на те реквизиты, актив — не в ту сеть, остаток повис между счетами. Сверка занимает минуту.
Путь суммы: как пополнить счёт через P2P-сделку и ничего не потерять по дороге
Площадка в P2P не продавец, а держатель залога: она блокирует криптовалюту продавца в эскроу и отпускает её после того, как тот подтвердит поступление рублей. Платёж при этом идёт мимо биржи, напрямую между двумя банковскими счетами. Отсюда и устройство маршрута: рубли и актив движутся по разным путям, встречаются один раз — в окне сделки, — и дальше расходятся опять.
К этой схеме федеральный закон от 4 августа 2026 года № 282-ФЗ добавил задержки на выходе. Статья 45 вводит паузу минимум в 48 часов при переводе цифровой валюты дороже 100 тысяч рублей на адрес, который не администрирует цифровой депозитарий, и такую же паузу при операциях в пользу третьих лиц дороже 300 тысяч рублей. Антифрод-режим запускается с 1 сентября 2027 года. Срок известен заранее. Пауза — не потеря, а изменение сроков, но планировать её придётся.
Сверка на каждом стыке: что с чем сравнивать
| Стык | Что сверяют | Признак, что сумма ушла не туда |
|---|---|---|
| Ваш банк → счёт продавца | Реквизиты и имя получателя из окна сделки, сумма до копейки | В выписке другой получатель или сумма с округлением |
| Оплата → подтверждение продавца | Отметку «оплатил» и приложенный документ о переводе | Таймер истёк, статус сделки откатился в отменённый |
| Эскроу → кошелёк финансирования | Количество актива в завершённой сделке и остаток на кошельке | Остаток меньше, чем в сделке, без строки о сборе |
| Кошелёк финансирования → торговый счёт | Тип операции: внутренний перевод, а не вывод в сеть | В истории появилась транзакция с сетевым сбором |
Четыре строки закрывают почти все расхождения. Каждая проверка — это сравнение двух чисел из двух разных окон, а не доверие одному из них. Доверяют числам, не памяти.
Пошаговый сценарий с контрольными точками
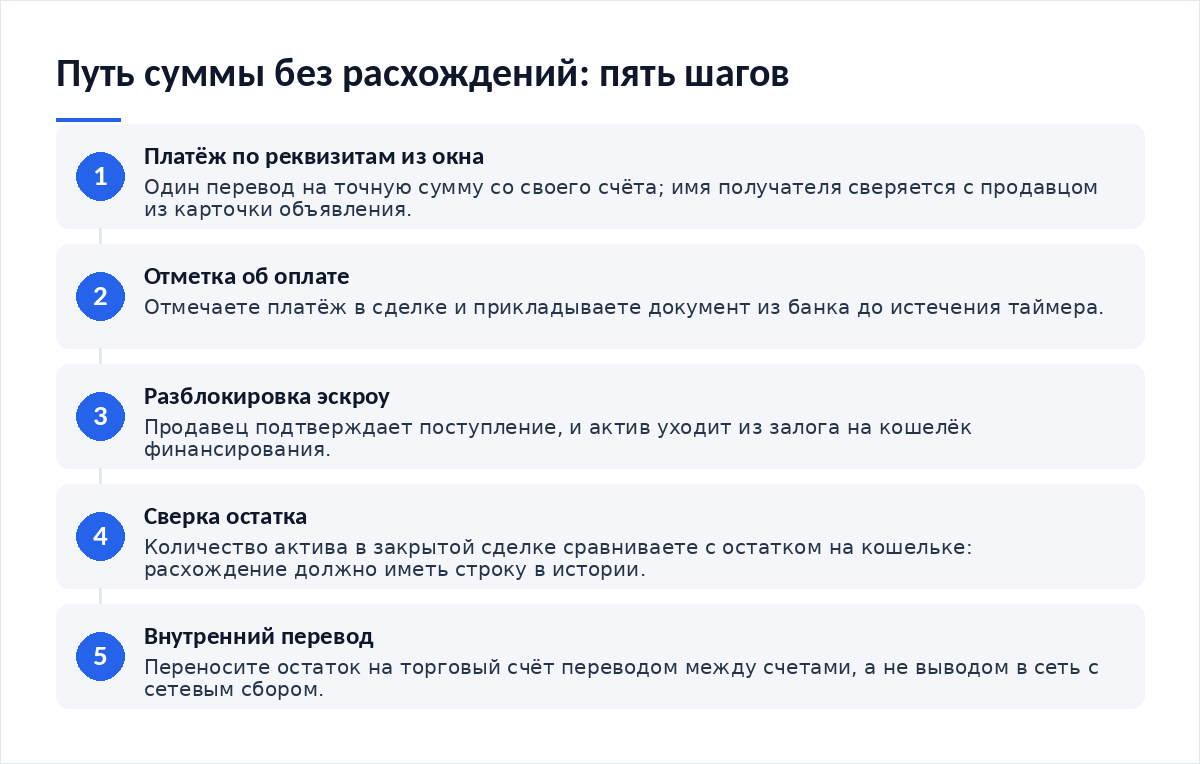
- Перед открытием сделки зафиксируйте сумму в рублях и ожидаемое количество актива — это ваш эталон для всех последующих сверок.
- Скопируйте реквизиты из окна сделки, а не из чата, и проверьте совпадение имени получателя с именем продавца в карточке объявления.
- Оплатите одним платежом на точную сумму: дробление на два перевода ломает сверку у продавца и затягивает подтверждение.
- Отметьте оплату в окне сделки и приложите документ из банка, пока таймер не истёк.
- После разблокировки сверьте количество актива на кошельке финансирования с количеством в закрытой сделке.
- Перенесите остаток на торговый счёт внутренним переводом и убедитесь, что в истории нет сетевого сбора.
Результат проверяемый. Если четыре числа совпали, по дороге не потерялось ничего, кроме заранее известной надбавки в курсе объявления, которую стоит сверить с биржевой и ончейн-ценой токена до старта.
Где сумма уходит не туда
Разрывы однотипны, и все они происходят на передачах. Ни один из них не связан с курсом.
- Платёж с чужого счёта или на чужие реквизиты — продавец не свяжет поступление со сделкой.
- Два перевода вместо одного: сумма дошла, а сверка у получателя не сошлась.
- Вывод в блокчейн вместо внутреннего перевода — остаток уменьшился на сетевой сбор.
- Выбрана не та сеть при переводе актива: адрес похож, получатель не виден.
- Истёкший таймер при оплаченном платеже — деньги возвращают через апелляцию, но не в тот же день.
Последняя передача теряет больше остальных, и о ней помнят меньше всего. Заведённая сумма упирается в ордер: рыночный съедает спред там, где аккуратная сетка лимитных заявок отдала бы меньше, а на длинном горизонте помогает бот усреднения с фиксированным шагом.
Как не потерять доступ к деньгам на банковской стороне
Блокировка — тоже потеря, только измеряется она не процентами, а днями без доступа. Банк оценивает операцию по 115-ФЗ и смотрит на источник средств, совпадение имён и рисунок платежей. Дни стоят дороже процентов.
- Платите со счёта, оформленного на вас, и принимайте только на свои реквизиты.
- Не указывайте в назначении платежа обмен, криптовалюту или название стейблкоина.
- Не соглашайтесь на оплату от третьего лица вместо продавца и на платёж в адрес третьего лица вместо него же.
- Сохраняйте выписку по каждой передаче: именно она закрывает запрос банка о происхождении средств.
- Держите ровный ритм операций — встречные переводы десятками в сутки читаются как обменный бизнес.
Если сумма зависла между участниками
Зависание — штатное состояние с готовой процедурой. Пока открыта апелляция, актив лежит в эскроу: продавец не забирает его и не отменяет сделку односторонне, а поддержка решает спор по приложенным документам. Выписка весит больше переписки. Банковское ограничение снимают параллельно: пояснение об источнике средств, выписка, история сделок с площадки — в срок, который банк отвёл на ответ.
Итог: что сверять под какую сумму
На мелком пополнении хватает двух сверок: реквизиты до платежа и остаток после зачисления. Средние суммы требуют всех четырёх стыков, иначе расхождение найдётся не сразу. Крупные ведут в регулируемый контур: Банк России описал устройство рынка 21 июля 2026 года, обозначив переходный период до 1 июля 2027 года и годовой лимит в 300 тысяч рублей на одного посредника для инвесторов без статуса квалифицированного. Отдельная оговорка про хранение: сумма, доведённая до торгового счёта, может таять и без ваших действий — так ведут себя биржевые фонды с плечом.
Материалы по теме
- Как сравнить биржевую и ончейн-цену токена — чем задать эталон до первой передачи суммы.
- Как настроить сетку заявок — как не отдать спред на последнем шаге маршрута.
- Как настроить бот усреднения — что делать с доведённой суммой дальше.
- Как устроены биржевые фонды с плечом — где остаток тает уже без вашего участия.
Частые вопросы
Как понять, что по дороге ничего не потерялось?
Сравните четыре числа: сумму платежа в банковской выписке, сумму в окне сделки, количество актива в завершённой сделке и остаток на торговом счёте. Первые две равны по определению, вторые две должны совпасть между собой. Любое расхождение имеет строку-объяснение в истории операций — сетевой сбор, сбор площадки или возврат. Расхождений без причины не бывает.
Почему нельзя платить двумя переводами?
Потому что продавец сверяет поступление с суммой сделки, а не с суммой ваших платежей. Два перевода приходят с разными идентификаторами и иногда с разницей по времени, и подтверждение затягивается до ручной проверки. Таймер тем временем идёт. Один платёж на точную сумму закрывает вопрос без переписки.
Что делать, если актив пришёл не полностью?
Откройте историю операций и найдите строку между завершённой сделкой и текущим остатком. Чаще всего это вывод в сеть вместо внутреннего перевода: сетевой сбор списался, а разница ушла майнерам. Если строки нет, обращение в поддержку площадки со скриншотом сделки и остатка решается быстрее, чем кажется. Поддержка эту разницу видит.
Касается ли меня задержка в 48 часов из закона?
При пополнении — нет: пауза в статье 45 относится к переводам цифровой валюты, а не к вводу рублей. Задуматься стоит тем, кто сразу выводит актив на внешний адрес дороже 100 тысяч рублей. Режим включается с 1 сентября 2027 года, так что пока это вопрос планирования, а не ограничение.
Вердикт
Сохранность суммы в этой операции держится не на выборе площадки, а на четырёх сверках, каждая из которых занимает секунды. Разрывы случаются на передачах — и почти всегда там, где человек доверился одному окну вместо двух. Закон добавил в маршрут паузы, и это скорее дисциплина, чем помеха. Доводите сумму до торгового счёта и сверяйте остаток, пока сделка ещё открыта в соседней вкладке. Материал отражает правила на 12 октября 2026 года и не является инвестиционной рекомендацией.
Разборы операций и изменения в регулировании — в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий