
 82.423
 2.444


Пополнить счёт через P2P-сделку и не наделать типовых ошибок помогает одно разделение: ошибки бывают исправимые и необратимые. Исправимые — не та вкладка, пропущенный скриншот, лишний клик. Необратимые — оплата третьему лицу, перевод по реквизитам из чата, отметка «оплатил» без платежа, повторная оплата после истёкшего таймера. Первые отнимают минуты, вторые — деньги и переписку с поддержкой. Знать разницу нужно до открытия сделки.
Как пополнить счёт через P2P-сделку и не наделать типовых ошибок: что дороже всего
Устройство операции задаёт список возможных промахов. Биржа держит актив продавца в залоге и отпускает его по подтверждению, а рубли идут напрямую между банковскими счетами — значит, рублёвая часть площадке неподконтрольна целиком. Отсюда главный вывод: ошибки в деньгах исправляет банк или суд, ошибки в сделке — поддержка. Путать эти два адреса — тоже ошибка, и она стоит дней. Адрес выбирают сразу.
Банковская сторона за 2026 год стала строже. По разъяснению Банка России о признаках мошеннических переводов, с 1 января 2026 года перечень расширен с шести признаков до двенадцати приказом Банка России от 5 ноября 2025 года № ОД-2506. В списке — нетипичные для клиента операции и сведения от третьих организаций. В перечень, применяемый с начала года, вошли и сведения из государственной системы противодействия киберпреступности, и признаки, связанные со сменой контактных данных клиента, и информация от платёжных систем, то есть поводов для вопроса у банка стало заметно больше, чем годом ранее. Перевод незнакомому получателю после пополнения своей карты из другого банка попадает в эту логику целиком. Логика тут прозрачная.
Таблица ошибок: что исправимо, а что нет
| Ошибка | Чем заканчивается | Исправимость |
|---|---|---|
| Оплата по реквизитам из чата | Продавец не связывает платёж со сделкой | Необратима, возврат — вопрос к банку получателя |
| Отметка «оплатил» без фактического платежа | Продавец ждёт, таймер идёт, рейтинг падает | Исправима до истечения таймера |
| Повторная оплата после отмены сделки | Второй платёж уходит вне сделки | Необратима в рамках площадки |
| Выбор объявления по лучшему курсу без истории продавца | Долгое подтверждение, отказ или апелляция | Исправима: сделку отменяют до оплаты |
| Перенос актива выводом в сеть вместо внутреннего перевода | Списан сетевой сбор | Необратима, сбор не возвращают |
| Уход из чата сделки в мессенджер | Нет доказательной базы для апелляции | Исправима: переписку возвращают в чат площадки |
Строки с пометкой «необратима» и есть содержание темы. Их шесть на всю операцию, и каждая предотвращается одним действием. Шесть строк, шесть привычек.
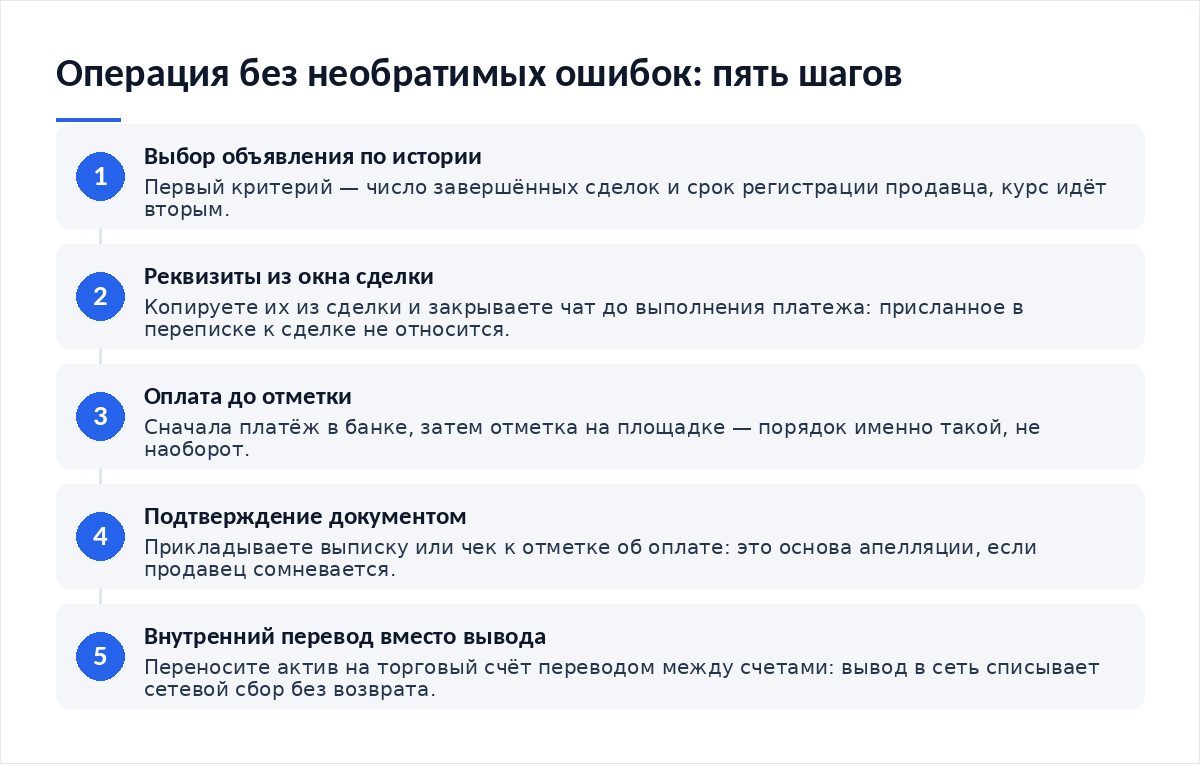
Пошаговый сценарий, в котором ошибку сделать негде
- Отберите объявление по числу завершённых сделок и сроку регистрации продавца, а курс поставьте вторым критерием.
- Откройте сделку и скопируйте реквизиты из её окна — закройте чат, пока платёж не выполнен, чтобы соблазна не возникало.
- Сначала выполните платёж в банке, затем вернитесь на площадку и отметьте оплату: порядок именно такой, не наоборот.
- Приложите документ из банка к отметке об оплате — он понадобится, если продавец начнёт сомневаться.
- Не платите второй раз ни при каких просьбах: отменённая или истёкшая сделка требует новой сделки, а не повторного перевода.
- Переносите зачисленный актив на торговый счёт внутренним переводом, выбирая в интерфейсе перевод между счетами, а не вывод.
Проверить себя после операции легко. Один платёж в выписке, одна завершённая сделка в истории, ноль строк с сетевым сбором — все три признака должны совпасть. Три признака, один итог.
Три ошибки, которые площадка не исправит
Поддержка сильна внутри своего контура и бессильна вне его. Этим и определяется короткий список.
- Платёж на счёт третьего лица: даже с согласия продавца такая оплата не привязана к сделке и в апелляции не считается.
- Второй перевод по закрытой сделке: деньги ушли частному лицу без обязательств перед вами.
- Платёж с чужого счёта: несовпадение имён ломает и сверку у продавца, и объяснение перед банком.
Четвёртая по частоте ошибка случается уже после зачисления: заведённую сумму отправляют в рынок одним ордером. Спред в этом месте отдают зря — сетка лимитных заявок или бот усреднения с фиксированным шагом распределяют вход аккуратнее. Отдельная ошибка выбора — держать долго инструмент, не предназначенный для удержания: так устроены биржевые фонды с плечом, которые теряют стоимость со временем.
Ошибки, которые видит банк, а не площадка
Банк не знает о вашей сделке и оценивает платёж по 115-ФЗ и признакам из перечня регулятора. Половина поводов для вопросов создаётся самим плательщиком. Это поправимо.
- В назначении платежа нет слов об обмене, криптовалюте и стейблкоинах.
- Платёж идёт со счёта на ваше имя, встречные поступления — тоже только на ваши реквизиты.
- Перед переводом незнакомому получателю вы не перекидывали себе крупную сумму из другого банка в тот же день.
- Частота операций ровная: месячный оборот держится ниже порога, с которого закон от 4 августа 2026 года № 282-ФЗ видит обмен цифровых валют — две и более сделки в месяц свыше 3,5 млн рублей.
- Выписка и история сделок сохранены до запроса, а не после него.
Если ошибка уже сделана
Порядок зависит от адресата. Ошибка внутри сделки — апелляция на площадке: актив остаётся в эскроу, решение принимают по документам, и выписка здесь весит больше объяснений. Ошибка в платеже — заявление в свой банк на возврат ошибочного перевода, и чем быстрее, тем выше шанс. Заявление стоит подавать в тот же день, пока получатель не израсходовал деньги, и приложить к нему идентификатор сделки, подтверждение платежа и скриншот окна, из которого были взяты реквизиты. Ограничение по счёту снимают пояснением об источнике средств с приложением выписки и истории сделок, в срок, отведённый банком. Молчание ситуацию не улучшает.
Итог: что проверять перед нажатием кнопки
Перед оплатой проверяют три вещи: совпадает ли имя получателя с продавцом из карточки, взяты ли реквизиты из окна сделки, не истёк ли таймер. После зачисления — одну: каким типом операции актив переносится на торговый счёт. Четыре проверки закрывают шесть необратимых ошибок, и это лучшее соотношение, какое есть в этой операции. Остальное — вопрос привычки, которая вырабатывается за две-три сделки.
Материалы по теме
- Как настроить сетку заявок — чем заменить рыночный ордер на весь баланс.
- Как настроить бот усреднения — как распределить вход после пополнения.
- Как устроены биржевые фонды с плечом — ошибка удержания инструмента не по назначению.
- Как сравнить биржевую и ончейн-цену токена — как не ошибиться с оценкой курса объявления.
Частые вопросы
Что делать, если продавец просит перевести на другую карту?
Отказаться и закрыть сделку до оплаты. Реквизиты вне окна сделки не создают обязательств, и апелляция по такому платежу не рассматривается — поддержка видит только то, что произошло внутри контура. Просьба сменить реквизиты сама по себе повод прекратить операцию, даже если продавец объясняет её лимитами банка.
Я нажал «оплатил», но не заплатил. Что теперь?
Ошибка исправима, пока идёт таймер. Выполните платёж по реквизитам из окна сделки и напишите в чат, что оплата отправлена с задержкой. Если таймер истёк, сделка закрывается, и новый платёж по старым реквизитам уже не привязан ни к чему. Тогда открывают новую сделку, а не переводят повторно. Повтор платежа — худший вариант.
Можно ли отменить сделку после оплаты?
Нет, и это главное отличие необратимых действий от исправимых. Деньги у продавца, актив в эскроу, и дальше возможны два исхода: подтверждение или апелляция. Отмена в этот момент работает против вас — она снимает блокировку с актива продавца, а вернуть рубли придётся через спор или через банк.
Чем отличается ошибка в сделке от ошибки в платеже?
Адресатом обращения. Ошибку в сделке разбирает поддержка площадки по правилам сервиса, ошибку в платеже — ваш банк по правилам перевода. Первая решается за часы или дни, вторая зависит от получателя и его согласия вернуть деньги. Поэтому необратимые ошибки почти всегда оказываются ошибками платежа, а не интерфейса.
Вердикт
Типовых ошибок в этой операции немного, и дорогими оказываются те, что выводят деньги за пределы контура сделки. Разделение на исправимое и необратимое экономит больше, чем поиск площадки с лучшим курсом: первое правится кликом, второе — перепиской с банком. Держите под рукой четыре проверки перед кнопкой и не платите второй раз ни при каких уговорах. Банковские признаки с 2026 года стали подробнее, и рисунок операций теперь важнее их размера. Материал отражает правила на 12 октября 2026 года и не является инвестиционной рекомендацией.
Разборы операций и изменения в регулировании — в Telegram-канале Cryptium.




Обсуждение
Добавить комментарий