
 81.500
 2.416

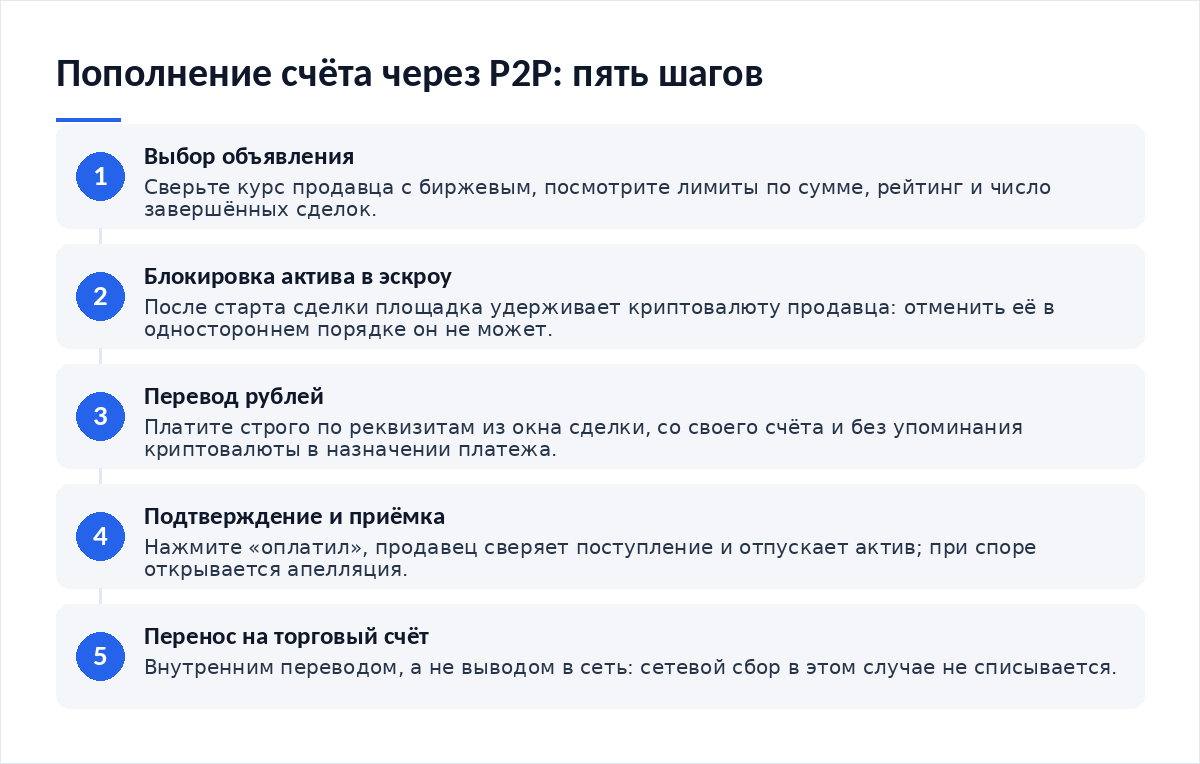
Пополнение через P2P устроено как сделка между двумя людьми, которую биржа лишь обслуживает: вы выбираете объявление продавца, площадка блокирует его криптовалюту в эскроу, вы переводите рубли по реквизитам из окна сделки и нажимаете «оплатил». Продавец сверяет поступление и отпускает актив. На условном переводе 50 000 ₽ по курсу 92,40 ₽ за 1 USDT на балансе окажется 541,13 USDT, а переплата к биржевому курсу — около 713 ₽.
Как пополнить счёт через P2P-сделку на конкретном примере: сквозной расчёт
Возьмём типовое обращение из редакционной почты. Человек заводит 50 000 ₽, видит на балансе округлённое число и не понимает, куда ушла разница. Разложим операцию на цифры. Курсы в объявлениях меняются в течение дня, поэтому значения здесь условные — подставляйте свои.
Половина читателей на этом останавливается. Между тем у операции есть вторая половина: актив попадает в кошелёк финансирования, а торгуется он на торговом счёте, и перенести его нужно внутренним переводом, при котором сетевой сбор не списывается — транзакция не уходит в блокчейн. Сверить курс объявления с биржевой ценой стоит до старта сделки, а не после.
Доведём пример до конца. Если те же 541,13 USDT затем менять на биткоин рыночным ордером, к надбавке добавится спред стакана и комиссия тейкера. На узкой паре это десятые доли процента, на тонкой — больше самой P2P-надбавки. Полная стоимость пополнения в нашем случае складывается из трёх частей: 713 ₽ в курсе, ноль за внутренний перевод, остальное — цена входа в нужный актив.
Какие способы работают сейчас и что изменилось
Закон о цифровых валютах и цифровых правах — федеральный закон от 4 августа 2026 года № 282-ФЗ — вступил в силу 1 сентября 2026 года. Он признал цифровую валюту имуществом и описал, кто вправе организовывать её обращение.
Ключевой признак — систематичность. Организацией, осуществляющей обмен цифровых валют, считается та, что совершает от своего имени и за свой счёт две и более сделки в месяц с совокупным объёмом свыше 3,5 млн рублей. Такие компании включает в реестр Банк России. С 1 июля 2027 года сделки предписано совершать через лиц, организующих обращение цифровой валюты, или напрямую с ними. Это дата вступления ограничений для резидентов; другие переходные положения закона действуют дольше.
Сколько участников уже в регулируемом контуре, видно по реестрам. На 6 октября 2026 года, по сообщению Банка России, в реестр организаций, осуществляющих обмен цифровых валют, включены четыре компании, в реестр цифровых депозитариев — пять. Допуск выдан по переходным положениям: привести деятельность в соответствие нужно до 1 сентября 2027 года.
Сравнение по комиссии, скорости и лимитам
| Способ пополнения | Во что обходится | Скорость и лимиты |
|---|---|---|
| P2P-объявление на бирже | Надбавка в курсе продавца; в нашем примере 1,43% от суммы | От пяти минут до нескольких часов; лимит задаёт объявление |
| Обменник из реестра Банка России | Курс обменника плюс раскрытый тариф площадки | Операция внутри регулируемого контура, лимиты видны заранее |
| Ввод криптовалютой из своего кошелька | Сетевой сбор, рубли при этом вообще не участвуют | Минуты в быстрой сети; лимитов на зачисление обычно нет |
| Внутренний перевод между счетами биржи | Ноль: транзакция не уходит в блокчейн | Мгновенно, но переносит уже заведённый актив |
Сравнение показывает одно. Цена пополнения прячется не там, где её ищут: не в сборах, а в курсе и в последующей конвертации.
Пошаговый сценарий операции
- Пройдите верификацию до первой сделки: без подтверждённой личности раздел P2P либо закрыт, либо урезан по лимитам.
- Выберите объявление на 50 000 ₽: сверьте курс с биржевым, посмотрите лимиты, рейтинг продавца и число завершённых сделок.
- Откройте сделку — с этого момента актив продавца заблокирован в эскроу, и отменить её в одностороннем порядке он не может.
- Переведите рубли строго по реквизитам из окна сделки, со счёта на своё имя, без упоминания криптовалюты в назначении платежа.
- Нажмите «оплатил» и приложите подтверждение, если площадка его запрашивает: без этого шага таймер сделки истечёт.
- Дождитесь, пока продавец отпустит 541,13 USDT, и перенесите их внутренним переводом на торговый счёт.
Результат проверяемый. На торговом счёте должна оказаться та же сумма, что указана в завершённой сделке, без вычетов. Расхождение означает, что вместо внутреннего перевода был вывод в сеть.
Где чаще всего ломается процесс
Поломки в этой операции однотипны, и все они стоят денег. В обращениях читателей повторяется один сюжет: сделка открыта, таймер идёт, перевод не проходит из-за лимита, о котором человек не знал. Таких писем много.
- Надбавка в курсе объявления: её не видно, пока не сверишь с биржевой ценой.
- Вывод в блокчейн вместо внутреннего перевода — сетевой сбор на пустом месте.
- Конвертация стейблкоина рыночным ордером, когда хватило бы аккуратной сетки лимитных заявок.
- Просроченный таймер: сделка закрывается, деньги возвращают через апелляцию.
Дисциплина заявок снимает часть потерь. Если заведённая сумма нужна под регулярные покупки, распределять её удобнее через бот усреднения с фиксированным шагом, а не единым рыночным ордером на весь баланс.
Как снизить риск блокировки со стороны банка
Банк смотрит на операцию глазами 115-ФЗ: ему важны источник средств, рисунок платежей и совпадение имён. Гарантий тут не даёт никто. Управляемых факторов, однако, хватает.
- Переводите со счёта, оформленного на вас, и принимайте только на свои реквизиты.
- Не пишите в назначении платежа слова об обмене, криптовалюте или USDT.
- Не принимайте оплату от третьего лица вместо продавца: это повод для запроса.
- Держите ровный рисунок операций — десятки встречных переводов в сутки выглядят как обменный бизнес.
- Сохраняйте выписки и историю сделок: при запросе банк просит подтвердить происхождение средств.
Что делать, если операция зависла или счёт ограничен
Зависшая сделка — штатная ситуация с готовой процедурой. Апелляция открывается внутри сделки, решение принимает служба поддержки площадки по приложенным доказательствам, и пока спор идёт, актив остаётся в эскроу: ни одна сторона его не забирает. Сроки рассмотрения у площадок разные, ускорить их нельзя.
Банковские ограничения снимают иначе. Запрос по 115-ФЗ закрывают документами: выписка по счёту, история сделок с площадки, пояснение об источнике средств. Срок на ответ ограничен. Молчание воспринимается хуже неудобного объяснения.
Итог: какой способ под какую сумму
Разобранный пример масштабируется линейно. Надбавка в 1,43% на 50 000 ₽ — это 713 ₽, на 300 000 ₽ уже 4 290 ₽, и на средних суммах сверка курса окупает минуту работы. Крупные пополнения разумнее вести через контур из реестра, а не через частное объявление. Заведённый баланс открывает не только пары с биткоином: на криптобирже торгуются и традиционные активы, от индексов до металлов.
Материалы по теме
- Как сравнить биржевую и ончейн-цену токена — чем сверять курс объявления перед сделкой.
- Как настроить бот усреднения — что делать с заведённой суммой дальше.
- Как настроить сетку заявок — как не отдавать спред рыночному ордеру.
- Какие традиционные активы можно торговать на криптобирже — куда направить пополненный баланс.
Частые вопросы
Сколько это стоит, если комиссию никто не называет?
Цена сидит в курсе объявления. Сравните его с биржевой ценой пары в тот же момент — разница и есть плата за операцию. В разобранном расчёте она составила 1,43%, около 713 ₽ на пятьдесят тысяч. Это и есть комиссия. Отдельный сбор с покупателя чаще не берут, но окно сделки стоит прочитать до старта.
Почему на балансе оказалась не ровная сумма?
Потому что вы покупали рубли за криптовалюту по курсу с дробной частью. Пятьдесят тысяч по 92,40 ₽ дают 541,13 USDT, а не круглые 540 или 550. Шаг округления задаёт площадка. Округление вниз идёт до шага актива, и остаток в сотых долях на балансе — норма, а не ошибка площадки.
Можно ли торговать сразу после зачисления?
Нет, пока актив лежит в кошельке финансирования. Торговый стакан видит только торговый счёт, поэтому нужен внутренний перевод между счетами — он мгновенный и бесплатный. Вывод в блокчейн на этом шаге будет ошибкой: сетевой сбор спишется, а актив уйдёт на внешний адрес.
Что делать, если продавец не отпускает актив?
Откройте апелляцию внутри сделки и приложите выписку с отметкой о переводе. Пока спор не закрыт, криптовалюта остаётся в эскроу: продавец не может ни забрать её, ни отменить сделку односторонне, а решение поддержка принимает по документам, поэтому полная выписка весит больше любой переписки.
Нужно ли платить налог с такого пополнения?
Само пополнение дохода не создаёт: вы обменяли рубли на имущество. База возникает позже, при продаже цифровой валюты дороже покупки, и закон от 4 августа 2026 года прямо называет её имуществом. Сохраняйте курс и дату каждой сделки — подтверждать расход потом будет нечем.
Вердикт
Разбор на одной сумме показывает больше, чем список способов: пользователь платит не комиссией, а курсом, и половина потерь возникает уже после зачисления. Порог систематичности из 282-ФЗ развёл частный обмен и обменный бизнес: первому хватает дисциплины, второму нужен реестр. Разница принципиальная. Считайте стоимость операции целиком — от курса объявления до ордера, которым вы входите в актив. Материал отражает правила на 12 октября 2026 года и не является инвестиционной рекомендацией.
Разборы операций и изменения в регулировании — в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий