
 71.527
 2.005


Оценить результат стратегии за квартал — значит свести все сделки периода в шесть чисел и сравнить их с базой, а не с ожиданиями. Нужны чистый результат после издержек, число сделок, средний результат на сделку, максимальная просадка капитала, доля прибыльных операций и доля издержек в обороте. Квартал из десяти сделок не оценивается: выборка мала, и любой вывод по ней повторяет случайность.
Какую задачу решает квартальная оценка
Задача не в подсчёте прибыли. Прибыль видна в балансе счёта и без всякого анализа. Квартальная сводка отвечает на другой вопрос: повторяем ли результат и чем он обеспечен.
Месяц для этого короток. За тридцать дней активной торговли набирается слишком мало операций, чтобы отличить работающее правило от череды совпадений, а год — слишком длинный срок, чтобы успеть поправить то, что не работает. Квартал оказывается компромиссом: сделок уже достаточно для арифметики, а изменения ещё имеют смысл.
Второй смысл сводки — отчётный. Налоговый и управленческий учёт опирается на закрытые периоды, и привычка подводить итог квартала цифрами избавляет от восстановления истории задним числом, когда часть операций уже недоступна в выгрузке. В обращениях читателей просьба «помогите свести год по трём площадкам» приходит обычно в апреле, когда восстанавливать уже нечего.
Шесть чисел квартала
Набор минимален, но сокращать его дальше нельзя: каждое число закрывает собственную слепую зону.
| Показатель | Как считается | Что показывает | Чего не показывает |
|---|---|---|---|
| Чистый результат. | Сумма всех закрытий минус все комиссии, платы за перенос, ввод и вывод. | Фактическое изменение капитала за период. | Какой ценой достигнуто: риск остаётся за кадром. |
| Число сделок. | Количество закрытых позиций, а не исполненных заявок. | Достаточна ли выборка для выводов. | Качество отдельных решений. |
| Средний результат на сделку. | Чистый результат, делённый на число сделок. | Сколько приносит одно применение правила. | Разброс: среднее скрывает редкие крупные исходы. |
| Максимальная просадка. | Наибольшее падение капитала от локального максимума до минимума внутри квартала. | Цену результата в единицах пережитого риска. | Вероятность повторения такой же просадки. |
| Доля прибыльных сделок. | Число закрытий в плюс, делённое на общее число сделок. | Как часто правило срабатывает. | Размер выигрыша: высокая доля сочетается с убытком. |
| Доля издержек в обороте. | Все платы, делённые на суммарный оборот квартала. | Сколько стратегия отдаёт площадке. | Где именно теряется: нужна разбивка по видам плат. |
Как свести квартал: шаги с параметрами
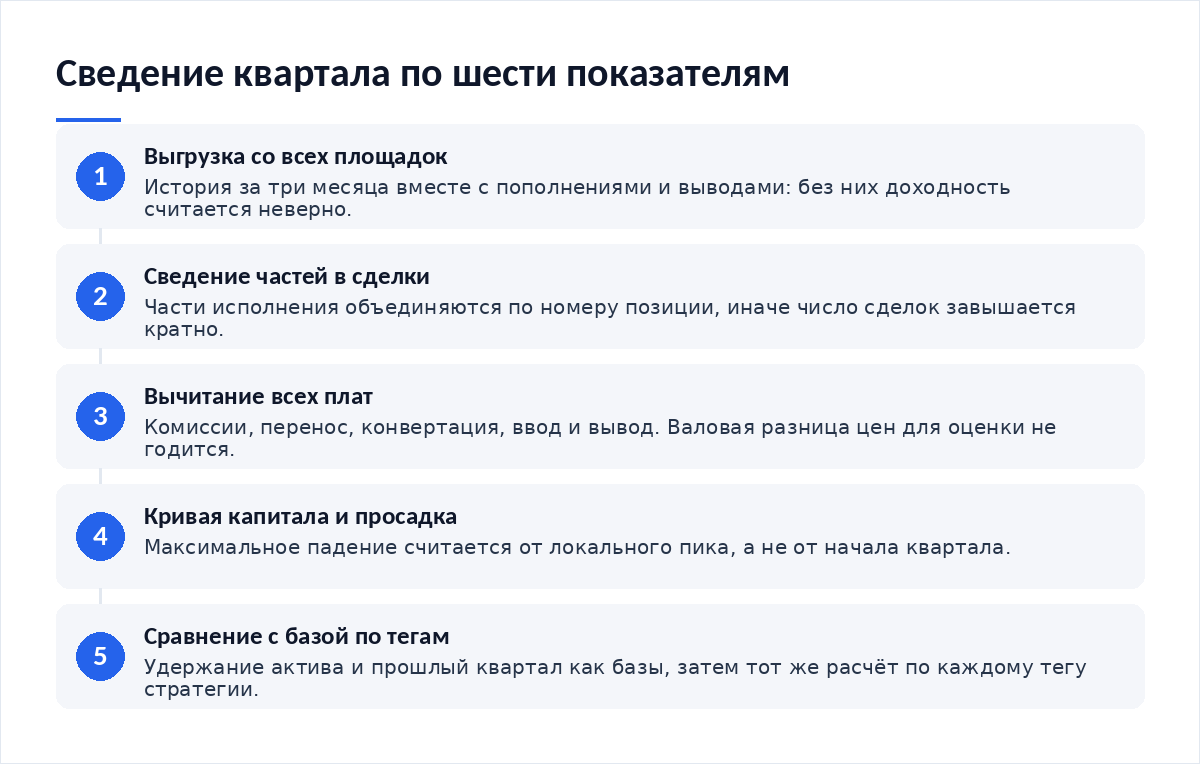
- Выгрузите историю операций со всех площадок за три месяца, включая ввод и вывод средств. Без операций пополнения доходность считается неверно.
- Сведите части исполнения в сделки по номеру позиции. Иначе число сделок завышается кратно, а средний результат падает.
- Вычтите все платы: комиссии обеих сторон, перенос, конвертацию, ввод и вывод. Валовая разница цен к оценке стратегии отношения не имеет.
- Постройте кривую капитала по дням и снимите с неё максимальную просадку. Просадка берётся от пика, а не от начала квартала.
- Выберите базу сравнения и посчитайте её на том же периоде. Это может быть простое удержание основного актива или результат предыдущего квартала.
- Разметьте сделки тегами стратегии и повторите расчёт по каждому тегу отдельно. Общая цифра нередко держится на одном правиле из четырёх.
Расчёт на примере суммы
Вывод из этой арифметики неприятный и полезный одновременно. Стратегия заработала, но проиграла пассивному удержанию при большем пережитом риске, а издержки съели почти половину валовой разницы цен. Без сравнения с базой цифра 7,4% выглядела бы успехом.
Качество исполнения регуляторы считают измеримой величиной и требуют его раскрывать. Комиссия по ценным бумагам США 6 марта 2024 года приняла поправки к правилу 605 о раскрытии информации об исполнении заявок, выпуск 34-99679; документ вступил в силу 15 апреля 2024 года, а срок исполнения требований после переноса назначен на 1 августа 2026 года. Поправки распространили отчётность на более широкий круг брокеров и включили в неё дробные количества и заявки меньше стандартного лота. На 15 октября 2026 года режим применяется.
Что видно в сводке и как это читать
Сведённый квартал читается по сочетаниям чисел, а не по каждому в отдельности. Четыре сочетания встречаются чаще прочих.
- Доля прибыльных высокая, чистый результат отрицательный — убытки крупнее выигрышей, проблема в правиле выхода.
- Чистый результат положительный, просадка больше результата — риск не окупается, а размер позиции завышен.
- Издержки больше четверти валовой разницы — стратегия работает на площадку, и число сделок стоит сократить.
- Результат держится на двух-трёх сделках из шестидесяти — это не стратегия, а попадание, и повторяемость не доказана.
- Все теги в небольшом минусе, кроме одного в крупном плюсе — остальные правила тянут капитал вниз.
Для автоматических схем сводка строится так же, но число сделок растёт на порядок: материал о том, как настроить бот усреднения, показывает, откуда берутся десятки операций внутри одной позиции. То же относится к многоуровневым схемам — настроенная сетка заявок даёт кратно больше строк в выгрузке, и сведение частей в сделки становится обязательным шагом, иначе средний результат на сделку теряет смысл.
Ошибки в квартальной оценке
Первая ошибка — считать по балансу счёта. Пополнения и выводы внутри квартала искажают картину, и прирост капитала перестаёт отражать работу стратегии.
Вторая — оценивать валовую разницу цен. Комиссии, плата за перенос и конвертация в сумме дают величину, сопоставимую с результатом периода, поэтому стратегия, прибыльная до издержек, после их вычитания часто оказывается убыточной.
Третья ошибка — отсутствие базы сравнения. Без неё непонятно, заработали вы благодаря правилам или вместе с рынком, который рос сам по себе; именно поэтому сравнение имеет смысл вести и с готовыми биржевыми инструментами, у которых издержки известны заранее, — как устроены биржевые фонды с плечом и почему они теряют стоимость со временем разобрано отдельно. Четвёртая — сводить площадки в одну цифру без учёта курса конвертации на даты операций.
Пятая ошибка — менять правила по ходу квартала. Сводка тогда описывает смесь из трёх стратегий, и отнести результат не к чему. Шестая — игнорировать инструменты с разной природой в одном расчёте: если часть позиций открыта в токенизированных активах, стоит понимать, какие традиционные активы можно торговать на криптобирже и чем их издержки отличаются от обычных пар. Седьмая — выбрасывать неудачный квартал из истории: именно он содержит данные о поведении стратегии в неблагоприятной среде.
Итог
Квартал сводится к шести числам и одной базе сравнения. Чистый результат считается после всех плат, число сделок определяет, можно ли вообще делать выводы, просадка показывает цену результата. Сравнение с удержанием актива отвечает на вопрос, окупились ли усилия. Разбивка по тегам показывает, какое правило работает. Решение по итогам квартала бывает одно из трёх: продолжать без изменений, сократить число сделок или отключить проигрывающий тег.
Частые вопросы
Сколько сделок нужно, чтобы выводы имели смысл?
Ориентир — от тридцати закрытых позиций за период, и чем выше разброс результатов, тем больше нужно. При десяти сделках доля прибыльных в 70% и в 40% отличаются двумя-тремя случайными исходами. Если за квартал набралось меньше тридцати, сводку делают, но решения откладывают до накопления выборки.
С чем сравнивать результат квартала?
С двумя базами. Первая — удержание основного актива весь период без операций: она показывает, окупилась ли активность. Вторая — ваш собственный предыдущий квартал: она показывает направление изменений. Сравнение с чужими результатами бесполезно, потому что размер капитала, инструменты и ставки комиссий у всех разные.
Как учитывать открытые позиции на конец квартала?
Отдельной строкой и по текущей переоценке, не смешивая с закрытыми сделками. Бумажный результат открытой позиции не окончателен и меняется после отчётной даты. Удобный вариант — две отдельные таблицы: реализованный результат по закрытым сделкам квартала и переоценка открытых позиций с обязательным указанием даты, на которую она снята.
Что делать, если квартал убыточный?
Разобрать по тегам до любых изменений. Часто минус даёт одно правило, а остальные работают, и отключение проигрывающего тега решает задачу без переделки всей схемы. Если убыток распределён ровно по всем тегам без исключения, причина обычно лежит в размере позиции или в накопленных издержках, а не в логике самих входов.
- Как настроить бот усреднения — откуда берутся десятки операций внутри одной позиции.
- Как настроить сетку заявок — почему части исполнения приходится сводить в сделки.
- Как устроены биржевые фонды с плечом — база сравнения с заранее известными издержками.
- Какие традиционные активы можно торговать на криптобирже — чем отличаются издержки разных инструментов.
Первоисточники: поправки SEC к правилу 605 о раскрытии информации об исполнении заявок и ежемесячный «Обзор рисков финансовых рынков» Банка России, последний выпуск которого на 15 октября 2026 года охватывает сентябрь. Состав выгрузки, глубина хранения истории и формат отчёта о комиссиях у площадок различаются — сверяйте их в справочном разделе до начала квартала, а не после того, как он закончился.
Вердикт
Квартальная сводка полезна тем, что лишает результат права на интерпретацию. Шесть чисел и база сравнения отвечают на вопрос однозначно, и спорить с ними сложнее, чем с ощущением удачного периода. Из редакционной практики: читатели, впервые посчитавшие долю издержек в обороте, чаще сокращают число сделок, чем меняют логику входов. Неудачный квартал при этом стоит хранить наравне с удачным — он единственный показывает поведение стратегии в плохой среде.
Разборы биржевой механики — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий