
 60.329
 1.684

Лаунчпад сводит три операции в один сценарий: выпуск токена, создание начального пула ликвидности и открытие торговли. Весь запуск занимает минуты и почти ничего не стоит создателю. Отсюда и ответ на вопрос, как устроены лаунчпады мемкоинов и почему большинство запусков проваливаются: провал заложен в структуре — у создателя доля и мгновенный выход, у покупателя график и никаких обязательств контрагента перед ним. Конкретные сервисы в разборе не называем и участие не рекомендуем.
Что показывает лаунчпад на самом деле
Снаружи это выглядит как площадка размещения. Внутри — конвейер. Сервис не отбирает проекты, не проверяет замысел и не отвечает за продолжение разработки: он выполняет последовательность технических операций, и его экономика построена на числе запусков, а не на их исходе.
Отсюда первое следствие, которое стоит проговорить до разбора шагов. Стоимость запуска близка к нулю, поэтому ограничителем служит не ресурс создателя, а внимание покупателей — величина конечная. Чем больше запусков в единицу времени, тем меньше притока приходится на каждый; это арифметика распределения, и она не зависит от качества замысла.
Как устроен запуск: шаги механизма
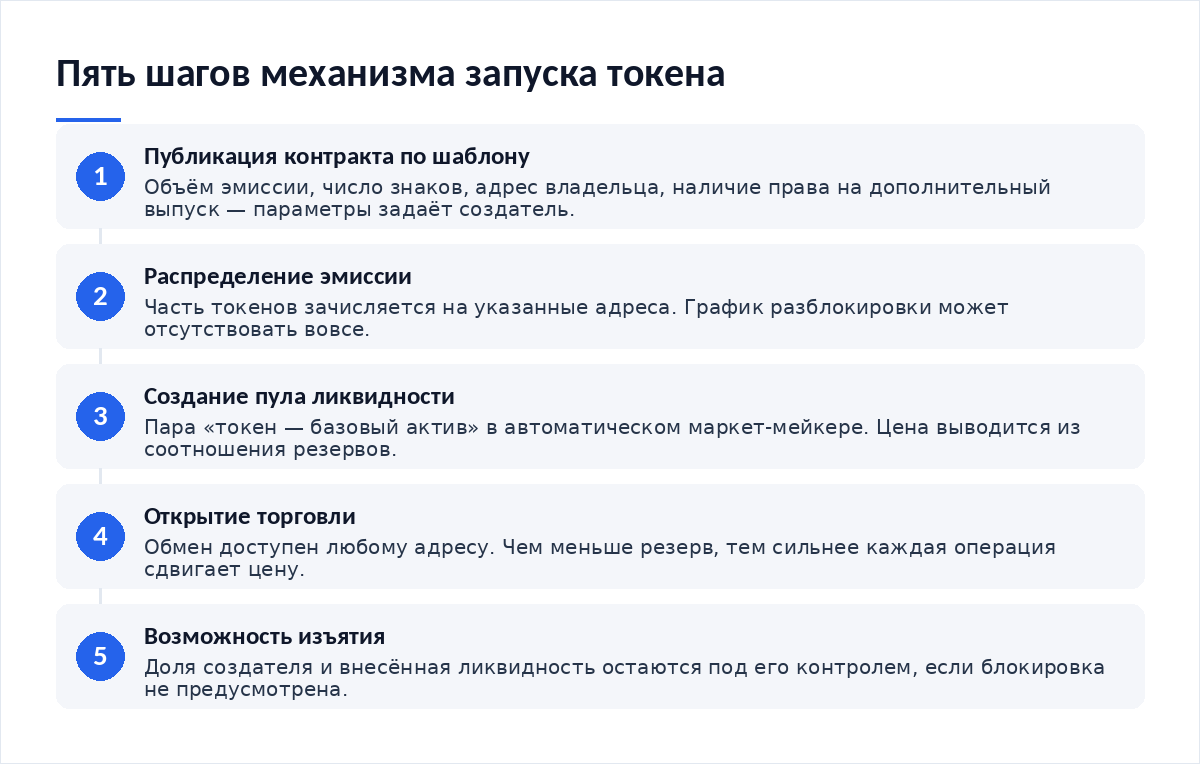
- Публикация контракта. Шаблон с заданными параметрами: объём эмиссии, число знаков после запятой, адрес владельца, наличие или отсутствие права на дополнительный выпуск.
- Распределение эмиссии. Часть токенов зачисляется на адреса, указанные при запуске. График разблокировки может отсутствовать — тогда продажа возможна с первой минуты.
- Создание пула. В автоматический маркет-мейкер вносится пара «токен — базовый актив». Цена здесь вычисляется из соотношения резервов, а не складывается из заявок в книге.
- Открытие торговли. Обмен становится доступен любому адресу. Первые покупки двигают цену вверх тем сильнее, чем меньше резерв в пуле.
- Возможность изъятия. Доля создателя и внесённая ликвидность остаются под его контролем, если условия контракта не предусматривают блокировки.
Пятый шаг и есть точка, в которой механизм отличается от любого регулируемого размещения. Там изъятие ограничено договором и раскрытием. Здесь — настройками контракта, которые задал тот же человек, что получил долю.
Как устроены лаунчпады мемкоинов и почему большинство запусков проваливаются
Сложим структуру воедино. Источник роста цены — приток новых покупателей, потому что денежного потока у токена нет: ни выручки, ни процента, ни права на долю в чём-либо. Пока приток есть, цена в пуле растёт; как только он останавливается, цена опирается на тот же резерв, что и на старте, — и опирается уже сверху.
Теперь добавим издержки создания. Они близки к нулю, значит, число параллельных запусков ограничено скоростью публикации контрактов. Внимание покупателей при этом не растёт пропорционально, поэтому средний приток на один запуск сокращается по мере роста их числа — структурно, без всякой статистики.
И третий элемент. У создателя есть доля, возможность выхода в любой момент и отсутствие обязательств перед покупателями: ни раскрытия, ни обязанности поддерживать резерв, ни обещания продолжать разработку. Асимметрия здесь не в информации о замысле, а в информации о моменте выхода — создатель знает своё распределение и свой план, покупатель видит кривую.
Сдвиг цены от собственной операции — это расход, хотя в выписке он не выделен отдельной строкой. Он прячется в разнице между ожидаемой и полученной ценой обмена, поэтому, считая результат, стоит проверить корректность расчёта прибыли и убытка с учётом этой разницы, а не только комиссии сети.
Где в структуре заложена асимметрия
Разберём по порядку. Роли заданы заранее. Создатель — долю эмиссии, контроль над параметрами контракта и право изъять внесённую ликвидность, если блокировка не предусмотрена. Сервис — плату за операции независимо от исхода. Покупатель — токен, возможность обменять его обратно по текущему состоянию пула и ничего больше: ни требования к кому-либо, ни обязательства контрагента, ни документа, который можно было бы предъявить.
Проверить распределение можно лишь частично. Данные сети показывают адреса и остатки, но не показывают, кому эти адреса принадлежат; один участник распределяет долю по десяткам адресов без ограничений, и картина «широкого распределения» строится техническими средствами за несколько минут. Поэтому вывод «доля создателя мала» из обозревателя сети не следует.
Почему график свежего запуска нечитаем
Здесь кончаются приёмы технического анализа. На графике, которому несколько часов, нет ни уровней поддержки, ни сопротивления: уровень требует повторных касаний на сопоставимых объёмах, а касаний пока не было. Нет и смысла в скользящей средней, RSI или MACD — период индикатора превышает длину истории.
Отдельная сложность — масштаб. На минутных барах видна микроструктура обменов внутри пула, на часовых история состоит из нескольких свечей, и ни один масштаб не даёт того, для чего эти инструменты придумывались. Попытка выбрать рабочий таймфрейм на сорока барах упирается в отсутствие данных, а не в методику.
Из редакционной практики: в обращениях читателей разметка свежих запусков встречается постоянно, причём с уровнями, проведёнными по двум точкам. Это первая из типичных ошибок разметки графика, и исключить их дешевле, чем объяснять потом расхождение с итогом.
Правовая рамка и что она меняет
С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», опубликованный 4 августа 2026 года. Рамка задана на уровне закона, и обращаться к её тексту стоит напрямую: пересказы расходятся между собой.
Полезно сопоставить с регулируемым сегментом цифровых прав, где есть названный оператор, отчётность и раскрытие. Банк России в обзоре рисков финансовых рынков за февраль 2026 года приводит по платформам операторов информационных систем: активных пользователей по итогам IV квартала 2025 года — 84 тыс. лиц против 62 тыс. кварталом ранее, а 62% выпусков размещены на срок до одного месяца. Цифры относятся к цифровым финансовым активам, не к токенам лаунчпадов, и приведены именно для контраста: там известен оператор и форма отчётности, здесь — только адрес контракта.
Правила, которые дисциплинируют оценку
- Параметры контракта прочитаны: право на дополнительный выпуск, адрес владельца, возможность изменения правил перевода.
- Условия ликвидности выяснены: заблокирована ли она, на какой срок и чем это подтверждается.
- График разблокировки доли создателя найден — или зафиксировано, что его нет.
- Размер резерва в пуле сопоставлен с размером предполагаемой операции.
- Распределение по адресам не принято за распределение по людям.
- Любая процентная статистика «успешных запусков» проверена по первоисточнику и периоду.
Чек-лист не превращает запуск в понятный инструмент и не предназначен для этого. Он помогает отличить незнание от иллюзии знания — и только. Если по какому-то пункту ответа нет, его отсутствие и есть ответ.
Ещё одна поправка касается счёта. Токены свежих запусков двигаются вместе чаще, чем кажется со стороны: приток покупателей и его остановка приходят на весь сегмент разом, и несколько строк в журнале оказываются одной ставкой. Прежде чем складывать такие результаты, имеет смысл оценить риск одновременных позиций.
Итог: что даёт структура каждой стороне
| Элемент структуры | Что он даёт создателю | Что остаётся покупателю |
|---|---|---|
| Публикация контракта по шаблону | Запуск за минуты при издержках, близких к нулю | Адрес контракта, параметры которого нужно читать самому |
| Распределение эмиссии до торговли | Долю на своих адресах, часто без графика разблокировки | Неизвестный объём, способный выйти на рынок в любой момент |
| Пул с небольшим резервом | Быстрый рост цены на первых покупках | Крупный сдвиг цены от каждой собственной операции |
| Отсутствие обязательств по раскрытию | Свободу не сообщать ни о чём и не отчитываться | Данные сети без привязки адресов к лицам |
| Незаблокированная ликвидность | Возможность изъять резерв из пула | Риск остаться с токеном без пары для обмена |
Таблица читается в одну сторону. Строки однотипны. Ни в одной строке покупатель не получает обязательства контрагента — и это свойство конструкции, а не недостаток отдельного сервиса.
Частые вопросы
Почему нельзя привести процент провалившихся запусков?
Условий три. Такая цифра требует определения провала, фиксированного периода и описанной методики сбора. Без этих трёх условий процент не проверяется и не воспроизводится. Мы предпочли разобрать механизм: структура запуска объясняет исход точнее, чем число, источник которого нельзя открыть и перечитать.
Можно ли по обозревателю сети понять, кому принадлежит доля?
Нет, не понять. Обозреватель показывает адреса и остатки, но не владельцев. Один участник распределяет долю по произвольному числу адресов за несколько минут, и внешне это выглядит широким распределением. Вывод о концентрации по числу адресов делать нельзя — техническая возможность их создания ничем не ограничена.
Работает ли технический анализ на графике нового токена?
Истории нет. Инструменты же опираются именно на неё. Уровень требует повторных касаний, индикатор — периода длиннее доступной выборки, объём — сопоставимой базы для сравнения. На графике в несколько десятков баров получается разметка по двум точкам, то есть рисунок, а не измерение.
Чем регулируемые цифровые права отличаются от токена с лаунчпада?
Отличие в одном. В регулируемом сегменте есть названный оператор, который ведёт учёт и раскрывает информацию, и есть надзор за ним. У токена, выпущенного по шаблону, такого лица нет: есть адрес контракта и настройки, заданные при запуске. Предъявить требование тут некому, и это следствие устройства механизма.
- Как выбрать рабочий таймфрейм — почему на короткой истории выбор масштаба упирается в отсутствие данных.
- Как исключить типичные ошибки разметки графика — разбор разметки по двум точкам и других дефектов.
- Как оценить риск одновременных позиций — что считать, когда позиции в похожих активах открыты вместе.
- Как проверить корректность расчёта прибыли и убытка — учёт издержек обмена и сдвига цены в собственном результате.
Вердикт
Разбирать лаунчпад как инвестиционный инструмент бессмысленно: это конвейер технических операций, и его устройство отвечает не на вопрос «вырастет ли», а на вопрос «кто чем рискует». Структура распределяет роли заранее — создателю доля и выход, сервису плата за операции, покупателю кривая цены в тонком пуле. Проценты успеха без первоисточника и периода мы не приводим и советуем относиться к ним так же. Если по ключевым пунктам чек-листа ответов нет, это не повод искать их у продавца — это и есть результат проверки.
Разборы механик и проверенные данные публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий