
 60.303
 1.685

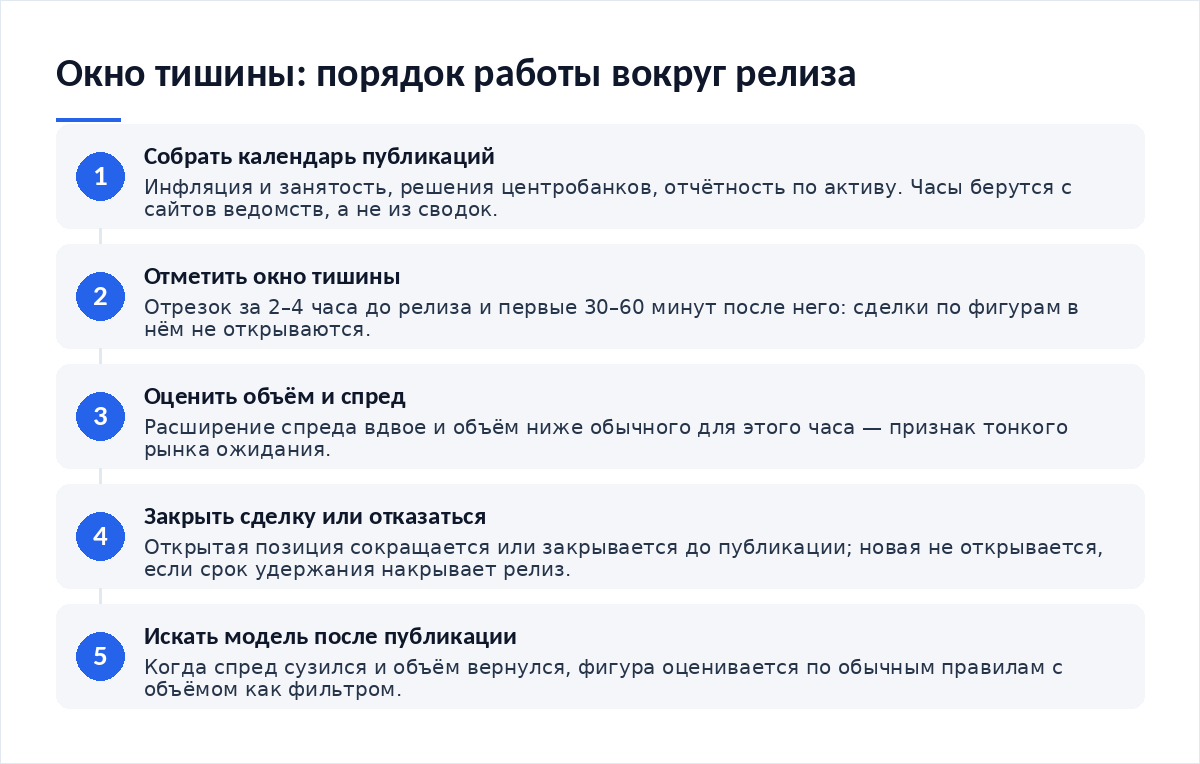
Модель, сложившаяся перед публикацией статистики, живёт до момента публикации. Дальше цена переоценивается по данным, которых в фигуре не было, и перекрытие тела перестаёт что-либо значить, каким бы убедительным оно ни выглядело на графике за минуту до релиза. Отсюда рабочее правило: сделка по модели открывается только если её срок удержания заканчивается до релиза. Порядок такой. Собрать календарь. Отметить окно тишины. Оценить объём и спред. Закрыть позицию до публикации или не открывать вовсе.
Что показывает модель на самом деле
Рынок ожидания устроен иначе. Крупные участники перед релизом сокращают активность: заявки снимаются, спред расширяется, объёмы падают. Книга становится тоньше. Перекрытие тела в таких условиях достигается меньшим усилием, и то же самое движение, которое в обычный день потребовало бы серьёзного объёма, рисуется парой заявок среднего размера.
Получается двойная проблема. Как торговать свечную модель поглощения перед выходом важной статистики — вопрос не только о сроке жизни сигнала, но и о его качестве: фигура формируется на нехарактерной ликвидности и описывает рынок, которого через час не будет. Сигнал слабее обычного. Срок его действия короче обычного, и оба искажения действуют в одну сторону — трейдер переоценивает фигуру именно там, где её стоило бы недооценить сильнее обычного.
Календарь и окно тишины
Календарь собирается один раз и дальше поддерживается. Нужны три группы событий: данные по инфляции и занятости, решения центральных банков, отчётность и регуляторные публикации по конкретному активу. Часы берутся с сайтов ведомств. На 17 октября 2026 года ценовая статистика Бюро трудовой статистики США выходит в 08:30 по времени восточного побережья: график релизов индекса потребительских цен опубликован на сайте ведомства, следующие даты — 10 ноября и 10 декабря 2026 года.
Второй якорь ближе. По графику Банка России заседание Совета директоров по ключевой ставке назначено на 23 октября 2026 года, а пресс-релиз публикуется в 13:30 по московскому времени, пресс-конференция начинается в 15:00. Две точки в один день. Реакция рынка нередко растягивается на оба события, поэтому окно тишины закрывает не только минуту релиза, но и час выступления.
| Окно относительно публикации | Что происходит с ликвидностью | Что делать с моделью поглощения | Главный риск |
|---|---|---|---|
| За 2–4 часа до релиза | Объёмы снижаются, спред расширяется, крупные заявки снимаются | Новые сделки по модели не открываются | Фигура нарисована малым объёмом и не отражает интереса участников |
| За 15 минут до релиза | Книга тонкая, котировки стоят узким коридором | Открытые позиции закрываются или сокращаются | Защитная заявка исполнится по худшей цене из-за разрыва |
| Первые минуты после релиза | Резкое расширение диапазона, оба направления в течение одной свечи | Сделок нет, свеча не используется как модель | Прострел в обе стороны выбивает заявки по любой цене |
| Через 30–60 минут после релиза | Ликвидность восстанавливается, спред сужается | Модель оценивается по обычным правилам, с объёмом как фильтром | Повторная реакция на детали отчёта и комментарии |
Разбор на графике: рабочий сигнал после публикации
Рабочий вариант приходит позже события. Данные вышли, первая свеча ушла в одну сторону и вернулась, следующий час рынок перестраивается, а через полтора часа на прежнем уровне поддержки складывается бычье поглощение с объёмом выше среднего. Спред вернулся к норме. Теперь фигура описывает рынок, который уже знает новость, и потому сохраняет смысл дольше одной свечи, не требуя скидки на тонкую книгу ожидания.
Пример схематичен и собран задним числом как иллюстрация последовательности, а не как сделка для повторения. Оговорка существенна: на разборе момент восстановления ликвидности виден сразу, а в реальном времени он определяется только по спреду и объёму, которые приходится смотреть руками в терминале.
Разбор на графике: ложный сигнал в часы ожидания
Теперь противоположный случай. До публикации полтора часа, объём вдвое ниже среднего, цена стоит в узком коридоре; на границе коридора складывается аккуратное медвежье поглощение. Фигура безупречна. Объёма под ней нет. Через полтора часа данные выходят лучше ожиданий, цена уходит вверх разрывом, и защитная заявка исполняется выше уровня, на котором стояла, то есть дороже, чем предполагал расчёт перед входом.
Эта разница между заявленным и фактическим риском — главная цена сделки перед релизом. Стоп по рынку в разрыве исполняется по первой доступной цене, а не по указанной, и зафиксированный убыток выходит больше расчётного. Стоп-лимит ведёт себя иначе. Он может не исполниться совсем, оставив позицию открытой против движения. Результат сделки в таком случае считается отдельно, и порядок разобран в материале о том, как проверить корректность расчёта прибыли и убытка, где фактическая цена исполнения расходится с заявленной.
Связка с другими инструментами
Перед релизом работают не индикаторы, а измерения состояния рынка.
- Спред. Главный признак тонкого рынка ожидания: расширение спреда вдвое относительно обычного уровня отменяет сделку без дополнительных условий.
- Объём торгов. Сравнение с тем же часом предыдущих дней показывает, насколько участники вышли из рынка перед публикацией.
- Диапазон свечей. Сжатие диапазона перед событием означает ожидание, а не согласие, и расширение после релиза бывает кратным.
RSI и MACD здесь бесполезны. Они описывают инерцию, которой публикация не касается, и их показания после релиза переписываются одной свечой. Выбор режима маржи важнее настроек индикатора: при проколе на публикации изолированная и кросс-маржа ведут себя по-разному, и разница разобрана в материале о том, как выбрать между изолированной и кросс-маржой.
Отдельная ловушка — несколько позиций в один релиз. Публикация действует на весь рынок, поэтому четыре сделки по разным инструментам в момент выхода данных ведут себя как одна увеличенная позиция. Риск складывается. Как считать такой общий предел по счёту, показано в разборе про оценку риска одновременных позиций, и там же разобран случай с четырьмя сделками под один релиз.
Правила, которые дисциплинируют
- Календарь открыт до графика.
- Сделка по модели открывается только тогда, когда расчётный срок удержания заканчивается раньше публикации, и это проверяется до клика, а не после.
- Спред сверен с обычным уровнем.
- В первые минуты после релиза свечи не используются как модели: диапазон расширен, а перекрытие тела в таких условиях не означает смену интереса участников и не даёт оснований для входа.
- Позиция под релиз одна.
- Размер позиции уменьшается заранее, если решение держать её через публикацию принято сознательно и риск пересчитан с учётом возможного разрыва цены, а не задним числом, когда разрыв уже случился.
Итог
Перед публикацией статистики модель поглощения теряет и в качестве сигнала, и в сроке его действия, причём обе потери приходят одновременно и по одной причине. Качество падает из-за тонкой книги, срок обрезается моментом релиза, и оба искажения складываются. Правило одно. Либо сделка закрывается до публикации, либо не открывается, либо открывается уменьшенным размером как осознанная ставка на данные. Статистику отработки модели в окне релизов редакция подтвердить не смогла: публикаций с раскрытой методикой найти не удалось, поэтому цифр вероятности здесь нет ни по одному инструменту. Механику входа и расходов на удержание по бессрочным контрактам в этих условиях разбирает материал о том, как открыть первую позицию по бессрочному контракту.
Частые вопросы
За сколько часов до публикации прекращать сделки по моделям?
Ориентир — два-четыре часа. Точная цифра зависит от инструмента и от значимости события: по решениям центральных банков рынок замирает раньше, чем по второстепенной статистике. Смотрите на спред и объём. Они покажут начало окна тишины точнее любого фиксированного правила, потому что реагируют на фактическое поведение участников.
Можно ли торговать саму свечу реакции на публикацию?
Как модель — нет. Свеча реакции перекрывает несколько предыдущих тел почти всегда, и формальные признаки поглощения в ней есть, но причина перекрытия внешняя. Это не смена интереса участников. Дождитесь восстановления спреда и обычного объёма, и только после этого оценивайте фигуры по стандартным правилам.
Что делать с открытой позицией, если релиз уже через полчаса?
Сократить или закрыть. Решение зависит от того, достигнута ли первая цель: при частичной прибыли разумно закрыть часть и перенести стоп, при нулевом результате — выйти целиком без споров с собой. Удержание полного размера через публикацию превращает техническую сделку в ставку на отчёт, который вы не читали.
Помогает ли изолированная маржа при проколе на публикации?
Ограничивает потерю по одной позиции. Изолированный режим отделяет риск сделки от остального счёта, но не защищает от проскальзывания внутри этой сделки. Разрыв даст больший убыток. Режим выбирают до релиза.
Материалы по теме
- Как проверить корректность расчёта прибыли и убытка — как учесть проскальзывание на разрыве, из-за которого фактический убыток расходится с расчётным.
- Как выбрать между изолированной и кросс-маржой — поведение двух режимов при проколе.
- Как оценить риск одновременных позиций — почему несколько сделок под один релиз считаются как одна увеличенная позиция и как свести их предел к одному числу.
- Как открыть первую позицию по бессрочному контракту — механика входа и расходы на удержание.
Вердикт
Публикация статистики обнуляет технический сигнал быстрее, чем любое движение цены, и бороться с этим бессмысленно — расписание известно заранее. Календарь дешевле любого индикатора. Я считаю окно тишины обязательной частью разметки, наравне с уровнями: отмечено событие — отмечен и отрезок, в котором фигуры не торгуются и позиции не набираются. Цифры вероятности отработки модели в такие часы ни один доступный первоисточник не подтверждает. Календарь событий и разборы реакции выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий