
 60.303
 1.685

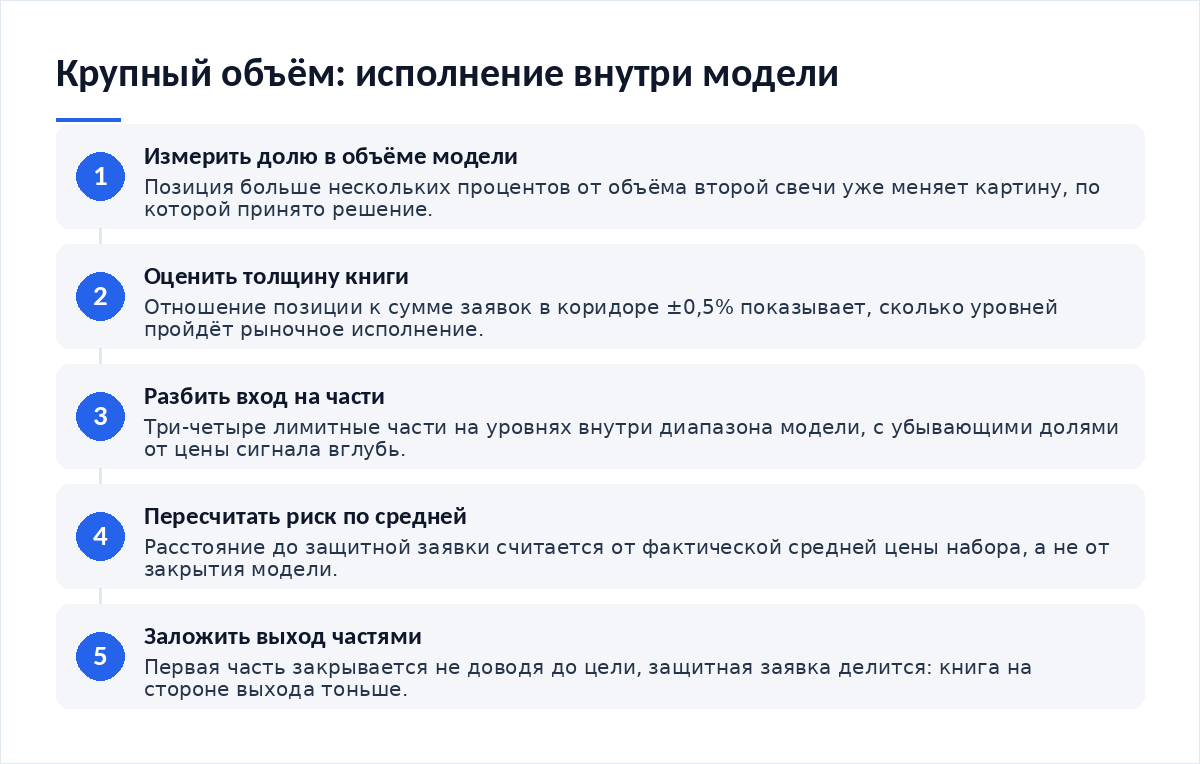
С крупной позицией модель поглощения перестаёт быть только сигналом и становится задачей исполнения. Цена закрытия второй свечи, по которой считался вход, при наборе позиции недостижима: заявка проходит сквозь уровни и сама сдвигает цену внутри диапазона модели. Отсюда три шага. Измерить долю позиции от объёма модели. Разбить вход на части. Пересчитать риск по средней цене. И только затем заложить выход.
Что показывает модель на самом деле
Модель описывает рынок без вашей заявки. Перекрытие тела сложилось на том объёме, который прошёл за период, и крупный участник к этому объёму ещё не добавлял своего. Дальше начинается арифметика. Если планируемая позиция сопоставима с объёмом второй свечи, то её набор изменит ту самую картину, по которой принималось решение, и фигура на графике после исполнения будет выглядеть иначе.
Получается встроенное противоречие. Как торговать свечную модель поглощения с крупной позицией — вопрос о том, как войти, не испортив собственный сигнал, и единственный ответ связан не с графиком, а с темпом набора. Сигнал остаётся прежним. Цена входа оказывается другой, и расчёт риска приходится вести от фактической средней, а не от закрытия модели.
Настройки: чем измеряется собственное влияние
Два отношения дают достаточную картину. Первое — доля планируемой позиции в объёме второй свечи модели: если она превышает несколько процентов, собственное влияние уже заметно и на графике, и в выписке по сделке. Второе — отношение позиции к толщине книги в коридоре ±0,5% от цены: оно показывает, сколько ценовых уровней придётся пройти при рыночном исполнении. Оба числа считаются до заявки.
Третья величина нужна для выхода. Защитная заявка крупного размера — это ликвидность для остальных участников: её срабатывание отправляет в рынок крупное поручение в тот момент, когда цена уже движется против позиции, и книга на этой стороне тоньше обычного. Выход дороже входа почти всегда.
| Шаг исполнения | Что происходит с ценой | Как измерить заранее | Что делать |
|---|---|---|---|
| Рыночный вход одной заявкой | Заявка проходит несколько уровней, средняя цена хуже цены сигнала | Отношение позиции к толщине книги в коридоре ±0,5% | Отказаться от рыночного исполнения в пользу лимитных частей |
| Набор лимитными частями внутри диапазона модели | Средняя цена ближе к сигналу, но часть объёма может не исполниться | Диапазон модели делится на три-четыре уровня с заранее заданными долями | Принять неполное исполнение как норму и считать риск по набранному объёму |
| Срабатывание защитной заявки целиком | Крупное поручение продавливает цену, фактический убыток больше расчётного | Отношение размера позиции к объёму средней свечи инструмента | Разбить защиту на части или закрывать позицию по закрытию периода |
| Выход по цели | Ликвидность на стороне выхода тоньше, чем была на входе | Толщина книги в направлении цели, замеренная до сделки | Закрывать частями, первую часть — не доводя до самой цели |
Разбор на графике: рабочий вход частями
Рабочий сценарий растянут во времени. Бычье поглощение закрылось, диапазон второй свечи разделён на четыре уровня, и лимитные заявки расставлены от закрытия вниз с долями 40, 30, 20 и 10 процентов планируемого объёма. Исполнилось три части из четырёх. Средняя цена вышла ниже закрытия модели, то есть лучше сигнальной, а риск пересчитан от этой средней до защитной заявки за тенью.
Пример схематичен и собран задним числом как иллюстрация порядка, а не как сделка к повторению. Оговорка существенна: неисполненная часть в реальном времени выглядит как упущенная возможность, и соблазн добрать её по рынку возникает именно тогда, когда цена уже ушла от уровней.
Разбор на графике: ложный расчёт по цене сигнала
Теперь ошибка, которую видно только в выписке. Решение принято по закрытию второй свечи, позиция набрана одной рыночной заявкой, и средняя цена исполнения оказалась выше сигнальной на часть диапазона модели. Расстояние до защитной заявки сократилось. Расстояние до цели выросло, и соотношение, которое на графике выглядело приемлемым, после исполнения стало другим — хотя ни одна цифра в плане не менялась.
Плечо делает эту ошибку дороже. FINRA указывает, что при недостатке собственных средств возникает внутридневной дефицит маржи, и если он не устранён, счёт может быть заблокирован для маржинальной торговли на 90 дней либо до погашения дефицита; данные проверены на 17 октября 2026 года. Крупная позиция ближе к порогу. Выбор режима маржи поэтому делается до набора, и разница разобрана в материале о том, как выбрать между изолированной и кросс-маржой.
Связка с другими инструментами
Крупной позиции помогают не индикаторы, а параметры исполнения.
- Объём второй свечи. Служит знаменателем: доля позиции в этом объёме показывает, насколько сам вход изменит картину, по которой принято решение.
- Толщина книги. Замеряется в коридоре вблизи цены и отвечает на вопрос, сколько уровней пройдёт рыночная заявка выбранного размера.
- Средний диапазон свечи. Нужен для защитной заявки: позиция размером в заметную долю этого диапазона продавит цену при срабатывании стопа.
На регулируемых рынках для крупных объёмов есть отдельный механизм. По данным Нью-Йоркской фондовой биржи, основная сессия идёт с 9:30 до 16:00 по времени восточного побережья США, а цена закрытия формируется в закрывающем аукционе в 16:00; сведения проверены на 17 октября 2026 года. Аукцион собирает заявки в одну точку и позволяет исполнить объём без прохода по уровням. У круглосуточного рынка такой точки нет, и крупный участник вынужден растягивать исполнение по времени.
Расходы на удержание считаются отдельно. Для короткой стороны плата за перенос прямо пропорциональна номиналу, и на крупном объёме она становится значимой статьёй, а не округлением. Порядок подсчёта разобран в материале о том, как оценить стоимость удержания короткой позиции, где плата переводится в деньги за один день удержания и за весь срок сделки.
Правила, которые дисциплинируют
- Доля позиции в объёме модели измерена.
- Вход разбит на части по заранее заданным уровням внутри диапазона модели, с указанием доли объёма на каждом уровне.
- Рыночные заявки не используются.
- Риск пересчитан от фактической средней цены исполнения, а не от цены сигнала, потому что расстояние до защитной заявки после набора изменилось.
- Неполное исполнение считается нормой.
- Выход заложен до входа: первая часть закрывается не доводя до цели, защитная заявка разбита на части, и обе операции учитывают, что книга на стороне выхода тоньше.
Отдельный риск — несколько позиций. Выход из них совпадает по времени, а ликвидность в такие моменты уходит со всех инструментов сразу. Как считать общий предел по счёту, показано в разборе про оценку риска одновременных позиций, и там же разобран случай одновременного закрытия по нескольким активам в один день.
Итог
Крупная позиция не меняет чтение модели поглощения, но меняет цену её исполнения. Сигнал тот же. Цена входа другая, расстояние до стопа другое, и единственный способ сохранить расчёт — набирать объём частями и пересчитывать риск по факту. Статистику влияния размера заявки на исход сделки по моделям редакция подтвердить не смогла: публикаций с раскрытой методикой найти не удалось, поэтому цифр здесь нет ни по одному рынку. Механика входа и расходы по бессрочным контрактам, где крупный номинал набирается частями, разобраны в материале о том, как открыть первую позицию по бессрочному контракту и как дробится его номинал.
Частые вопросы
Какая позиция считается крупной для модели поглощения?
Та, что заметна в объёме. Абсолютных цифр здесь нет: на ликвидном инструменте крупной будет позиция в десятки раз больше, чем на тонком. Считайте долю, а не сумму. Если ваш объём превышает несколько процентов объёма модели, вход уже влияет на картину, по которой принято решение.
На сколько частей делить вход?
Три-четыре части закрывают большинство случаев. Больше частей улучшают среднюю цену и повышают риск недобора, меньше — приближают исполнение к рыночному со всеми его издержками. Доли задаются заранее. Удобная схема — убывающие доли от цены сигнала вглубь диапазона модели, чтобы основной объём набирался по лучшим ценам.
Можно ли ставить защитную заявку на весь объём сразу?
Можно. Исполнение будет хуже расчётного. Крупный стоп срабатывает в движении против позиции, когда книга на этой стороне уже разобрана, и проходит по нескольким уровням. Разбейте защиту на части. Альтернатива — закрытие по итогам периода, но это требует присутствия в момент закрытия.
Нужно ли учитывать плату за удержание при крупном объёме?
Обязательно. Плата пропорциональна номиналу, поэтому на крупной позиции она превращается из округления в заметную статью расходов, особенно при удержании дольше одного дня. Для коротких позиций плата считается отдельно и пересчитывается при каждом изменении ставки.
Материалы по теме
- Как выбрать между изолированной и кросс-маржой — какой режим ограничивает потерю по одной крупной позиции и почему это решение принимается до набора объёма.
- Как оценить риск одновременных позиций — что происходит при одновременном выходе из нескольких крупных сделок.
- Как оценить стоимость удержания короткой позиции — из чего складывается плата за перенос и почему на крупном номинале она перестаёт быть округлением и становится отдельной статьёй расходов.
- Как открыть первую позицию по бессрочному контракту — механика входа и дробление номинала.
Вердикт
Крупный объём превращает работу по свечным моделям в задачу исполнения, где график задаёт только направление, а книга заявок определяет и цену входа, и сроки набора. Деление входа на части я считаю не тонкой настройкой, а условием, без которого расчёт сделки теряет смысл уже на первой заявке. Выход планируется до входа. Цифры влияния размера заявки на исход сделки ни один доступный первоисточник не подтверждает воспроизводимой методикой. Разборы исполнения крупных заявок выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий