
 60.206
 1.686

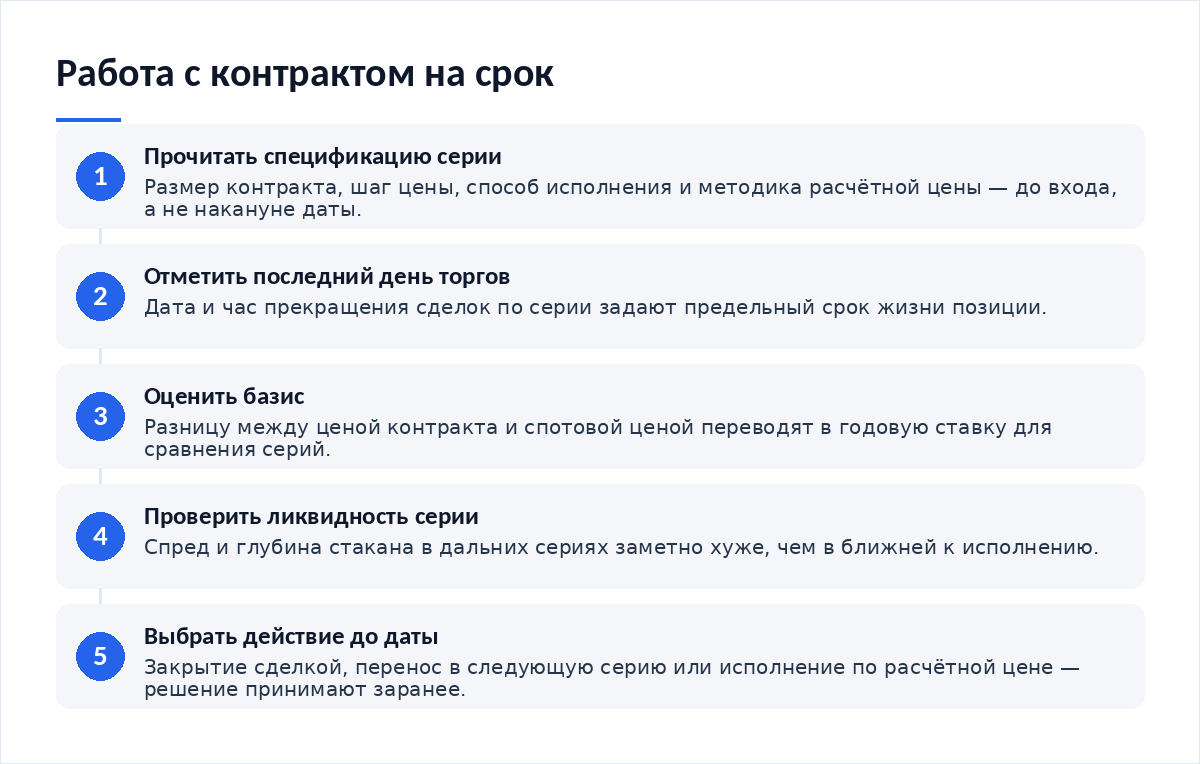
Торговля контрактом с датой экспирации начинается с чтения спецификации: размер контракта, шаг цены, последний день торгов, способ исполнения и методика расчётной цены. Дальше смотрят на базис — разницу между ценой контракта и ценой базового актива, которая сходится к нулю к моменту исполнения. За несколько дней до даты позицию закрывают, переносят в следующую серию или оставляют под расчёт. Ставки финансирования у таких контрактов нет: её роль выполняет сам срок.
Что происходит с контрактом по шагам
Жизненный цикл серии конечен. Он расписан заранее. Это главное отличие от бессрочного инструмента, где календаря нет вовсе и где участник сам решает, сколько времени держать обязательство, оплачивая это решение периодическими платежами вместо единовременной премии за срок.
- Листинг. Площадка выводит серию в обращение по заданному циклу — месячному, квартальному или иному.
- Обращение. Контракт торгуется, базис к спотовой цене меняется вместе с ожиданиями и стоимостью денег.
- Сужение базиса. По мере приближения даты расхождение со спотовой ценой сокращается.
- Последний день торгов. Сделки по серии прекращаются в час, указанный в спецификации.
- Исполнение. Открытые позиции закрываются по расчётной цене либо исполняются поставкой базового актива.
Определения здесь устоявшиеся. В глоссарии CFTC, сверенном 15 октября 2026 года, фьючерс описан как соглашение о покупке или продаже товара с поставкой в будущем по цене, определённой в момент заключения, а расчёт наличными — как способ исполнения, при котором продавец выплачивает покупателю денежную стоимость базового актива. Два этих определения и задают развилку, с которой начинается выбор инструмента.
Расчёт базиса на конкретных числах
Базис — рабочая величина, а не теория. Считать его недолго: вычитание даёт абсолютную разницу, деление на срок переводит её в годовую ставку.
Сходимость — не рыночное мнение, а следствие конструкции: в день исполнения контракт рассчитывается по цене базового актива, и разойтись им некуда. Состояние, при котором дальние серии дороже ближних, называют контанго, обратное — бэквордацией. Это описание формы кривой на момент наблюдения. Делать из формы кривой вывод о будущем движении цены оснований нет, и путаница здесь встречается чаще, чем ошибки в арифметике, — примерно как при оценке временной стоимости опциона, где убывание со временем тоже принимают за направленный сигнал.
| Признак | Контракт с датой экспирации | Бессрочный контракт |
|---|---|---|
| Срок обращения | Ограничен последним днём торгов, указанным в спецификации серии | Не ограничен, позиция живёт до закрытия участником |
| Привязка к цене базового актива | Обеспечивается сходимостью базиса к нулю в день исполнения | Обеспечивается периодическими платежами финансирования между сторонами |
| Издержки удержания | Заложены в базис при входе и не меняются в течение жизни позиции | Возникают каждый период расчёта и зависят от текущей ставки |
| Завершение позиции | Закрытие сделкой, перенос в следующую серию или исполнение по расчётной цене | Только закрытие сделкой по инициативе участника |
| Распределение ликвидности | Сосредоточена в ближней серии, дальние торгуются с широким спредом | Сосредоточена в одном инструменте на всю глубину рынка |
Где теряются деньги незаметно
Первая потеря — вход в дальнюю серию ради лучшей цены. Спред там шире, объём меньше, и выход обходится дороже, чем выглядел вход. Вторая потеря — забытая дата. Позиция, оставленная до исполнения без намерения, превращается в расчёт по цене, которую участник не выбирал.
Третья потеря сидит в базисе. Покупая контракт с премией, участник оплачивает её целиком при удержании до исполнения, даже если спотовая цена не сдвинулась. Это и есть стоимость удержания срочной позиции, и в отчёте отдельной строкой она не появится — расходится результат сделки. Проверять такие расхождения стоит сразу, а как проверить корректность расчёта прибыли и убытка с учётом базиса, разбирается в отдельном материале.
Настройка работы с серией
Работа со срочным контрактом требует календаря. Он заменяет здесь ту дисциплину, которую в бессрочных контрактах задаёт учёт платежей финансирования.
- Выписать дату и час последнего дня торгов по каждой открытой серии.
- Определить заранее, что произойдёт с позицией: закрытие, перенос или расчёт.
- Оценить базис при входе и перевести его в годовую ставку для сравнения серий.
- Проверить спред и глубину стакана именно в той серии, где собираетесь работать.
- Уточнить способ исполнения: расчёт деньгами или поставка базового актива.
Горизонт сделки должен укладываться в срок жизни серии с запасом. Если план рассчитан на месяцы, а до исполнения две недели, позиция потребует переноса — и это отдельная операция со своими издержками. Решение, как выбрать рабочий таймфрейм, здесь прямо связано с выбором серии.
Разбор сценария
В обращениях читателей встречается такая история. Участник выбрал дальнюю серию, потому что её цена показалась привлекательнее ближней. Расчёт строился на движении базового актива в несколько процентов. Движение произошло, позиция закрылась в небольшой плюс, который почти целиком съели спред на входе и выходе плюс сузившийся базис.
Разбор показал две поправки. Премия дальней серии к спотовой цене была платой за время, и удержание до исполнения означало её полную оплату. Ликвидность дальней серии оказалась вчетверо ниже ближней, что превратило каждый вход и выход в ощутимую издержку. Ни то, ни другое не было ошибкой рынка: премия дальней серии отражала срок, а разреженный стакан отражал распределение интереса участников, сосредоточенного в ближней серии.
Чего делать нельзя
Нельзя входить в серию, не зная дату и час последнего дня торгов: от этого зависит, останется ли у вас время на закрытие позиции по своей цене или исполнение произойдёт по методике, выбранной площадкой. Нельзя трактовать контанго и бэквордацию как предсказание цены. Нельзя переносить расчёт базиса с одного актива на другой: у каждого своя стоимость удержания и своя кривая. И нельзя оставлять позицию до исполнения, если вы не готовы принять расчётную цену, рассчитанную по методике, — выбор исполнения должен быть осознанным.
Итог
Контракт с датой экспирации устроен прозрачнее бессрочного: издержки удержания видны в базисе при входе, календарь известен заранее, привязка к спотовой цене обеспечена конструкцией. Платой за прозрачность становится необходимость следить за датами и работать с распределённой по сериям ликвидностью, где ближний контракт собирает основной объём, а дальние торгуются редко и с широким спредом. Тем, кто пришёл из бессрочных инструментов, полезно сопоставить два подхода — материал о том, как открыть первую позицию по бессрочному контракту, показывает вторую половину картины.
- Как оценить временную стоимость опциона — вторая срочная конструкция, где время входит в цену.
- Как открыть первую позицию по бессрочному контракту — сравнение с инструментом без даты исполнения.
- Как выбрать рабочий таймфрейм — горизонт сделки и выбор серии.
- Как проверить корректность расчёта прибыли и убытка — где в результате прячется базис.
Частые вопросы
Что случится, если не закрыть позицию до даты исполнения?
Она исполнится по правилам спецификации. У расчётного контракта позиция закроется автоматически по расчётной цене, и разница зачислится или спишется деньгами. У поставочного потребуется передача базового актива. Способ исполнения указан в спецификации, и выяснять его нужно до входа, а не накануне даты.
Почему контракт стоит дороже базового актива?
Разница отражает стоимость денег и срок до исполнения. Премия ближних серий обычно меньше, дальних — больше, потому что время работает множителем. К дате исполнения расхождение сходится к нулю по конструкции контракта. Состояние с премией называют контанго, обратное — бэквордацией.
Есть ли у таких контрактов ставка финансирования?
Нет. Платежей между сторонами здесь не возникает: роль привязки к спотовой цене выполняет сходимость базиса. Стоимость удержания заложена в цену входа один раз и не пересматривается каждый период. Для длинных горизонтов это предсказуемее, для коротких — иногда дороже.
Какую серию выбрать новичку?
Ту, где сосредоточена ликвидность, — обычно это ближайшая к исполнению. Узкий спред и глубокий стакан экономят больше, чем кажущаяся выгода цены в дальней серии. При этом запас времени до последнего дня торгов должен покрывать планируемый срок удержания позиции.
Вердикт
Срочный контракт честнее бессрочного в одном: он показывает цену времени сразу, а не растягивает её на десятки списаний. Эта честность требует встречной дисциплины — календарь, спецификация, проверка ликвидности выбранной серии. Из редакционной практики: большая часть вопросов о «неожиданном» результате сделки со сроком снимается чтением методики расчётной цены. Разборы срочных инструментов публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий