
 60.313
 1.684

Собрать дельта-нейтральную позицию на растущем рынке — значит заранее решить, чем будет оплачена длинная нога и откуда возьмутся деньги на обеспечение короткой. Ноги расходятся в разные стороны: длинная копит нереализованную прибыль, короткая требует живых денег под убыток. На росте толпа стоит в лонге, и ставка финансирования чаще перечисляется от длинной стороны к короткой: за месяц до 16 октября 2026 года по BTC-PERPETUAL она была положительной в 93,5% почасовых наблюдений.
Куда расходятся ноги на растущем рынке
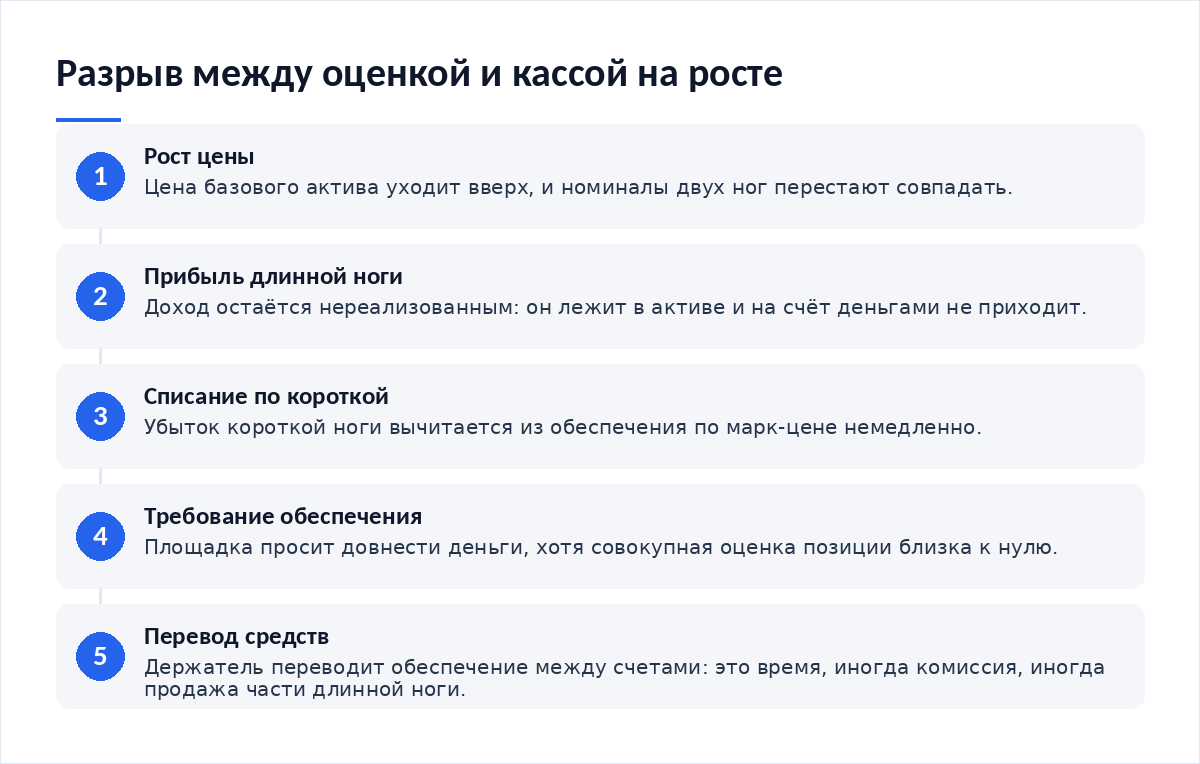
Рост разводит ноги по разным счетам. Длинная нога прибавляет в стоимости, но её прибыль остаётся нереализованной и лежит в активе. Короткая нога уходит в минус, и этот минус списывается с обеспечения по марк-цене немедленно, трижды в сутки или чаще, в зависимости от того, как площадка переоценивает позиции.
Получается перекос учёта. Активы есть, а денег нет. Держатель видит в сводке нулевой совокупный результат и одновременно получает требование довнести обеспечение по короткой ноге. Это не сбой расчёта: прибыль одной ноги засчитывается в обеспечение другой далеко не всегда, и зависит это от режима маржи. Разбор о том, как выбрать между изолированной и кросс-маржой, показывает оба случая на одинаковых числах.
Как ведёт себя ставка финансирования, когда толпа в лонге
Распространённое ожидание звучит так: цена растёт — значит, ставка растёт вместе с ней, и короткая нога зарабатывает всё больше. Данные это ожидание не подтверждают. Редакция разложила почасовые значения восьмичасовой ставки по BTC-PERPETUAL за месяц с 15 сентября по 16 октября 2026 года на дни роста и дни снижения: в дни роста средняя ставка составила 0,00462%, в дни снижения — 0,00490%. Разница в пределах шума.
Вывод из этого простой и неприятный для расчётов. Ставка отражает накопленный перекос открытых позиций, а не сегодняшнее направление. Она может оставаться высокой на откате и проседать на сильном дневном росте, потому что перекос меняется медленнее цены. Планировать доход короткой ноги по вчерашней свече нельзя.
Что меняется на растущем рынке — это устойчивость знака. Отрицательные значения за тот месяц встретились в 6,5% почасовых наблюдений, и приходились они на отдельные дни: минимум суточного начисления, минус 0,0044%, пришёлся на 25 сентября 2026 года. Максимум, 0,0566% за сутки, — на 21 сентября. Разброс между этими двумя датами двенадцатикратный, и смета, построенная на средней величине, промахивается в обе стороны.
Стоимость заёма у длинной ноги
Второй расходный узел на росте — финансирование самой покупки. Если длинная нога куплена на собственные деньги, её стоимость равна упущенной безрисковой доходности: на 16 октября 2026 года ключевая ставка Банка России составляла 14,00% годовых, и это ориентир для рублёвой части расчёта. Если нога куплена в кредит, добавляется ставка кредитора, которая на крипторынке не регулируется и устанавливается площадкой в одностороннем порядке.
Для сравнения: в регулируемом контуре правила кредитования под покупку ценных бумаг закреплены нормативно — часть 220 раздела 12 Свода федеральных нормативных актов США описывает, какой кредит и на каких условиях брокер вправе предоставить. На рынке бессрочных контрактов аналогичной нормы нет, предельное плечо задаёт площадка, и увидеть его можно там же, где смотрят, как открыть первую позицию по бессрочному контракту: по BTC-PERPETUAL в спецификации на 16 октября 2026 года указано значение 50. Редакция в расчётах не выходит за трёхкратное. Разница между регулируемым и нерегулируемым контуром здесь не формальная: в первом случае условия кредита описаны в нормативном акте и меняются через публичную процедуру, во втором они меняются решением площадки и вступают в силу тогда, когда площадка сочтёт нужным.
Расчёт на конкретных числах
| Узел | Что происходит при росте цены на 10% | Денежный эффект на номинал 10 000 долларов | Требует ли живых денег |
|---|---|---|---|
| Длинная нога | Нереализованная прибыль около 1 000 долларов остаётся в активе | Плюс 1 000 долларов в оценке | Нет, деньги не поступают на счёт |
| Короткая нога | Убыток около 1 000 долларов списывается по марк-цене | Минус 1 000 долларов из обеспечения | Да, обеспечение надо пополнить |
| Ставка финансирования | Короткая сторона получает платёж при положительной ставке | Около 46 долларов за месяц при средней ставке периода | Нет, начисляется на счёт |
| Восстановление равенства ног | Номиналы разошлись на 10%, требуется корректировка | Около 3,5 доллара комиссии за сделку по тарифу тейкера | Да, списывается сразу |
Главная строка здесь третья с конца: тысяча долларов прибыли и тысяча долларов убытка не гасят друг друга в кассе, они гасят друг друга только в оценке. Между этими двумя состояниями лежит перевод средств, время и иногда комиссия за вывод. Проверить, что именно показывает сводка, помогает материал о том, как проверить корректность расчёта прибыли и убытка по каждой ноге отдельно.
Где теряются деньги незаметно
- Прибыль длинной ноги считают доступной. Она доступна после продажи, а не до неё.
- Положительную ставку финансирования закладывают в план как постоянную величину. Её знак переворачивался в 6,5% наблюдений за месяц.
- Стоимость заёма не включают в смету, если нога куплена на собственные деньги. Упущенная доходность — такой же расход, как уплаченный процент.
- Перевод обеспечения между счетами считают мгновенным. У него есть окно и иногда комиссия.
- Плечо наращивают по мере роста. Пороги маржи при этом сдвигаются против держателя.
Если на счёте одновременно живут несколько конструкций, картина усложняется: обеспечение общее, а требования приходят от разных позиций. Как считать совокупную нагрузку, разобрано в материале о том, как оценить риск одновременных позиций.
Чего делать нельзя
- Считать короткую ногу застрахованной. Касса и оценка живут отдельно.
- Докупать длинную ногу на росте, чтобы выровнять просевшую короткую: это удвоение экспозиции, а не выравнивание, и следующий же ход цены увеличит разрыв между ногами вместо того, чтобы его закрыть.
- Закладывать ставку финансирования как гарантированный доход. Гарантий нет.
- Использовать деривативы для возврата убытка.
- Брать предельное плечо из рекламы.
Итог
- Источник денег под обеспечение короткой ноги определён заранее.
- Стоимость заёма включена в смету даже при покупке на свои.
- Ставка финансирования пересматривается по факту, а не по плану.
- Режим маржи выбран осознанно.
- Порог восстановления записан числом.
- Сценарий принудительного закрытия короткой ноги прописан.
- Как выбрать между изолированной и кросс-маржой — засчитывается ли прибыль одной ноги в обеспечение другой.
- Как проверить корректность расчёта прибыли и убытка — разбор сводки по ногам.
- Как оценить риск одновременных позиций — совокупная нагрузка на общее обеспечение.
- Как открыть первую позицию по бессрочному контракту — где смотреть маржинальные требования и начисления.
Частые вопросы
Растёт ли ставка финансирования вместе с ценой?
Прямой связи нет. По BTC-PERPETUAL за месяц до 16 октября 2026 года средняя восьмичасовая ставка в дни роста составила 0,00462%, в дни снижения — 0,00490%. Ставка следует за перекосом открытых позиций, который меняется медленнее цены. Планировать доход короткой ноги по направлению дня нельзя.
Почему на растущем рынке приходит требование довнести деньги, если позиция нейтральная?
Потому что убыток короткой ноги списывается с обеспечения сразу, а прибыль длинной остаётся нереализованной. В оценке результат около нуля, в кассе — минус. При изолированной марже прибыль длинной ноги не подпирает короткую вовсе, при кросс-марже подпирает частично.
Что считать стоимостью заёма, если длинная нога куплена на свои деньги?
Упущенную безрисковую доходность в валюте расчётов. На 16 октября 2026 года ключевая ставка Банка России — 14,00% годовых. За квартал это около 3,45% на сумму, которая лежит в активе вместо того, чтобы приносить процент. Для долларовой части берут соответствующую долларовую ставку.
Можно ли на росте обойтись без восстановления равенства ног?
Можно, но тогда конструкция перестаёт быть нейтральной. При росте на 10% номиналы расходятся примерно на ту же величину, и остаточная направленная позиция становится заметной. Выбор между частыми корректировками и накоплением перекоса — это выбор между комиссией и риском направления.
Вердикт
На растущем рынке нейтральная связка ломается не по дельте, а по кассе. Оценка сходится, деньги — нет, и требование по короткой ноге приходит раньше, чем длинная отдаёт прибыль. Ставка финансирования при этом не выручает: она отражает перекос толпы, а не ход цены, и её знак за месяц переворачивался в каждом пятнадцатом наблюдении. Планируйте источник денег под обеспечение до сборки — это важнее выбора инструмента.
Данные по ставкам, разборы конструкций и сметы удержания — в нашем Telegram-канале Cryptium.
Источники фактуры: документация по истории ставки финансирования бессрочных контрактов и часть 220 раздела 12 Свода федеральных нормативных актов США о кредите под ценные бумаги. Данные проверены на 16 октября 2026 года.









Обсуждение
Добавить комментарий