
 60.206
 1.686

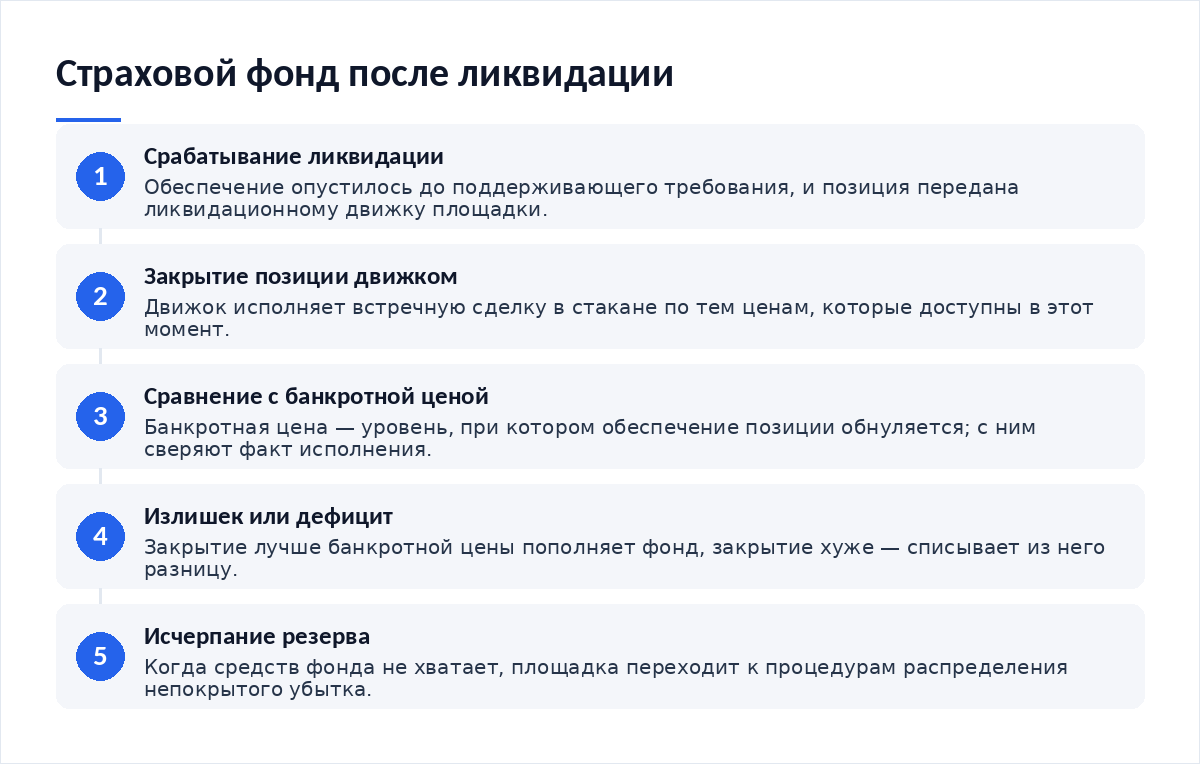
Страховой фонд площадки работает после ликвидации, а не вместо неё. Когда позицию закрывают принудительно, движок сравнивает фактическую цену закрытия с банкротной ценой — той, при которой обеспечение обнуляется. Закрыли лучше банкротной: излишек уходит в фонд. Закрыли хуже: фонд покрывает дефицит, чтобы баланс трейдера не ушёл в минус, а его контрагент получил свою прибыль. Размер фонда площадки публикуют; правила использования смотрите в документации на дату сделки.
Что происходит после ликвидации по шагам
Между срабатыванием ликвидации и окончательным расчётом проходит короткий, но содержательный отрезок. Именно в нём решается, кто оплатит разницу между расчётной моделью и реальным рынком. Разница возникает всегда. Модель считает уровень по формуле и допускает, что в этот момент в стакане найдётся встречная сторона нужного объёма, а рынок такого обещания никому не давал.
- Срабатывание. Обеспечение опустилось до поддерживающего требования, позиция передана ликвидационному движку.
- Исполнение. Движок закрывает позицию встречной заявкой в стакане или через механизм передачи.
- Сравнение. Фактическая цена закрытия сопоставляется с банкротной ценой позиции.
- Распределение. Излишек зачисляется в фонд, дефицит списывается из фонда.
- Исчерпание. Если средств фонда не хватает, площадка переходит к процедурам распределения убытка.
Ключ ко всей конструкции — зазор между уровнем ликвидации и банкротной ценой. Площадка запускает закрытие раньше, чем обеспечение обнулится, и оставляет движку запас на исполнение. Этот запас и есть источник пополнения фонда в обычные дни, когда стакан плотный, исполнение проходит близко к расчётному уровню и до банкротной цены дело не доходит.
Расчёт на конкретных числах
Разберём арифметику зазора. Она короткая. Величины условные, они показывают механику, а не тариф конкретной площадки.
Из расчёта видно, зачем нужен зазор и почему он не бесконечный. Чем шире зазор, тем раньше закрывают позицию и тем чаще фонд пополняется, но тем меньше у трейдера пространства для движения. Чем уже, тем выше риск дефицита. Площадка балансирует между этими крайностями, и выбранная ширина зазора отражается в ставке поддерживающей маржи, которую участник видит в спецификации своей ступени риска. Выбор режима обеспечения тоже влияет на итог — выбрать между изолированной и кросс-маржой стоит, понимая, что в кросс-режиме под покрытие дефицита попадает весь баланс счёта, а не маржа одной позиции.
| Признак | Страховой фонд криптовалютной площадки | Гарантийные ресурсы регулируемого клиринга |
|---|---|---|
| Источник пополнения | Излишки ликвидаций, закрытых лучше банкротной цены; иногда взносы самой площадки | Взносы участников клиринга в гарантийный фонд плюс собственный капитал центрального контрагента |
| Очерёдность использования | Задаётся правилами площадки и публикуется в её документации | Закреплена в правилах клиринга: сначала ресурсы нарушителя, затем общие ресурсы |
| Раскрытие размера | Обычно доступен публичный график баланса фонда по инструментам | Регулярная отчётность по международным стандартам раскрытия |
| Действия при исчерпании | Переход к автоматическому сокращению позиций или иной процедуре распределения | Процедуры восстановления, включая пополнение ресурсов и распределение непокрытых потерь |
| Кто устанавливает правила | Сама площадка в рамках применимого к ней регулирования | Правила клиринга, согласуемые с надзорным органом юрисдикции |
Логика второй колонки описана в международных стандартах: документ Principles for financial market infrastructures, выпущенный CPSS и IOSCO 16 апреля 2012 года на 188 страницах, задаёт требования к финансовым ресурсам инфраструктур и к порядку их использования. Проверено 15 октября 2026 года. Криптовалютные площадки этим стандартам напрямую не подчиняются, и сравнение здесь нужно для понимания разницы, а не для вывода о равноценности.
Где теряются деньги незаметно
Первое заблуждение — считать фонд страховкой трейдера. Он не возмещает убыток и не защищает от ликвидации. Назначение другое: не дать убытку одного участника перетечь к другому, то есть обеспечить, чтобы прибыльная сторона сделки получила расчёт полностью даже тогда, когда проигравшая сторона не смогла покрыть своё обязательство. Второе — игнорировать состояние фонда при выборе инструмента: резкое сокращение резерва по инструменту говорит о череде убыточных ликвидаций и о том, что запас прочности уменьшился.
Третья потеря связана со скоростью. В момент разрыва котировок движок закрывает позиции по доступным ценам, и расстояние между расчётным уровнем и фактическим исполнением растёт. Чем тоньше стакан, тем больше дефицит, который ложится на фонд. Понимать это полезно тем, кто считает, что расчётный уровень гарантирует цену выхода; как проверить корректность расчёта прибыли и убытка по факту исполнения, разбирается в отдельном материале.
Настройка собственной защиты
Повлиять на фонд трейдер не может. Это внешнее условие. Повлиять на свою зависимость от него — может, и способов немного.
- Смотреть график баланса фонда по рабочему инструменту перед открытием крупной позиции.
- Сопоставлять размер позиции с глубиной стакана, а не только с размером депозита.
- Держать защитную заявку выше уровня ликвидации, чтобы выходить самостоятельно, а не через движок.
- Учитывать, что в кросс-режиме покрытие дефицита затрагивает весь баланс счёта.
- Читать раздел документации площадки о порядке использования фонда и обновлять эти сведения.
Когда позиций несколько, зависимость складывается: дефицит по одному инструменту может запустить цепочку по остальным. Поэтому оценить риск одновременных позиций стоит до того, как рынок устроит проверку.
Разбор сценария
В обращениях читателей встречается такой сюжет. Трейдер видит, что позиция закрылась принудительно по цене хуже расчётного уровня, и считает это ошибкой площадки. Разбор показывает обычную последовательность: разрыв котировок, тонкий стакан, исполнение ниже банкротной цены, дефицит, покрытый фондом. Площадка при этом сработала по регламенту, а трейдер потерял ровно обеспечение — не больше, поскольку дефицит между фактической ценой исполнения и банкротной ценой закрыл резерв, а не его счёт.
Обратная ситуация встречается реже и удивляет сильнее. Позиция закрылась выше банкротной цены, остаток обеспечения не вернулся на счёт, а ушёл в фонд. Это тоже регламент, и он описан в документации площадки, где сказано, что остаток обеспечения после принудительного закрытия зачисляется в резерв, а не возвращается владельцу позиции. Читать её стоит до сделки, а не после.
Чего делать нельзя
Нельзя рассматривать фонд как замену управлению риском: он защищает систему расчётов, а не ваш капитал. Нельзя выбирать инструмент по размеру фонда в отрыве от ликвидности и спецификации: резерв, внушительный в абсолютных числах, выглядит иначе рядом с открытым интересом по этому же инструменту и глубиной его стакана в неспокойный час. Нельзя считать, что крупный резерв отменяет процедуры распределения убытка при череде крупных ликвидаций. И нельзя переносить правила одной площадки на другую: порядок зачисления излишков и покрытия дефицита различается.
Итог
Страховой фонд — механизм расчётной дисциплины, а не защита трейдера. Он живёт на зазоре между уровнем ликвидации и банкротной ценой: в спокойные дни наполняется излишками от аккуратных закрытий, а в дни разрывов котировок расходуется на дефициты, которые рынок создаёт быстрее, чем движок успевает находить встречные заявки. Для участника рынка практическая польза в двух действиях — смотреть динамику фонда и не доводить позицию до движка. Регуляторная рамка для организованной торговли деривативами в Европе описана в материалах ESMA о посттрейдинговой инфраструктуре и проверена 15 октября 2026 года. Начинающим эту тему полезно разобрать до того, как открыть первую позицию по бессрочному контракту.
- Как открыть первую позицию по бессрочному контракту — что проверить в документации до сделки.
- Как выбрать между изолированной и кросс-маржой — какая часть счёта попадает под покрытие дефицита.
- Как оценить риск одновременных позиций — когда дефицит по одному инструменту тянет остальные.
- Как проверить корректность расчёта прибыли и убытка — сверка факта исполнения с расчётом.
Частые вопросы
Может ли баланс счёта уйти в минус при ликвидации?
В типовой конструкции нет: для этого и существует фонд. Он покрывает разницу, когда позиция закрыта хуже банкротной цены. При изолированной марже потери ограничены обеспечением позиции, при кросс-марже — балансом счёта. Порядок на конкретной площадке описан в её документации, и его стоит сверить заранее.
Откуда в фонде берутся деньги?
Основной источник — излишки ликвидаций: движок закрывает позиции раньше банкротной цены, и в спокойном рынке разница остаётся положительной. Часть площадок дополнительно вносит собственные средства при запуске инструмента. Никаких взносов от трейдеров сверх обычных комиссий механизм не предполагает.
Что будет, если фонд исчерпается?
Площадка переходит к процедурам распределения непокрытого убытка — чаще всего к автоматическому сокращению позиций на противоположной стороне. Это крайняя мера, и она описана в правилах заранее. Размер фонда и скорость его расходования в периоды волатильности показывают, насколько такая ситуация близка.
Стоит ли выбирать площадку по размеру фонда?
Как единственный критерий — нет. Размер фонда имеет смысл только в сопоставлении с открытым интересом по инструменту и глубиной стакана. Резерв, крупный в абсолютных числах, может оказаться скромным относительно рынка. Смотрите на соотношение и на динамику, а не на одну цифру.
Вердикт
Страховой фонд — та часть биржевой механики, о которой вспоминают в неудачный день и не вспоминают никогда больше. Между тем он объясняет, почему потери ограничены обеспечением и почему остаток после ликвидации не возвращается. Из редакционной практики: вопросы о «неправильной цене закрытия» почти всегда снимаются чтением раздела о фонде и банкротной цене. Разборы биржевой инфраструктуры выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий