
 60.303
 1.685

Чтобы построить уровни поддержки и сопротивления и ограничить риск процентом от депозита, порядок действий разворачивают: сначала зона, потом стоп за её границей, потом расстояние до стопа в процентах цены — и только из этого расстояния считается объём позиции. Размер сделки выводится из разметки. Не наоборот. Если расстояние до стопа велико, уменьшается позиция, а не стоп.
Что уровень говорит о размере позиции
Уровень — это не только место входа. Это ещё и место, где решение признаётся ошибочным. Стоп ставится не на круглом числе и не «на минус двести», а за границей зоны: там, где сценарий перестаёт работать. Расстояние от входа до этой точки — величина объективная: её задаёт форма зоны и поведение цены вокруг неё, а не ваше представление о допустимом размере убытка и не привычный объём сделки.
Дальше начинается арифметика. Допустимая потеря на сделку в деньгах известна: это процент от депозита. Расстояние до стопа известно: его дала разметка. Объём позиции получается делением первого на второе, и у этого деления один ответ. Свободы выбора в нём нет.
Практика чаще идёт обратным путём. Трейдер открывает привычный объём, видит, что стоп за зоной даёт слишком большой убыток, и переносит стоп внутрь зоны — туда, где цифра выглядит терпимо, а сама зона при этом остаётся на графике уже декорацией. Разметка существует для вида. Стоп внутри зоны срабатывает на обычном шуме, и сделка закрывается без всякого отношения к сценарию. Это разновидность той же ошибки, которую мы описывали в материале про типичные ошибки разметки графика: линия нарисована, но решения принимаются мимо неё.
Как построить уровни поддержки и сопротивления и ограничить риск процентом от депозита
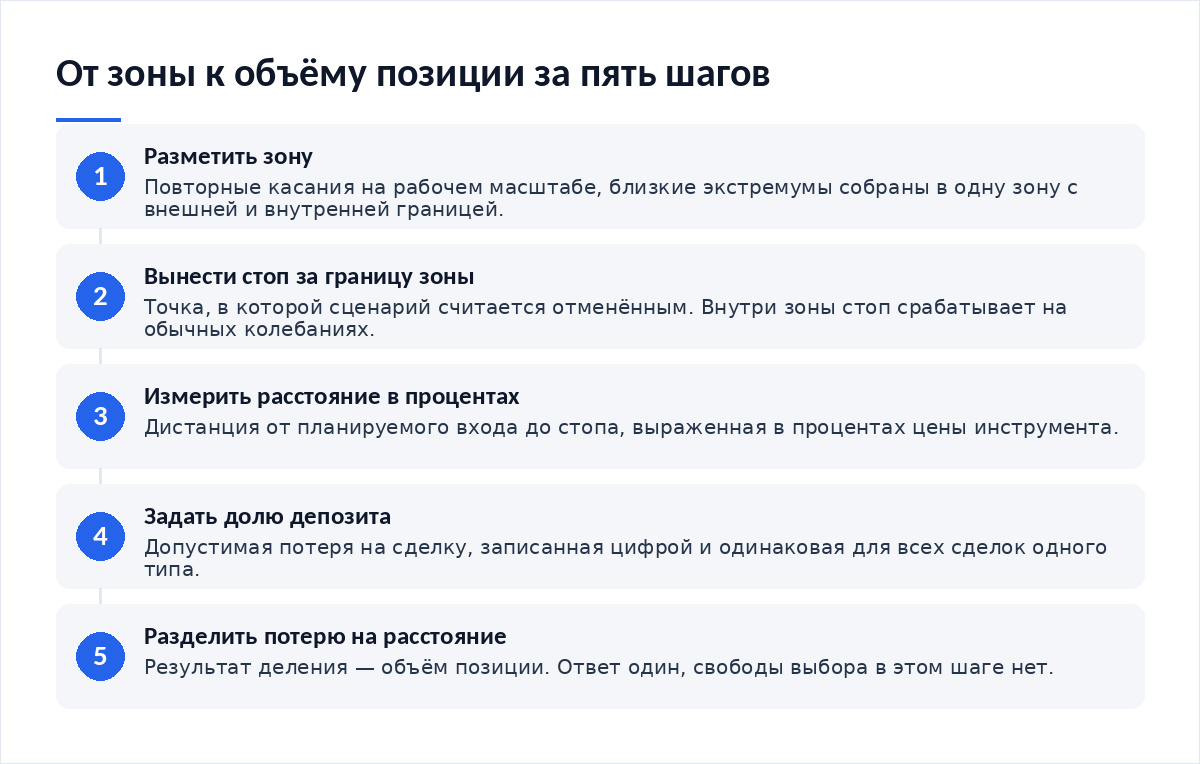
Шесть шагов. Первые два — разметка, остальные — расчёт объёма.
- Нанесите зоны по повторным касаниям и соберите близкие экстремумы в одну зону. Линий должно быть немного.
- Определите границу зоны, за которой сценарий считается отменённым. Это место стопа.
- Посчитайте расстояние от планируемого входа до стопа в процентах цены инструмента.
- Выберите долю депозита, которую готовы потерять на этой сделке. Запишите её цифрой.
- Разделите допустимую потерю в деньгах на расстояние в долях. Результат — объём позиции.
- Сверьте объём с лимитами площадки, с требуемым обеспечением и с риском по уже открытым позициям: если по любому из этих трёх ограничений объём не проходит, вход отменяется целиком, без попытки подогнать параметры.
Шестой шаг отсеивает больше всего сделок. И это нормальный результат, а не сбой процедуры.
Расчёт на конкретных числах
Условный пример, числа иллюстративные. Депозит — 100 000 единиц. Допустимая потеря на сделку — 1%, то есть 1000 единиц. Разметка дала стоп в 2% цены от точки входа. Объём позиции: 1000 / 0,02 = 50 000 единиц. Если та же зона даёт стоп в 5% цены, объём падает до 20 000 единиц при том же риске в 1000 единиц. Риск в деньгах не изменился. Изменился только объём.
Эта таблица — вся суть темы на одном экране. Один и тот же риск, разные расстояния, разные объёмы.
| Расстояние до стопа за зоной | Объём позиции при риске 1% от 100 000 | Что это значит практически |
|---|---|---|
| 1% цены | 100 000 единиц | Плотная зона, объём равен депозиту. Проверьте, не стоит ли стоп внутри шума. |
| 2% цены | 50 000 единиц | Рабочий вариант для большинства инструментов, стоп вынесен за границу зоны. |
| 3% цены | 33 300 единиц | Широкая зона, объём падает на треть. Риск в деньгах прежний. |
| 5% цены | 20 000 единиц | Зона после расширения диапазона. Позиция вдвое меньше, чем при 2%. |
| 8% цены | 12 500 единиц | Объём стал мелким. Решайте, покрывают ли издержки круга такую сделку. |
Обратите внимание на последнюю строку. Когда расстояние до стопа велико, объём становится настолько малым, что комиссии и спред начинают занимать заметную долю ожидаемого хода, и сделка теряет экономический смысл ещё до открытия. Это естественный предел метода. Не каждую размеченную зону можно отторговать с фиксированным риском.
Где правило ломается
Первая поломка — стоп внутри зоны. Зона имеет ширину, и стоп, поставленный в её середине, срабатывает на нормальных колебаниях. Формула при этом работает исправно и выдаёт большой объём, потому что расстояние маленькое. Формула не виновата. Виноват вход в расчёт.
Вторая — несколько позиций с одинаковым риском. Три сделки по одному проценту дают три процента риска, если инструменты движутся вместе, и в кризисных эпизодах корреляция внутри одного класса активов обычно растёт, а не падает. Как оценить риск одновременных позиций, разобрано отдельно; для разметки правило короткое: процент считается на портфель, а не на линию.
Третья поломка связана с типом маржи. При кросс-марже убыток по одной позиции уменьшает обеспечение остальных, и расчётный риск в 1% перестаёт быть изолированным. Выбор здесь не технический, а смысловой: как выбрать между изолированной и кросс-маржой, зависит от того, хотите вы жёстко ограничить потерю по каждой зоне или управлять счётом целиком.
Опасная подмена — считать риск от «свободных средств», а не от депозита. База для процента должна быть одна и постоянная, иначе после серии убытков допустимая потеря начинает плавать, и правило теряет смысл именно тогда, когда нужнее всего.
Разбор: два входа с одним риском
Первый вход. Зона размечена по трём касаниям, её ширина невелика, стоп выносится за внешнюю границу, расстояние выходит 1,8% цены. Риск 1% от депозита. Объём считается по формуле и проходит проверку на лимиты. Издержки круга занимают около десятой части расстояния до стопа, соотношение приемлемое. Сделка берётся.
Второй вход. Зона та же, но за сутки диапазон расширился вдвое, и внешняя граница отодвинулась: расстояние стало 6,5% цены. Объём по формуле падает втрое. Трейдеру это кажется «несерьёзным размером», и возникает желание вернуть прежний объём, оставив стоп на месте. Прежний объём означает риск около 3% вместо 1%. Это не та же сделка с другим настроением. Это другая сделка.
Пример подобран для иллюстрации логики. Он не доказывает, что такое поведение диапазона типично: графики, подобранные под вывод, доказывают только сам вывод. Проверять надо на журнале, и считать там надо аккуратно — как проверить корректность расчёта прибыли и убытка, описано отдельно.
Правила, которые дисциплинируют
- Доля депозита на сделку записана цифрой и не меняется от настроения.
- База для процента — полный депозит, а не остаток свободных средств.
- Стоп стоит за внешней границей зоны, внутри зоны стопов нет.
- Объём всегда считается формулой, даже когда ответ кажется очевидным.
- Суммарный риск по всем открытым позициям ограничен отдельным числом.
- Сделка, не проходящая по лимитам или по издержкам, не берётся.
Четвёртый пункт выглядит формальностью. Он ею не является: привычка считать объём в голове работает до первого широкого диапазона, а дальше начинает систематически завышать размер позиции, причём ошибка растёт тем сильнее, чем шире оказалась зона.
Итог
Связка разметки и риска устроена в одну сторону. График даёт расстояние, процент от депозита даёт деньги, деление даёт объём — и ни на одном шаге нет места торгу с собой. Побочный эффект приятный. Правило само уменьшает позицию в периоды широких диапазонов, когда вероятность случайного выноса стопа выше. О поведении розничных участников Банк России пишет в обзоре «Рынок розничных инвестиций»: на 17 октября 2026 года последний доступный выпуск охватывает 2025 год, страница обновлялась 13 марта 2026 года. Данные по срочному рынку и ежемесячные обзоры рисков собраны в разделе финансовой стабильности.
Материалы по теме
- Как исключить типичные ошибки разметки графика — почему стоп внутри зоны ломает весь расчёт.
- Как оценить риск одновременных позиций — как считать процент на портфель, а не на отдельную линию.
- Как выбрать между изолированной и кросс-маржой — от чего зависит, останется ли риск изолированным.
- Как проверить корректность расчёта прибыли и убытка — чтобы журнал показывал настоящий риск.
Частые вопросы
Какой процент от депозита брать на сделку?
Универсального числа нет, и редакция его не назовёт. Важнее другое: процент должен быть выбран заранее, записан и одинаков для всех сделок одного типа. Меняющаяся доля превращает расчёт объёма в самообман, потому что после убытков рука тянется увеличить её, чтобы отбить потерю, — ровно в тот момент, когда делать этого нельзя.
Что делать, если расстояние до стопа слишком большое?
Уменьшать объём, пока риск в деньгах не станет равен выбранной доле. Если объём при этом падает до величины, при которой издержки круга сопоставимы с ожидаемым ходом, сделку лучше не брать. Переносить стоп ближе нельзя: это меняет не размер риска, а вероятность его реализации, и обычно в худшую сторону.
Нужно ли пересчитывать объём, если цена ушла от входа?
Объём не пересчитывается. Он задан при открытии. Пересчёту подлежит риск: после сдвига стопа в безубыток потенциальная потеря по позиции падает, и у вас освобождается место под новую сделку. Главное не путать эти две операции: сдвиг стопа в плюс допустим, расширение стопа после входа — нет.
Как учитывать плечо в этой формуле?
Формула даёт объём позиции, а плечо лишь показывает, сколько собственных средств под него требуется как обеспечение. Если полученный объём больше депозита, плечо появляется автоматически — и вместе с ним растёт комиссия, которая берётся с объёма. Для зон с узким стопом стоит отдельно проверять, не выходит ли требуемое обеспечение за пределы разумного.
Можно ли округлять объём вверх?
Округляйте вниз. Округление вверх увеличивает риск выше выбранной доли, и повторённое десятки раз оно даёт расхождение между планом и фактом, которое потом невозможно объяснить ни разметкой, ни рынком. На мелких объёмах шаг лота иногда не позволяет попасть в расчёт точно — тогда разница записывается в журнал как фактический риск сделки, а не игнорируется.
Вердикт
Главное в этой теме — направление вычисления. Разметка первична. Объём вторичен. Порядок не переставляется ни при каких обстоятельствах. Правило неудобно: оно заставляет брать мелкие позиции на широких зонах и отказываться от части сигналов. Из обращений читателей видно, что отказ от сделки по лимиту объёма даётся тяжелее, чем сам убыток, — и что именно этот отказ со временем даёт ровную кривую счёта. Спорные расчёты разбираем в Telegram-канале.









Обсуждение
Добавить комментарий