
 60.246
 1.683

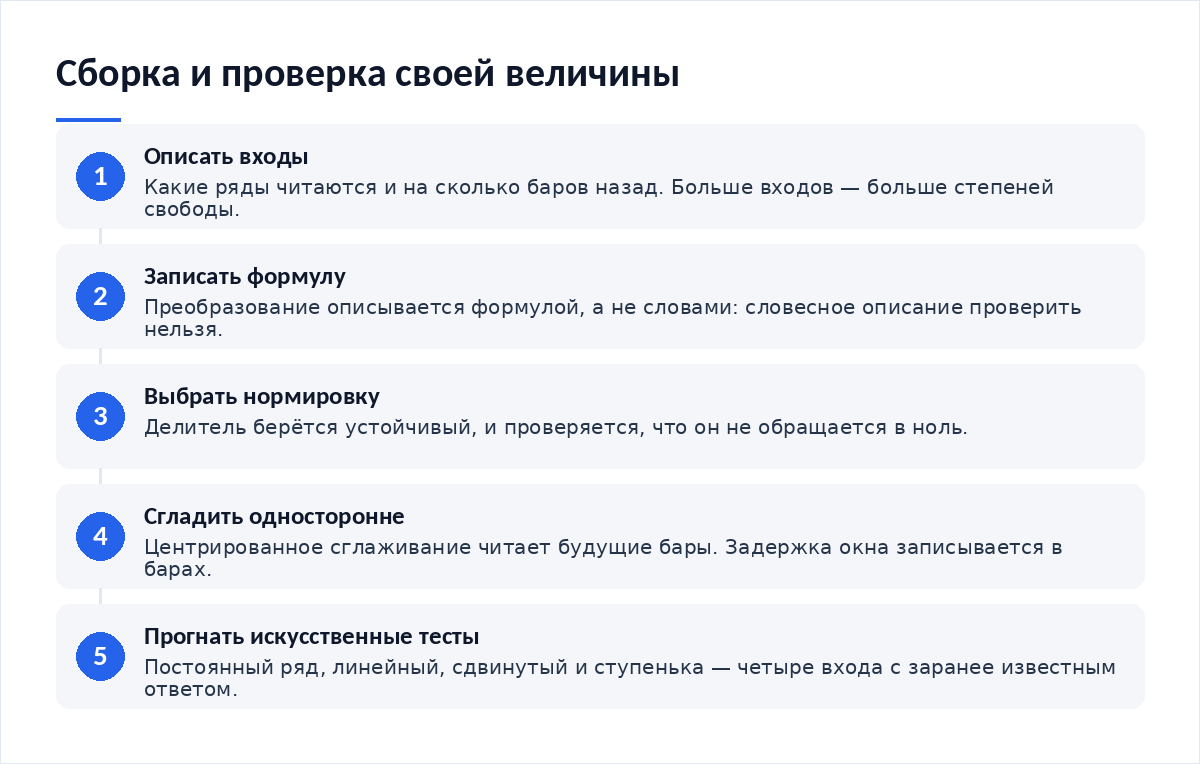
Чтобы построить собственный индикатор, собирают четыре части: вход — какие ряды и сколько прошлых значений читаются; преобразование — что с ними делается; нормировку — чем результат делится, чтобы стать сопоставимым; сглаживание — как убирается дрожание. Проверяют собранное не на рыночных данных, а на искусственных рядах с заранее известным ответом. Переоптимизация начинается там, где подбираемых параметров становится сравнимо много с числом независимых наблюдений.
Что показывает инструмент на самом деле
Любой индикатор — это пересчёт. Новых данных он не добавляет: на входе цены, объёмы и производные от них, на выходе их же комбинация. Отсюда первое ограничение, которое экономит месяцы: индикатор не может содержать больше информации, чем лежит в его входах. Если вход — только закрытия, то никакая формула не извлечёт из них сведений о внутридневной структуре.
Второе ограничение — причинность. Значение на баре n имеет право читать бары с номерами не больше n. Нарушение этого правила — самая частая и самая незаметная ошибка самодельных построений. Нарушается оно двумя способами: центрированным сглаживанием, которое берёт k баров слева и k справа, и нормировкой на статистику, посчитанную по всему ряду целиком, включая его будущую часть.
Третье — сопоставимость. Величина, выраженная в единицах цены, несопоставима между инструментами и между периодами. Чтобы индикатор можно было сравнивать с самим собой на другом участке, его делят на меру разброса того же окна. После деления величина становится безразмерной, и только тогда разговор о «высоких» и «низких» значениях приобретает смысл.
Как построить собственный индикатор пошагово
- Записать, какие ряды читаются и на сколько баров назад.
- Описать преобразование формулой, а не словами.
- Выбрать нормировку и убедиться, что знаменатель не обращается в ноль.
- Выбрать сглаживание, обязательно односторонее, и записать его задержку.
- Прогнать индикатор по искусственным рядам с известным ответом.
- Посчитать число параметров и число перебранных их комбинаций.
Настройки и почему именно такие
Входы. Чем больше рядов на входе, тем больше степеней свободы и тем легче подогнать результат. Правило простое: каждый добавленный ряд должен отвечать на вопрос, на который прежние не отвечали. Если объём и число сделок на выбранном инструменте меняются почти синхронно, второй ряд не добавляет знания, зато добавляет параметры, а вместе с ними и возможность подогнать результат под прошлое.
Нормировка. Делитель выбирают устойчивый. Размах и стандартное отклонение на данных с редкими большими выбросами ведут себя непредсказуемо, тогда как медианное абсолютное отклонение остаётся стабильным. Разница между мерами на таких данных измеряется не процентами, а порядками, и выбор делителя влияет на результат сильнее, чем сама формула преобразования.
Сглаживание. Любое сглаживание вносит задержку, и задержку эту считают, а не угадывают. Для среднего по n последним значениям центр масс окна отстоит от текущего бара на (n − 1)/2 баров. Это число записывают рядом с индикатором: оно определяет, насколько поздно величина отзывается на изменение входа.
Число параметров. Длина окна, период сглаживания, множитель нормировки, порог — четыре параметра уже дают сотни комбинаций при грубой сетке значений. Поправка на множественность проверок здесь обязательна. Справочник NIST/SEMATECH, раздел о методе Бонферрони (проверено 16 октября 2026 года) формулирует принцип так: при g сравнениях каждый интервал строят с уровнем доверия (1 − α/g), и в приведённом там примере для двух сравнений при общем уровне 95% используется значение t = 2,473 вместо обычного. Переведём: при двухсот перебранных вариантах требование к результату каждого отдельного варианта возрастает на два порядка.
Разбор на графике: рабочий сигнал
Проверка на искусственных рядах — самая полезная процедура во всей сборке, и обходится она дешевле любой другой. Числа ниже условные и к рынкам отношения не имеют.
Что дают эти четыре теста. Они проверяют не полезность индикатора, а его исправность: деление на ноль, сдвиг во времени, задержку отклика, поведение на границах окна. Исправность — необходимое условие, и пока она не подтверждена, разговор о пользе величины не имеет смысла, сколько бы убедительно она ни выглядела на рыночном графике. Такая же проверка нужна и производным от индикатора расчётам: редакция разбирала, как проверить корректность расчёта прибыли и убытка, и большинство ошибок там обнаруживается ровно так — подстановкой заведомо известных входов.
Разбор на графике: ложный сигнал
Самодельный индикатор ломается в четырёх местах, и все четыре дают красивую картинку вместо явной ошибки.
Подглядывание вперёд. Нормировка на среднее и отклонение, посчитанные по всей выборке, подставляет в расчёт бара номер сто сведения о баре номер тысяча. Величина выглядит аккуратной, значения лежат в ожидаемом диапазоне, и обнаружить подлог по картинке невозможно. Проверка одна: посчитать индикатор на первой половине истории и сравнить его значения с теми, что получаются при расчёте по полной истории. Расхождение в прошлой части означает подглядывание.
Переоптимизация. Параметров много, наблюдений мало, и на любой истории найдётся набор, при котором величина выглядит осмысленной. Предупреждение регулятора написано ровно про это: по норме 17 CFR 4.41(b)(1)(i) Комиссии по торговле товарными фьючерсами США смоделированные результаты «разработаны с преимуществом взгляда назад» и «могли недо- или переоценить влияние некоторых рыночных факторов, например недостатка ликвидности» (текст нормы, проверено 16 октября 2026 года). Формулировка обязательна в рекламе торговых систем, и она же применима к любому индикатору, параметры которого выбраны по виду прошлого графика.
Накопление с начала истории. Величины, которые суммируются от первого бара, зависят от стартовой даты. Запустите расчёт с января и с марта — получите два разных ряда, и ни один из них не будет неверным. Такие индикаторы допустимы, но их значения нельзя сравнивать между расчётами с разным началом, и в описаниях самодельных построений об этой оговорке не пишут почти никогда.
Молчащие пропуски. Отсутствующий бар, нулевой объём, повтор предыдущего значения — источники данных отдают это без предупреждений. Формула проглатывает пропуск и выдаёт число. Проверку на целостность входного ряда ставят перед расчётом, а не после.
Четыре обязательных теста собранной величины
| Тест | Что подаётся на вход | Какой ответ обязателен | Что ловит |
|---|---|---|---|
| Постоянный ряд | Одно и то же значение на всех барах | Нулевой или заранее оговорённый результат без ошибки | Деление на ноль в нормировке |
| Линейный ряд | Значения с постоянным приростом | Постоянный результат после выхода окна на режим | Нулевой разброс остатков в знаменателе |
| Сдвинутый ряд | Тот же ряд, смещённый на k баров | Выход, смещённый ровно на k, без изменения величин | Подглядывание вперёд и ошибки индексации |
| Ступенька | Постоянное значение, затем скачок | Отклик не раньше следующего бара, выход на режим за длину окна | Неверную задержку и центрированное сглаживание |
Связка с другими инструментами
Масштаб. Индикатор, собранный на одном интервале, на другом даёт другие значения, и перенос параметров умножением не работает. Решение об интервале принимается до сборки, и логика выбора разобрана в материале о том, как выбрать рабочий таймфрейм.
Разметка. Собственная величина выводится на график и становится частью разметки со всеми её ловушками: перерисовка, несовпадение шкал, линии, оставшиеся от прежних настроек. Про это подробно в разборе того, как исключить типичные ошибки разметки графика.
Совокупность. Один индикатор, применённый к нескольким инструментам, даёт сигналы, которые выглядят независимыми и таковыми не являются, поскольку инструменты связаны между собой. Что из этого следует для счёта, изложено в материале о том, как оценить риск одновременных позиций.
Правила, которые дисциплинируют
- Записывайте формулу, а не словесное описание. Словами проверить нельзя.
- Проверяйте, что на баре n читаются только бары не правее n.
- Прогоняйте четыре искусственных теста до первого запуска на рыночных данных.
- Выбирайте устойчивый делитель нормировки, а не размах.
- Считайте и записывайте задержку сглаживания в барах.
- Ведите счёт перебранных комбинаций параметров и указывайте его рядом с результатом.
- Проверяйте целостность входного ряда до расчёта, а не после.
Итог
Собственный индикатор собирается из входов, преобразования, нормировки и сглаживания, и каждая часть добавляет параметры. Исправность проверяется на искусственных рядах, где ответ известен заранее: постоянном, линейном, сдвинутом и со ступенькой. Причинность проверяется сравнением расчёта по половине истории с расчётом по полной. А польза величины не следует из её устройства и выясняется отдельно, с поправкой на число перебранных вариантов.
Частые вопросы
Как построить собственный индикатор в 2026 году без программирования
Табличный редактор справляется с окном, суммой, средним и медианой, а большего для простой величины не нужно. Ограничение одно: в таблице легче случайно сослаться на строку ниже текущей, то есть подсмотреть будущее. Проверка та же, что и в коде — сдвинуть ряд на k баров и убедиться, что выход сдвинулся ровно на k.
Сколько параметров допустимо в самодельном индикаторе
Чем меньше, тем лучше, и причина арифметическая: число комбинаций растёт как произведение числа значений каждого параметра. Четыре параметра по пять значений дают шестьсот двадцать пять вариантов. Поправка на такой перебор ужесточает требование к результату на порядки, и выдержать её удаётся редко.
Чем опасна переоптимизация
Тем, что её результат невозможно отличить от находки по виду графика. Перебрав достаточно вариантов, вы получите набор параметров, который на прошлых данных выглядит осмысленным, даже если в данных нет закономерности. Единственная защита — проверка на участке истории, который не участвовал в подборе ни одного параметра, вместе с честным учётом числа перебранных комбинаций.
Нужно ли нормировать индикатор
Если вы собираетесь сравнивать его значения между инструментами или между периодами — обязательно. Без нормировки величина выражена в единицах цены и меняется вместе с масштабом инструмента. Делитель берите устойчивый: на данных с редкими большими выбросами размах и стандартное отклонение разлетаются на порядки, а медианное абсолютное отклонение держится.
Как убедиться, что индикатор не подсматривает будущее
Посчитайте его дважды: по первой половине истории и по полной истории. Значения в первой половине должны совпасть до последнего знака. Любое расхождение означает, что в расчёт попали сведения с правых баров — чаще всего через нормировку по всей выборке или через центрированное сглаживание.
Материалы по теме
- Как исключить типичные ошибки разметки графика — собственная величина на графике и ловушки её отображения.
- Как проверить корректность расчёта прибыли и убытка — проверка расчёта подстановкой заведомо известных входов.
- Как выбрать рабочий таймфрейм — почему параметры индикатора не переносятся между интервалами.
- Как оценить риск одновременных позиций — один индикатор на многих инструментах не даёт независимых сигналов.
Вердикт
Своя формула привлекательна тем, что её устройство понятно, и опасна тем же: понятность путают с проверенностью. В читательских обращениях самодельные индикаторы приходят с описанием идеи и без единого теста, а два искусственных ряда — постоянный и линейный — ломают больше половины таких построек на первом же запуске. Начинать стоит с них, а не с истории инструмента. Разборы инструментов и читательских ошибок выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий