
 60.246
 1.683

Отличить пробой от ложного движения в момент самого выхода за границу нельзя, и это не недостаток методики, а свойство определения: «ложным» выход называют по тому, что случилось позже. В момент наблюдения доступно другое — проверка заранее объявленного правила: по какой цене считать выход, на какую величину он должен превышать уровень и сколько баров удерживаться. Правило превращает спорную картинку в проверяемое условие. Классификацию оно не даёт.
Что показывает инструмент на самом деле
Разберём логику по частям, иначе спор не разрешается. Есть событие А: цена вышла за размеченный уровень так, как описано правилом. Событие А наблюдаемо в момент времени t, его можно зафиксировать, записать и проверить. Есть событие Б: после выхода цена либо продолжила движение, либо вернулась внутрь. Событие Б наблюдаемо в момент t плюс m, где m — выбранный горизонт наблюдения.
Слово «ложный» описывает пару событий, а не первое из них. Оно означает: А произошло, Б оказалось возвратом. Свойством самого А ложность не является и не может быть, поскольку в момент t величина Б ещё не существует. Отсюда вывод, который снимает большинство вопросов читателей: вопрос «как отличить пробой от ложного движения» в своей исходной формулировке ответа не имеет. Отличить получится через m баров, и к этому времени отличать уже нечего.
Что остаётся делать. Объявлять правило фиксации до события, применять его механически и вести учёт того, чем закончились все зафиксированные выходы. Учёт даёт долю возвратов — измеренную характеристику правила на выборке. Это и есть доступное знание: не классификация отдельного случая, а частота исходов у объявленной процедуры.
Как отличить пробой от ложного движения пошагово
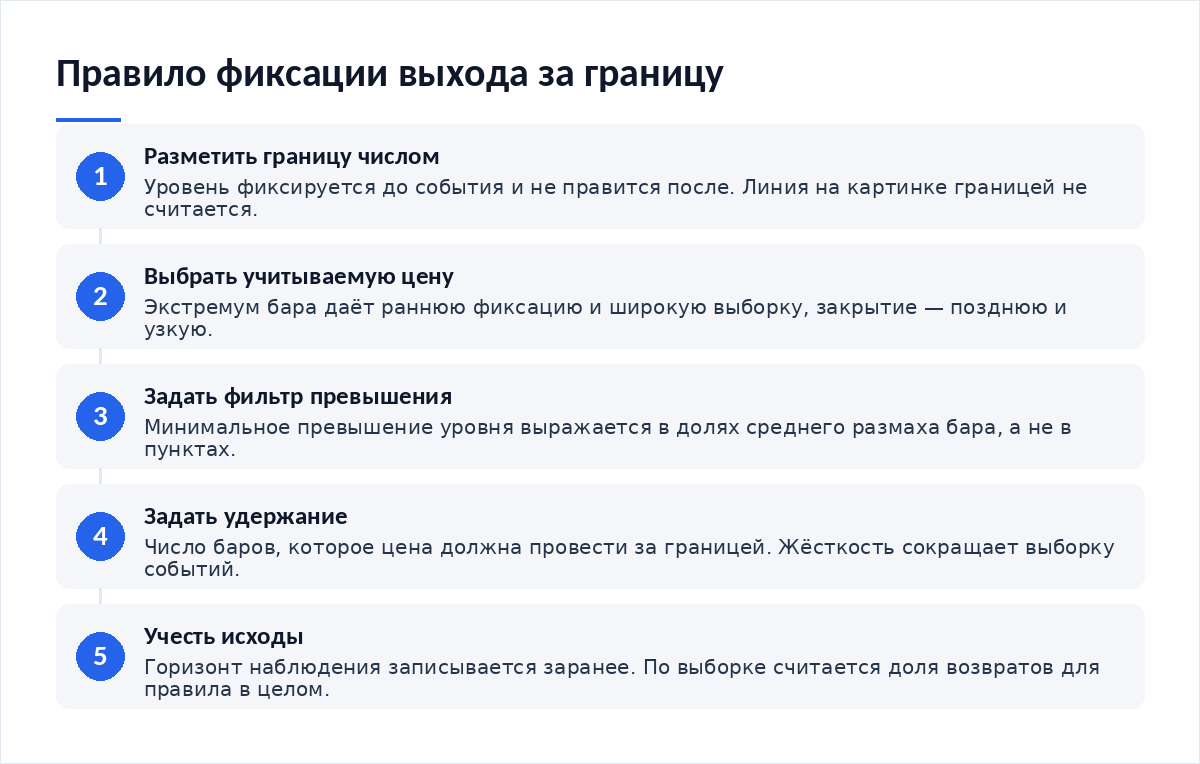
- Разметить границу до события и зафиксировать её числом, а не линией на картинке.
- Выбрать учитываемую цену: экстремум бара или его закрытие.
- Задать фильтр — минимальное превышение уровня в единицах разброса инструмента.
- Задать число баров удержания за границей.
- Записать горизонт наблюдения m, через который фиксируется исход.
- Прогнать правило по всей истории и посчитать долю возвратов.
Настройки и почему именно такие
Учитываемая цена. Экстремум бара отзывается на одну сделку: достаточно единственного исполнения выше уровня, и касание зафиксировано. Закрытие бара требует, чтобы цена удержалась за границей до конца интервала, и потому событий по закрытию всегда меньше. Ни один из двух вариантов не правильнее другого — они дают разные выборки событий с разными долями возвратов, и сравнивать результаты, полученные по разным ценам, нельзя.
Фильтр. Величина превышения задаётся не в абсолютных единицах и не в процентах от круглого числа, а в долях разброса. Разброс измеряют средним размахом бара за выбранный период. Привязка к разбросу делает фильтр сопоставимым между инструментами и между периодами: один и тот же порог в пунктах при спокойном рынке отсекает почти всё, а при оживлённом — почти ничего.
Удержание. Требование продержаться за границей один бар, два или пять меняет число событий в разы. Чем жёстче требование, тем позже фиксация и тем меньше выборка. Жёсткость не улучшает правило сама по себе — она переносит события из одной категории в другую и уменьшает число наблюдений, на которых потом считается доля.
Граница. Уровень размечают до выхода и не правят после. Сдвиг границы на пару тиков задним числом превращает любой возврат в «не было пробоя», и после такой правки статистика правила теряет смысл целиком.
Разбор на графике: рабочий сигнал
Дальше условные числа. Они вымышлены, к конкретному инструменту и конкретной дате не относятся и приведены ради арифметики.
Что даёт такая запись. Она даёт событие с датой, параметрами и исходом, пригодное для подсчёта. Сто таких записей позволяют сказать: при объявленном правиле доля возвратов на выборке составила столько-то. Утверждение проверяемо и воспроизводимо — другой человек прогонит то же правило и получит те же сто записей. Разметка границы числом, а не линией, здесь обязательна, и о том, почему это важнее аккуратности картинки, редакция писала в материале о том, как исключить типичные ошибки разметки графика.
Разбор на графике: ложный сигнал
Опасность здесь не в ошибочной трактовке отдельного случая, а в подгонке правила.
Посчитаем степени свободы. Учитываемая цена — два варианта. Фильтр — скажем, десять значений от 0,05 до 0,5 размаха. Удержание — пять значений от одного до пяти баров. Период для расчёта размаха — ещё пять значений. Произведение даёт пятьсот комбинаций правила. На любой истории найдётся комбинация, при которой доля возвратов окажется привлекательно низкой, и найдётся она даже в данных без всякой закономерности.
Поправка на множественность проверок — стандартная процедура в статистике. Справочник NIST/SEMATECH, раздел о методе Бонферрони (проверено 16 октября 2026 года) формулирует принцип так: чтобы сохранить общий уровень доверия при g сравнениях, каждый интервал строят с уровнем (1 − α/g); в разобранном там примере при двух сравнениях и общем уровне 95% используется значение t = 2,473 вместо обычного. Переведём на наш случай: при пятистах перебранных комбинациях требование к результату каждой отдельной комбинации возрастает на два порядка. Без такой поправки «лучшее правило» — это название для самой удачной случайности.
Второй источник самообмана — отбор примеров. Обязательное предупреждение регулятора сформулировано прямо: по норме 17 CFR 4.41(b)(1)(i) Комиссии по торговле товарными фьючерсами США смоделированные результаты «разработаны с преимуществом взгляда назад» и «могли недо- или переоценить влияние некоторых рыночных факторов, например недостатка ликвидности» (текст нормы, проверено 16 октября 2026 года). Любая подборка «вот это был настоящий пробой, а вот это ложный» собрана именно так, и подавать её как подтверждение работоспособности правила нельзя.
Третий — смена режима волатильности. Фильтр, заданный в абсолютных пунктах, при удвоении размаха отсекает вчетверо меньше событий. Привязка к разбросу снимает проблему частично, но и средний размах считается по периоду, и выбор периода тоже параметр.
Чем различаются критерии фиксации выхода
| Критерий | Что требуется от цены | Когда фиксируется событие | Главное ограничение |
|---|---|---|---|
| Касание уровня экстремумом | Один максимум или минимум бара за границей | Внутри бара, сразу | Отзывается на единственную сделку, выборка самая широкая |
| Закрытие за границей | Цена закрытия бара вне уровня | На закрытии бара | Фиксация позже; результат зависит от нарезки баров |
| Закрытие плюс фильтр | Превышение уровня не меньше доли среднего размаха | На закрытии бара, при выполнении порога | Период расчёта размаха — ещё один подбираемый параметр |
| Удержание N баров | Цена остаётся за границей N баров подряд | На закрытии N-го бара | Самая узкая выборка; событий мало, доля неустойчива |
Связка с другими инструментами
Масштаб. На часовых барах и на дневных одно и то же движение даёт разные события: там, где дневной бар закрылся внутри уровня, часовые успели закрыться снаружи дважды. Поэтому интервал фиксируют заранее, как и при решении, какой выбрать рабочий таймфрейм.
Учёт. Доля возвратов — не единственная величина, которая описывает правило: значение имеет и то, какой результат по счёту дали зафиксированные события. Арифметика результата требует отдельной аккуратности, и редакция разбирала, как проверить корректность расчёта прибыли и убытка.
Совокупность. Выходы за границу на связанных инструментах происходят почти одновременно, и события, которые кажутся независимыми, таковыми не являются. Что из этого следует для счёта, подробно разобрано в материале о том, как оценить риск одновременных позиций.
Правила, которые дисциплинируют
- Записывайте границу числом до события и не правьте её после.
- Объявляйте все три параметра правила заранее: цену, фильтр, удержание.
- Задавайте фильтр в долях среднего размаха, а не в пунктах.
- Фиксируйте горизонт наблюдения исхода и не меняйте его по ходу.
- Считайте, сколько комбинаций правила вы перебрали. Это число входит в оценку результата.
- Храните все зафиксированные события, включая неудобные.
- Не называйте отдельный выход ложным до истечения горизонта наблюдения.
Итог
Понятие «ложный пробой» существует только задним числом, и попытка опознать его в момент события обречена по устройству определения. Доступная работа другая: объявить правило фиксации из трёх параметров, применять его механически, собрать выборку событий и посчитать долю возвратов вместе с числом перебранных комбинаций. Такая доля — характеристика правила. Отдельный случай она не классифицирует и классифицировать не должна.
Частые вопросы
Как отличить пробой от ложного движения в 2026 году в реальном времени
Никак, если под «отличить» понимается определить исход заранее. В реальном времени проверяется выполнение объявленного правила — это да, это механическая операция. Всё остальное относится к будущему и становится известно через заданный горизонт наблюдения. Правило нужно для учёта событий, а не для предсказания их исходов.
Какой фильтр превышения уровня считать разумным
Любой, записанный до работы с данными и выраженный в долях разброса. Величина порядка четверти среднего размаха бара отсекает мелкие касания и оставляет достаточную выборку. Но важнее не само значение, а то, сколько значений вы перебрали: перебор десяти вариантов и выбор лучшего требует поправки на множественность проверок.
Нужно ли ждать возврата к уровню после выхода
Ожидание возврата — ещё одно условие, и оно тоже параметр правила. Добавление такого условия сокращает выборку событий и сдвигает фиксацию по времени. Улучшает ли это долю возвратов, выясняется подсчётом на данных, которые не участвовали в подборе условий. Иначе ответ будет получен подгонкой.
Можно ли считать выход по касанию, а не по закрытию
Можно: это допустимый выбор, дающий более широкую выборку и более раннюю фиксацию. Платой становится чувствительность к одиночным сделкам и к точности данных источника. Смешивать выборки нельзя: доля возвратов по касаниям и доля по закрытиям относятся к разным правилам и сравнению между собой не подлежат.
Почему на истории пробои выглядят очевидными
Потому что исход уже известен, а граница размечена после него. Глаз достраивает уровень так, чтобы движение выглядело чистым, и отбрасывает случаи, где уровень пришлось бы провести иначе. Проверка одна: разметить границы на отрезке истории, закрыв продолжение, и сверить результат с тем, что получилось потом.
Материалы по теме
- Как исключить типичные ошибки разметки графика — почему границу записывают числом, а не линией.
- Как выбрать рабочий таймфрейм — одно движение даёт разные события на разных интервалах.
- Как проверить корректность расчёта прибыли и убытка — арифметика исходов зафиксированных событий.
- Как оценить риск одновременных позиций — выходы за границу на связанных инструментах не независимы.
Вердикт
Вопрос о различении пробоя и ложного движения — самый частый в читательских обращениях и самый неудачно поставленный. Ответа в его формулировке нет, и честнее это признать, чем предлагать набор признаков, которые работают на отобранных картинках. Заменить вопрос стоит на другой: какова доля возвратов у моего правила на всей истории и сколько вариантов правила я перебрал, прежде чем остановился на этом. Второй вопрос звучит скучно и отвечает на первый. Разборы инструментов выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий