
 60.187
 1.684

Средний истинный диапазон измеряет размах движения и не содержит его знака. На каждом баре берётся наибольшая из трёх величин — высота бара, расстояние от максимума до предыдущего закрытия и расстояние от минимума до предыдущего закрытия, — а затем результат сглаживается. Полученное число удобно использовать как единицу измерения: расстояние до защитной заявки задают множителем от него, и тогда одна и та же настройка переносится между инструментами с разной амплитудой.
Что показывает индикатор на самом деле
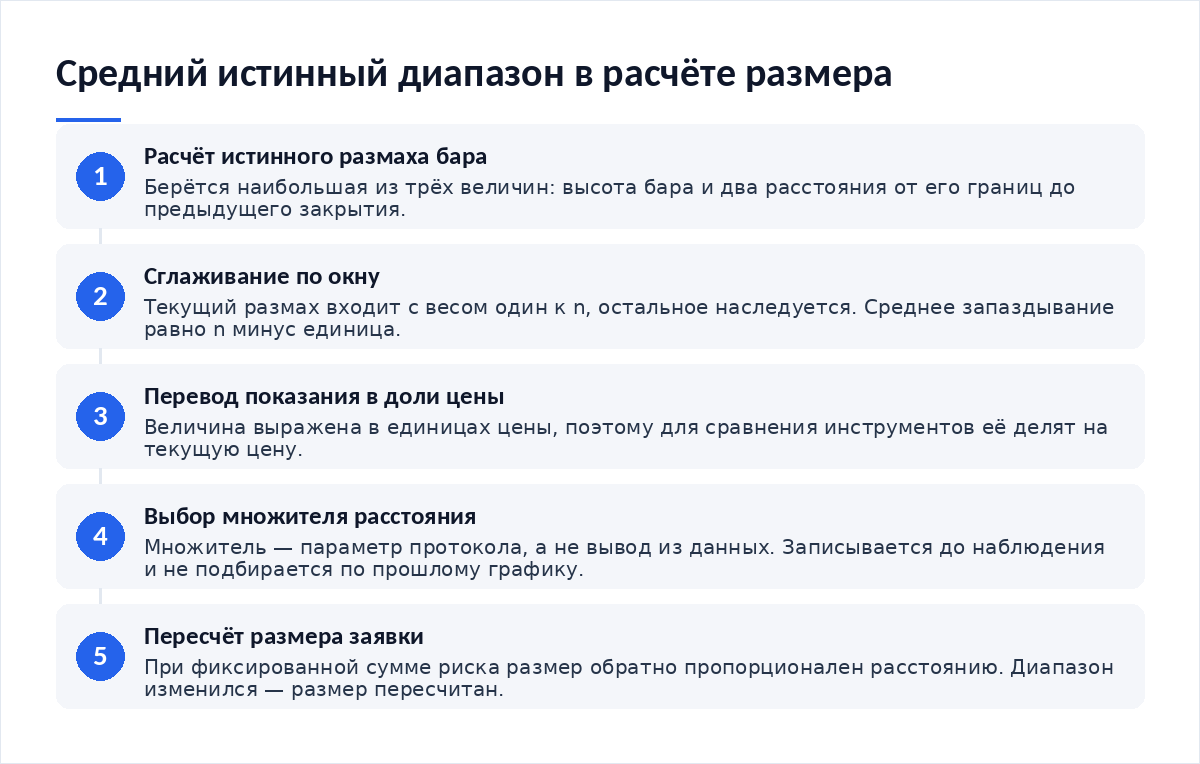
Основа расчёта — истинный размах одного бара. В методическом описании среднего истинного диапазона на ChartSchool перечислены три слагаемых, из которых выбирается максимум: текущий максимум минус текущий минимум, текущий максимум минус предыдущее закрытие по модулю и текущий минимум минус предыдущее закрытие по модулю. Там же сказано прямо: индикатор не указывает направление цены, только волатильность. Сверено 16 октября 2026 года.
Третье и второе слагаемые нужны ради разрывов. Если бар открылся далеко от предыдущего закрытия, высота самого бара занижает фактическое движение, и формула подставляет расстояние до предыдущего закрытия. На инструментах с перерывами в торгах такая поправка срабатывает регулярно: на рынке с биржевой сессией разрыв возникает между закрытием и следующим открытием. На круглосуточном рынке разрывы редки, и истинный размах почти всегда равен высоте бара.
Сглаживание устроено по правилу Уайлдера. По справочнику формул Tulip Indicators для среднего истинного диапазона очередное значение равно текущему размаху с весом один к n плюс предыдущее значение с весом, равным отношению n минус единица к n. Среднее запаздывание такой схемы равно n минус единица — тринадцать баров при окне в четырнадцать.
Настройки и почему именно такие
Параметр один — длина окна. В описании ChartSchool отмечено, что сам Уайлдер нередко применял восьмипериодный вариант, тогда как стандартом по умолчанию сейчас считается окно в четырнадцать баров. Два разных числа для одного инструмента — хорошая прививка от веры в «правильные настройки»: оба пришли из практики, а не из доказательства.
Единицы важнее настроек. Показание выражено в единицах цены, поэтому сравнивать его между инструментами напрямую нельзя: диапазон в 500 рублей и диапазон в 500 долларов — разные вещи, как и диапазон в 500 единиц у инструмента с ценой 2000 и у инструмента с ценой 200 000. Для сопоставления показание делят на текущую цену и получают долю, с которой уже можно работать.
| Величина | Что входит в расчёт | Единицы | Чего не показывает |
|---|---|---|---|
| Высота бара | Максимум минус минимум одного бара | Единицы цены инструмента | Не учитывает разрыв от предыдущего закрытия, занижает движение после разрыва |
| Истинный размах | Наибольшая из трёх величин с учётом предыдущего закрытия | Единицы цены инструмента | Не отличает рост от падения: берётся модуль расстояния |
| Средний истинный диапазон | Истинный размах, сглаженный по правилу с весом один к n | Единицы цены инструмента | Не указывает направление и запаздывает на n минус один бар |
| Диапазон в долях цены | Показание, делённое на текущую цену инструмента | Доля или проценты | Не сохраняет абсолютный масштаб, нужный для расчёта размера заявки |
| Множитель расстояния | Выбранное вами число, на которое умножается показание | Безразмерная величина | Не следует из индикатора: это параметр вашего протокола, а не свойство рынка |
Разбор на графике: рабочее показание
Пример условный и приведён ради арифметики связи между размахом, множителем и размером заявки. Числа подставьте свои и сверьте на дату расчёта.
Эта связь и есть содержание индикатора для расчёта размера. Множитель и размер позиции обратно пропорциональны при фиксированной сумме риска, поэтому выбор множителя — не выбор «надёжности», а выбор между широким расстоянием с малым объёмом и узким расстоянием с большим. Какое значение множителя взять, здесь не предписывается. Множитель выбираете вы.
Второй практический эффект: показание меняется, значит расстояние в единицах цены меняется вместе с ним. На спокойном участке оно сжимается, на возбуждённом — расширяется, и размер позиции пересчитывается каждый раз заново. Без пересчёта сумма риска перестаёт быть постоянной. Пересчёт обязателен. Связанные с этим эффекты на нескольких одновременных попытках разобраны в материале о том, как оценить риск одновременных позиций.
Разбор на графике: ложное показание
Главное заблуждение связано с направлением. Направления в нём нет. Линия показания растёт и на подъёме, и на обвале, потому что в формуле стоят модули расстояний. Человек, увидевший рост линии, иногда читает это как усиление движения вверх — в формуле нет ни единого места, откуда такой вывод мог бы взяться.
Вторая ошибка — сравнение показаний двух инструментов без приведения к общей базе. Числа совпадают, смысл разный. Диапазон 1200 у инструмента с ценой 60 000 и диапазон 1200 у инструмента с ценой 6000 отличаются по смыслу в десять раз. Деление на цену снимает проблему за одно действие. Одна операция, никакой магии.
Третья тонкость — масштаб. Показание на часовом графике и на дневном различается кратно, а название у индикатора одно. Переносить множитель между масштабами без пересчёта нельзя; как фиксировать масштаб заранее, разобрано в материале о том, как выбрать рабочий таймфрейм.
Связка с другими инструментами
Размах и направление — независимые величины, и это их главное достоинство в связке. Последовательность экстремумов отвечает за знак, средний истинный диапазон — за амплитуду, и расхождение между ними заметно сразу: движение бывает направленным и вялым, а бывает размашистым и бесцельным.
Показание полезно и как знаменатель. Разрыв между ценой и скользящей средней, высота хода за день, ширина полос — любая величина в единицах цены становится сопоставимой между инструментами, если поделить её на текущий диапазон. Это дешёвый приём, который убирает большую часть споров о том, «много» или «мало» прошла цена.
Волатильность влияет и на срочные инструменты. Премия опциона зависит от ожидаемого размаха, и изменение диапазона на базовом активе отражается на стоимости времени; механика описана в разборе о том, как оценить временную стоимость опциона. В маржинальных инструментах расширение диапазона меняет и устойчивость позиции к колебаниям — выбор схемы обеспечения разобран в материале о том, как выбрать между изолированной и кросс-маржой.
Правила, которые дисциплинируют
- Окно и масштаб записаны до расчёта, множитель — тоже.
- Показание переведено в доли цены, если сравниваются разные инструменты.
- Размер заявки пересчитывается при каждом изменении диапазона, а не раз в месяц.
- Направление движения берётся из другого инструмента, а не из линии диапазона.
- Сумма риска задана в единицах счёта и не зависит от выбранного множителя.
В обращениях читателей чаще всего встречается пропущенный пересчёт. Множитель записан, расстояние считается, а размер позиции остаётся прежним с прошлого месяца — и сумма риска растёт вместе с диапазоном, незаметно для того, кто считает свой протокол соблюдённым.
Итог
Индикатор отвечает на один вопрос: каков типичный размах бара на выбранном окне. Из этого ответа строится единица измерения, в которой удобно выражать расстояния и размеры, и ровно поэтому он полезен в расчёте риска, где направление не нужно. Множитель к показанию — решение человека, а не вывод из данных. Честнее держать его записанным, чем подбирать по прошлому графику.
Материалы по теме
- Как оценить риск одновременных позиций — что происходит с суммой риска при нескольких попытках сразу.
- Как выбрать рабочий таймфрейм — почему множитель нельзя переносить между масштабами.
- Как оценить временную стоимость опциона — как размах базового актива отражается в премии.
- Как выбрать между изолированной и кросс-маржой — устойчивость позиции при расширении диапазона.
Частые вопросы
Чем истинный размах отличается от высоты бара?
Высота бара — это максимум минус минимум. Истинный размах добавляет к этому два варианта с предыдущим закрытием и берёт наибольшую из трёх величин. Поправка нужна для разрывов: после скачка цены высота бара занижает фактическое движение. На круглосуточных рынках разрывы редки, и обе величины совпадают почти всегда.
Какое окно считается стандартным?
Сейчас по умолчанию ставят четырнадцать баров, но в методическом описании отмечено, что автор методики нередко работал с окном в восемь. Оба числа пришли из практики. Короткое окно быстрее реагирует на изменение размаха, длинное устойчивее. Запишите выбор до наблюдения и не меняйте его внутри серии расчётов.
Какой множитель брать для расстояния до защитной заявки?
Конкретное число редакция не называет: это параметр вашего протокола, зависящий от допустимой потери и частоты попыток. Арифметику стоит знать: при фиксированной сумме риска множитель и размер позиции обратно пропорциональны. Увеличение множителя вдвое сокращает объём ровно вдвое, а сумма риска остаётся прежней.
Можно ли по индикатору понять направление движения?
Нет, и в методическом описании это сказано прямо: индикатор показывает волатильность, а не направление. В формуле стоят модули расстояний, поэтому обвал и подъём одинаковой амплитуды дают одинаковый вклад. Знак движения берут из другого инструмента — например, из последовательности экстремумов или наклона средней.
Почему показания двух инструментов нельзя сравнивать напрямую?
Потому что величина выражена в единицах цены. Диапазон 1200 при цене 60 000 составляет два процента, а при цене 6000 — двадцать процентов, хотя число одно и то же. Для сравнения поделите показание на текущую цену. После этого сопоставление становится корректным и между инструментами, и между периодами.
Вердикт
Ценность этого индикатора в том, чего в нём нет: направления. Отсутствие знака делает его удобной единицей измерения, а не предсказателем, и именно поэтому он живёт в расчёте размера заявки, а не в разговоре о том, куда пойдёт цена. Множитель и сумма риска связаны обратной пропорцией. Эту арифметику стоит посчитать самому. А пересчёт размера при изменении диапазона превращает записанный риск в фактический, и редакционная практика показывает, что пропускают именно этот шаг.
Расчёты размаха и разборы инструментов риска выходят в Telegram-канале Cryptium.
Источники фактуры: методическое описание среднего истинного диапазона на ChartSchool и справочник формул Tulip Indicators; оригинал методики — J. Welles Wilder, New Concepts in Technical Trading Systems, 1978. Данные проверены на 16 октября 2026 года; расчёты в тексте условные.









Обсуждение
Добавить комментарий