
 81.300
 2.406


Собрать историю операций для отчётности и зафиксировать чек-лист — значит записать не итоговый файл, а саму процедуру: откуда брали данные, за какой период, кто собирал, когда и в какой версии. Такая запись нужна, чтобы через год повторить сборку тем же маршрутом и получить тот же результат. Чек-лист живёт рядом с выгрузками. В нём шесть обязательных полей: источники, период, ответственный, дата прогона, версия, место хранения.
Как собрать историю операций для отчётности и зафиксировать чек-лист: что изменилось и с какой даты
Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» ввёл рамку с несколькими сроками, и для процедуры важны все. Основная часть норм работает с 1 сентября 2026 года. Ограничения на операции резидентов вступают 1 июля 2027 года, и это именно дата начала запретов, а не завершение переходного периода: отдельные переходные положения по отраслевым стандартам учёта продлены до 1 января 2029 года. Антимошеннические нормы включаются 1 сентября 2027 года.
Отсюда вывод для чек-листа. Процедуру придётся пересматривать не один раз, значит в документе нужна версия и дата, а не только перечень шагов. Реестры участников рынка ведёт Банк России — реестры размещаются на сайте Банка России, порядок их ведения закреплён Указанием от 27.08.2026 № 7429-У.
Кому чек-лист нужен как документ, а кому хватит памятки
Одна площадка, один актив, две сделки за год — хватит памятки. Процедура помещается в голове. Фиксировать тут нечего.
Документ становится нужен, когда источников больше трёх: обменник, цифровой депозитарий, два некастодиальных кошелька, да ещё выписка банка по платежам. Через год вы не вспомните, какие из них обходили и в каком порядке, а повторная сборка без списка даст другой набор строк — и расхождение, которое нечем объяснить.
Отдельная развилка — систематический обмен. Признак в 282-ФЗ состоит из двух условий одновременно: две и более сделки в месяц общим объёмом свыше 3,5 млн рублей. С этого порога разговор идёт не о личной памятке, а о статусе участника рынка.
Майнеров норма разводит по другому ведомству: реестр майнеров и операторов майнинговой инфраструктуры ведёт ФНС по Федеральному закону от 08.08.2024 № 221-ФЗ, а гражданин без статуса ИП в реестр не включается, пока расход электроэнергии держится в пределах 6000 кВт·ч в месяц. Источник истории у него — кошелёк.
Корпоративная процедура устроена сложнее и опирается на учётную политику. Сравнить подходы помогает разбор о том, как учитывать криптоактивы в бухгалтерии компании и какие варианты учёта между собой конкурируют.
Как считается база: разбор на цифрах
Доходы от приобретения, продажи и иного выбытия цифровой валюты образуют отдельную налоговую базу — подпункт 13 пункта 6 статьи 210 НК РФ, введённый Федеральным законом от 29.11.2024 № 418-ФЗ. База равна разнице между ценой реализации и документально подтверждёнными расходами. Ставки две: 13% до 2,4 млн рублей и 15% с превышения.
Цена вопроса не в арифметике, а в полноте обхода источников.
Порядок действий: собрать историю и закрепить процедуру
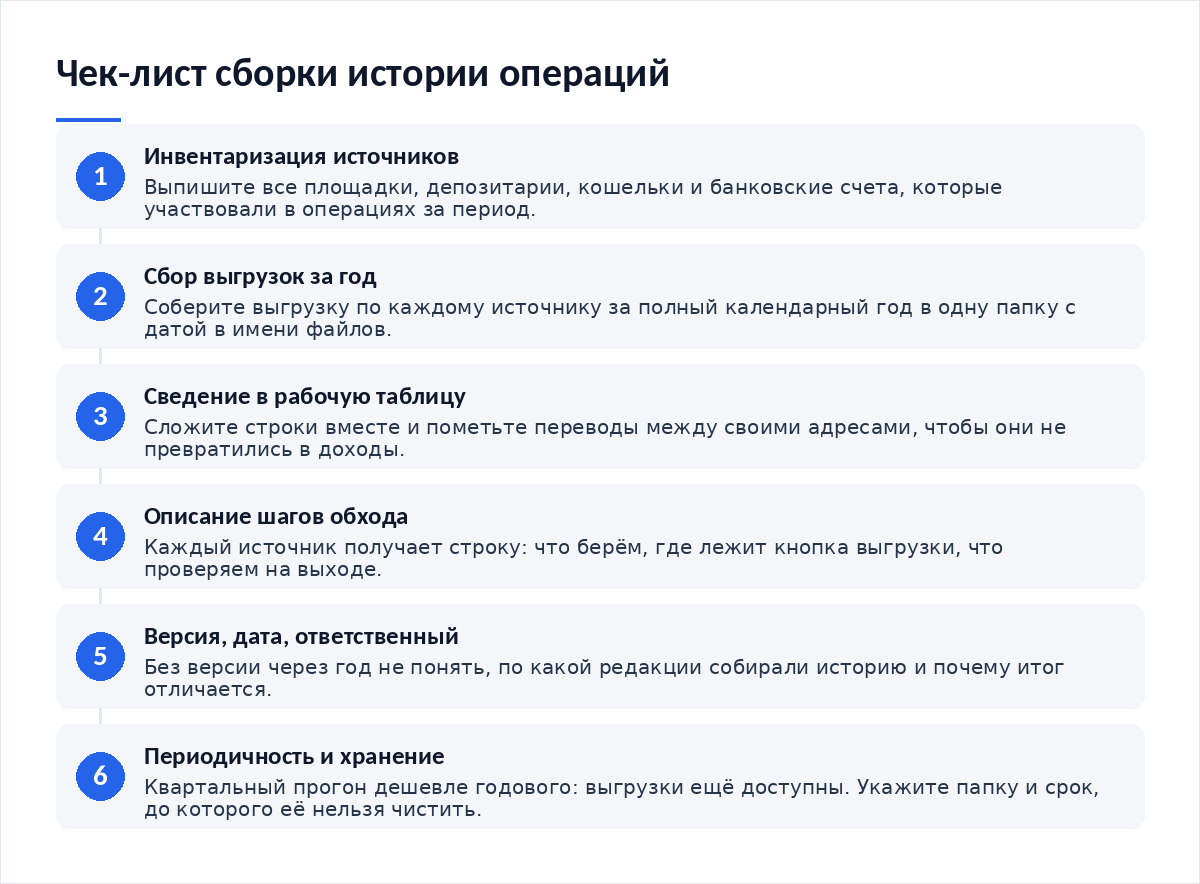
- Проведите инвентаризацию источников. Выпишите все площадки, депозитарии, кошельки и банковские счета, которые участвовали в операциях за период.
- Соберите выгрузки по каждому источнику за полный календарный год и сложите их в одну папку с датой в имени файлов.
- Сведите строки в рабочую таблицу и пометьте переводы между своими адресами, чтобы они не превратились в доходы.
- Опишите каждый шаг обхода в чек-листе одной строкой: источник, что берём, где лежит кнопка выгрузки, что проверяем на выходе.
- Присвойте чек-листу версию и дату прогона, укажите ответственного. Без версии через год не поймёте, по какой редакции собирали.
- Назначьте периодичность и место хранения. Квартальный прогон дешевле годового: выгрузки ещё доступны, а память свежая.
Документы и подтверждения, которые нужно собрать
Чек-лист состоит из полей, и каждое закрывает свой риск. Пропуск любого ломает воспроизводимость процедуры.
| Поле чек-листа | Что в нём пишут | Что ломается без него |
|---|---|---|
| Перечень источников | Все площадки, депозитарии, кошельки и счета за период, построчно | Выпадает источник, вместе с ним расход, и база растёт |
| Период сборки | Точные границы: с 1 января по 31 декабря отчётного года | Выгрузка приходит за короткое окно интерфейса вместо года |
| Ответственный и дата прогона | Кто собирал историю и в какой день процедура выполнена | Непонятно, кому задавать вопросы и насколько свежи данные |
| Версия чек-листа | Номер редакции и причина изменения процедуры | Повторная сборка идёт по другим правилам и даёт другой итог |
| Место хранения и срок | Папка с выгрузками, копия, срок хранения | Файлы теряются к моменту вопросов налоговой |
- Перечень источников закрыт, новых площадок за период не осталось.
- Выгрузки лежат в одной папке, дата сборки видна в имени файлов.
- У чек-листа есть версия, дата и фамилия ответственного.
- Периодичность назначена, следующий прогон стоит в календаре.
Если срок уже поджимает и полную процедуру разворачивать некогда, есть сокращённый маршрут — он описан в материале о том, как собрать историю операций для отчётности в сжатые сроки.
Что будет при нарушении
Срок хранения тоже не стоит держать в уме. Подпункт 8 пункта 1 статьи 23 НК РФ обязывает налогоплательщика обеспечивать сохранность данных учёта и других документов, необходимых для исчисления и уплаты налогов, в течение пяти лет. Значит, в поле «место хранения» уместна не только папка, но и напоминание о дате, до которой её нельзя чистить.
Из редакционной практики: самые болезненные случаи — не ошибки в расчёте, а потерянный доступ. Почта, на которую приходили выгрузки, закрыта; человек, который собирал историю, сменил работу; папка осталась на старом ноутбуке. Чек-лист с полем об ответственном и месте хранения снимает ровно эту категорию проблем.
Спорные места и чего в законе нет
Обязательной формы чек-листа нет, и ждать её неоткуда: нормы говорят о налоговой базе и подтверждении расходов, а не о внутренних процедурах частного лица. Любой шаблон здесь — редакционная практика, а не требование.
Второе: единый формат клиентской выписки по цифровым счетам пока не закреплён. Требования к деятельности цифрового депозитария и к порядку ведения счетов обсуждались в проекте Положения Банка России по состоянию на 27 июля 2026 года — это проект, и ссылаться на него как на действующую обязанность площадки нельзя. Отраслевые стандарты учёта по переходным положениям дорабатываются до 1 января 2029 года, поэтому версия чек-листа — поле не формальное.
Третье спорное место — распределение ролей в семье и у ИП. Закон не описывает, кто собирает историю, если счета оформлены на разных лиц, и это остаётся вопросом договорённости. Юридическую сторону разбирают юристы. Полезен обзор правил обращения и налогообложения после 1 сентября 2026 года. Индивидуальных налоговых консультаций статья не даёт: рамка общая, решение — за первоисточником и вашим консультантом, а маршруты сборки сравнивает отдельный разбор о том, как собрать историю операций для отчётности иначе.
- Как собрать историю операций для отчётности, когда времени в обрез — сокращённый маршрут под дедлайн.
- Как собрать историю операций для отчётности и сравнить с альтернативой — какие маршруты сборки существуют.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — процедуры учёта в корпоративном контуре.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности — как регламенты выглядят у крупных держателей.
Частые вопросы
Чем чек-лист отличается от обычной памятки?
Памятка помогает вам, чек-лист — любому. В нём зафиксированы источники, период, ответственный, дата прогона и версия, поэтому процедуру повторит другой человек и получит тот же набор строк. Памятка живёт в заметках и умирает вместе с телефоном, а чек-лист лежит рядом с выгрузками.
Нужно ли показывать чек-лист налоговой?
Обязанности такой нет, документ внутренний. Но при вопросах по декларации он экономит недели: вы показываете перечень источников и даты сборки вместо того, чтобы заново обходить площадки. Прикладывать его к декларации не требуется, достаточно хранить вместе с выгрузками и платёжными документами.
Как часто прогонять процедуру?
Раз в квартал дешевле, чем раз в год. Выгрузки за свежий период ещё доступны в интерфейсах, суммы помнятся, а расхождения ловятся по горячим следам. Годовой прогон в апреле означает разбор событий давностью больше года, когда часть источников уже закрыта или недоступна.
Что писать в версии чек-листа?
Номер редакции, дату и причину изменения: добавили источник, сменили методику пересчёта курса, перенесли папку. Сроки 282-ФЗ растянуты до 1 января 2029 года по переходным положениям, процедура будет меняться, и без истории правок вы не объясните разницу между сборками двух лет.
Вердикт
Зафиксированный чек-лист стоит дешевле, чем повторная сборка истории на память. Главное поле в нём — перечень источников: именно оно защищает расходную часть базы, а остальные поля защищают сам перечень от забвения. Версия и дата нужны не для красоты, ведь сроки нового закона растянуты до 2029 года и процедуру придётся переписывать. Квартальный ритм удобнее годового рывка. Разборы норм публикуем в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий