
 65.529
 1.829
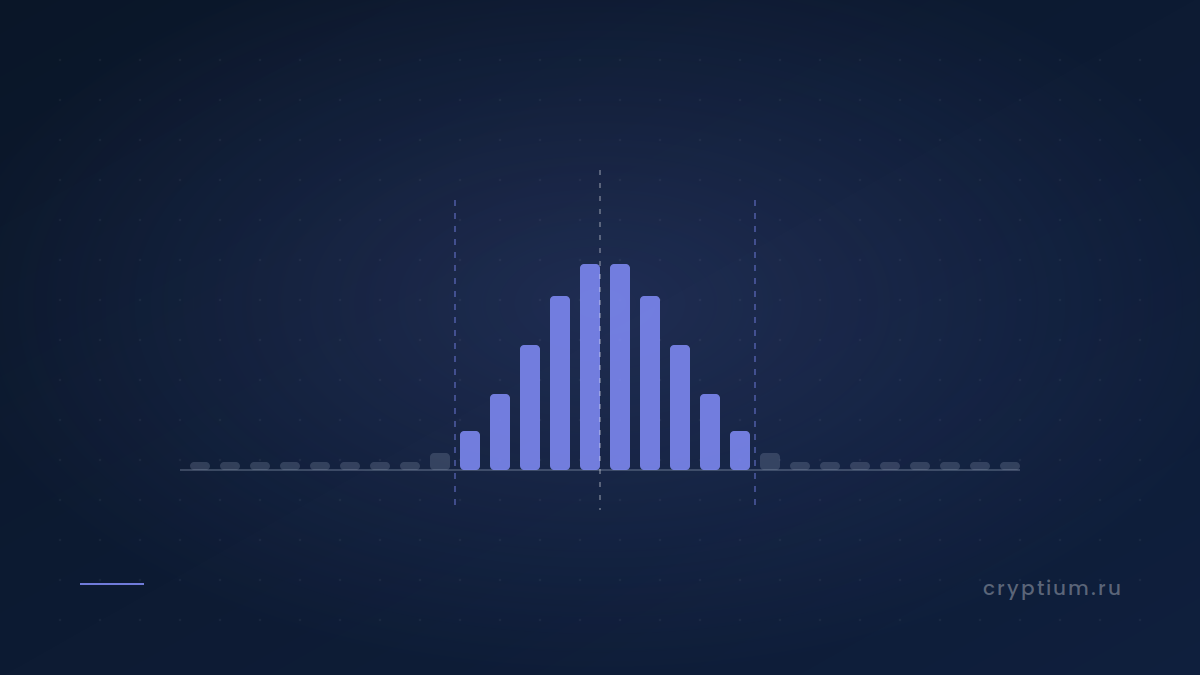

Концентрированная ликвидность — главное изменение в устройстве децентрализованных бирж за последние годы и одновременно самый недопонятый инструмент в DeFi. Поставщик выбирает диапазон цен, внутри которого работают его деньги. Снаружи диапазона они не работают вообще.
Идея красивая. Исполнение жестокое. Разберём обе стороны.
Что изменилось по сравнению со старой моделью
В классическом пуле ликвидность размазана по всей ценовой прямой — от нуля до бесконечности. Формально это означает, что подавляющая часть вашего капитала обслуживает те ценовые уровни, которых не будет никогда: биткоин по три доллара или, наоборот, по три миллиарда за монету.
Концентрированная модель позволяет сказать: мои деньги работают между 1800 и 2200 долларами за ETH. Внутри этого коридора та же сумма обеспечивает в десятки раз большую глубину, а значит собирает кратно больше комиссий с тех же сделок.
Цена капитальной эффективности
Плата за плотность — плечо. Узкий диапазон усиливает и доход, и непостоянные потери в той же пропорции, в какой повышает эффективность капитала.
Дальше включается вторая особенность конструкции, и именно она удивляет новичков сильнее всего, потому что в описаниях протоколов о ней обычно упоминают одной строкой мелким шрифтом. Когда цена уходит за границу диапазона, позиция целиком конвертируется в один актив — тот, который дешевеет, — и перестаёт зарабатывать комиссии полностью. Вы остаётесь с подешевевшей монетой и нулевым доходом одновременно.
Узкий диапазон — это ставка на то, что цена останется в коридоре. Не пассивный доход, а позиция с мнением о рынке.
Что показывают исследования
Здесь стоит говорить осторожно. Данных меньше, чем хотелось бы, и они разного возраста.
Работа Topaz Blue и Bancor за 2021 год по семнадцати пулам Uniswap v3, покрывавшим около 43% ликвидности протокола, показала, что 49,5% поставщиков получили отрицательный результат относительно простого удержания монет: комиссии дали 199,3 миллиона долларов, непостоянные потери — 260,1 миллиона. Исследованию почти пять лет, и переносить его проценты на сегодня буквально нельзя.
Более поздняя и, на мой взгляд, более важная работа — измерение потерь арбитражёрам по методологии loss-versus-rebalancing, формализованной Милионисом с соавторами в 2022-м. Фрич и Канидио в 2024 году применили её к крупнейшим пулам и обнаружили, что во многих из них потери арбитражёрам превосходят собранные комиссии. Отдельный результат: пулы v2 с их «неэффективным» размазыванием капитала оказались прибыльнее для пассивных поставщиков, чем сопоставимые пулы v3.
Причина понятна из механики. Плотная ликвидность вокруг текущей цены — ровно то, что нужно арбитражёру: он получает возможность исполнить крупный объём по цене, которая на централизованных площадках устарела ещё несколько секунд назад, и разницу забирает себе, а оплачивает её поставщик. Чем плотнее ваш слой, тем больше он забирает.
Когда концентрация оправдана
- Пары с жёсткой привязкой: стейбл к стейблу, актив и его обёртка. Соотношение цен почти не меняется, и узкий коридор работает как надо.
- Активное управление с ежедневным контролем и готовностью переставлять диапазон.
- Понимание, что перестановка диапазона фиксирует убыток по старой позиции — это не бесплатная операция.
- Наличие хеджа: часть профессиональных стратегий закрывает ценовой риск позиции фьючерсом на централизованной бирже.
И один нюанс, о котором редко пишут: в исследовании 2021 года не нашлось статистического подтверждения тому, что более частая перестановка диапазонов улучшает результат. Работа не окупалась. Возможно, инструменты с тех пор стали лучше. Доказательств я не видел.
Практический вывод
Для пассивного участника широкий диапазон почти всегда разумнее узкого: доходность выйдет ниже, зато позиция не выключится в момент сильного движения и не потребует ежедневного внимания, которого у пассивного участника по определению нет. Для активного — концентрация имеет смысл только с хеджем и с честным учётом всех издержек, включая газ на перестановки.
Универсального ответа тут нет, и любой, кто предлагает вам «оптимальный диапазон», продаёт уверенность, а не расчёт. Другие мои разборы по DeFi — в авторском профиле.
Частые вопросы
Что происходит с позицией, когда цена уходит за границу диапазона?
Позиция целиком конвертируется в один актив — тот, который дешевеет, — и полностью перестаёт собирать комиссии. Вы остаётесь с подешевевшей монетой и нулевым доходом одновременно. Поэтому узкий диапазон автор называет ставкой на то, что цена останется в коридоре, а не пассивным доходом.
Почему пассивному поставщику разумнее широкий диапазон?
Потому что доходность выйдет ниже, зато позиция не выключится в момент сильного движения и не потребует ежедневного внимания, которого у пассивного участника нет по определению. Концентрация оправдана на парах с жёсткой привязкой — стейбл к стейблу, актив и его обёртка, — где соотношение цен почти не меняется.
Бесплатна ли перестановка диапазона?
Нет: она фиксирует убыток по старой позиции, и к этому добавляется газ. В исследовании 2021 года не нашлось статистического подтверждения тому, что более частая перестановка диапазонов улучшает результат — работа не окупалась. Автор допускает, что инструменты с тех пор улучшились, но доказательств этому не видел.
Почему плотная ликвидность выгодна арбитражёру?
Потому что она даёт ему исполнить крупный объём по цене, которая на централизованных площадках устарела несколько секунд назад, и разницу он забирает себе, а оплачивает её поставщик. Фрич и Канидио в 2024 году обнаружили, что во многих крупных пулах потери арбитражёрам превосходят собранные комиссии.

Обсуждение
Добавить комментарий