
 84.032
 2.690

Ликвидный стейкинг-токен — расписка на застейканный актив, которая свободно торгуется. Вы отдаёте ETH, получаете stETH, и он приносит награды сети, оставаясь пригодным для залога, обмена и любых операций в DeFi.
Удобно. Ровно до момента, когда выясняется, что «ликвидный» и «равный базовому активу» — это два совершенно разных свойства, и второе никем не гарантировано.
Три разных механики под одним словом
Механик под одним ярлыком три. stETH от Lido — ребейзящий токен: количество монет в кошельке растёт каждый день, цена держится около единицы. rETH от Rocket Pool устроен иначе: баланс не меняется, растёт обменный курс к ETH. Есть ещё обёрнутые версии вроде wstETH, где фиксируют баланс ради удобства учёта в протоколах.
Разница не косметическая. От неё зависит, как считается ваша налоговая база, как токен принимается в качестве залога кредитными протоколами и что именно вы увидите в интерфейсе кошелька через год — растущее число монет или прежнее число с выросшей ценой.
Сколько платят на самом деле
По данным DeFiLlama на апрель 2026-го, Lido остаётся лидером с TVL около 20,71 миллиарда долларов и держит почти половину рынка ликвидного стейкинга. Доходность при этом скромная: примерно 2,36% у Lido и около 2,4% у Rocket Pool.
Протоколы на Solana выглядят щедрее. Jito около 7,5%, Sanctum в районе 7–8%. Разница объясняется не гениальностью команд, а базовой доходностью самой сети и, в случае Jito, дополнительным доходом от MEV. Риск-профиль у этих активов другой, и сравнивать проценты в лоб нельзя.
Отдельная строка расходов — комиссия. Lido забирает 10% от наград. То есть заявленные проценты уже очищены, но помнить о механике полезно.
Что такое депег и почему он неизбежен
Цена LST на вторичном рынке определяется спросом и предложением, а вовсе не тем курсом, по которому протокол готов погасить вашу расписку через неделю ожидания в очереди. Погашение через сам протокол существует, но занимает время: очередь на вывод обычно два-пять дней и зависит от длины очереди выхода валидаторов.
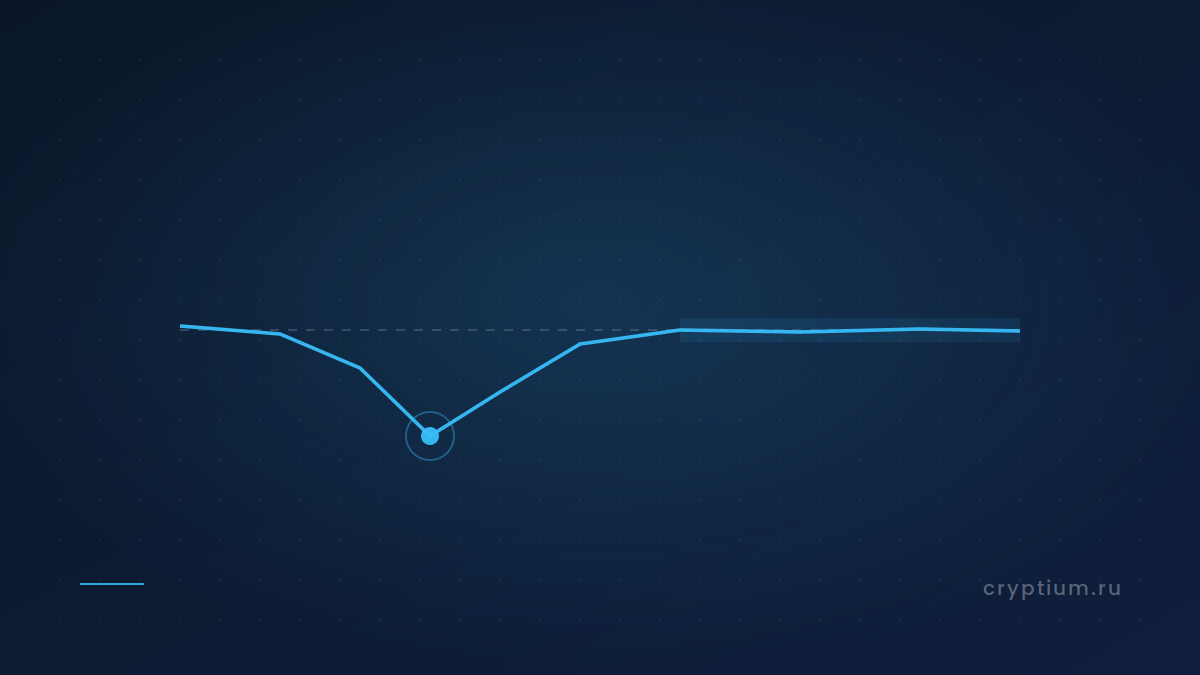
Ломается это предсказуемо, и сценарий каждый раз один и тот же: сначала расширяется дисконт, следом растут ставки по займам, а затем кредитные протоколы начинают распродавать залоги на том же самом тонком рынке. Когда выход нужен всем сразу, часть держателей не готова ждать неделю и продаёт на вторичном рынке, а ликвидность в пуле конечна и заканчивается быстрее, чем паника. Цена уходит вниз.
Самый известный эпизод — июнь 2022-го, коллапс Celsius: stETH уходил к 0,93 ETH, и позиций с ним в залоге ликвидировали более чем на 180 миллионов долларов. После включения вывода в апреле 2023-го привязка держится куда лучше, и типичное отклонение сейчас не превышает 0,2%.
Депег stETH в 2022 году не был неплатёжеспособностью протокола. Это была нехватка ликвидности здесь и сейчас у людей, которые не могли ждать очередь.
Как считать реальную доходность
Компонентов три. База — награды сети минус комиссия протокола. Дальше премия или дисконт на рынке в момент входа: купив stETH с дисконтом в 0,3%, вы фактически получили дополнительный доход, купив с премией — заплатили вперёд. И наконец издержки выхода: комиссия сети, проскальзывание либо время в очереди.
На горизонте года разница между этими вариантами сопоставима с половиной годовой доходности. При ставке в 2,4% это не мелочь.
Где ломаются конструкции с плечом
Классическая схема: положить stETH в залог, занять ETH, купить ещё stETH, повторить. Работает, пока привязка держится и ставка займа ниже доходности стейкинга. До первого стресса.
Разваливается при совпадении двух условий. Дисконт расширился, ставка по займу выросла. Оба события происходят одновременно, потому что причина у них общая: всем нужен выход. В этот момент цикл превращается в каскад ликвидаций, где ваш залог продают на том же тонком рынке, который и вызвал проблему.
Частые вопросы
Может ли stETH навсегда потерять привязку
При работающем протоколе и возможности прямого погашения — маловероятно: арбитраж закрывает дисконт. Реальные сценарии постоянной потери стоимости другие — крупный слэшинг валидаторов или уязвимость в смарт-контрактах протокола.
Что выбрать: stETH, rETH или свой валидатор
Свой валидатор даёт максимальную доходность и полный контроль, но требует 32 ETH и постоянного аптайма. LST удобнее и ликвиднее ценой комиссии протокола и дополнительного контрактного риска. Между LST разница в основном в механике начисления и глубине ликвидности.
Почему доходность на Solana выше
Другая базовая доходность сети и другая структура вознаграждений, включая MEV. Это не премия за качество протокола, а свойство другой экосистемы с собственным набором рисков.
Итог. Ликвидный стейкинг — разумный инструмент для тех, кто понимает, что ликвидность здесь рыночная, а не гарантированная. Всё остальное — вопрос размера позиции и отсутствия плеча. Другие мои разборы по доходности — в авторском профиле.

Обсуждение
Добавить комментарий