
 85.789
 2.732

Поставщик ликвидности зарабатывает на комиссиях и платит за это волатильностью. Обмен честный. Правда, честным он выглядит ровно до того момента, пока вы не посчитаете обе стороны сделки, а большинство считает только первую — потому что комиссии видны в интерфейсе крупным шрифтом, а непостоянные потери приходится выводить самому, руками, по формуле, которую вам никто не покажет.
Разберу механику до цифр, покажу график и назову тот случай, когда пул действительно окупается.
Что такое непостоянные потери
Непостоянные потери (impermanent loss, IL) — разница между стоимостью вашей позиции в пуле и стоимостью тех же монет, если бы вы просто держали их в кошельке. Возникает потому, что автоматический маркетмейкер обязан продавать растущий актив и покупать падающий, чтобы удерживать баланс пула.
Слово «непостоянные» вводит в заблуждение. Никакой временности тут нет: потери становятся окончательными в момент вывода средств, а до этого просто не зафиксированы — ровно как убыток по любой открытой позиции, который не перестаёт быть убытком оттого, что вы его не закрыли. Обманываться удобно. Дорого, но удобно.
Формула и конкретные числа
Для классического пула из двух активов в равных долях величина потерь зависит только от изменения соотношения цен. Обозначим это соотношение как r — во сколько раз цена одного актива изменилась относительно другого.
IL = 2·√r / (1 + r) − 1
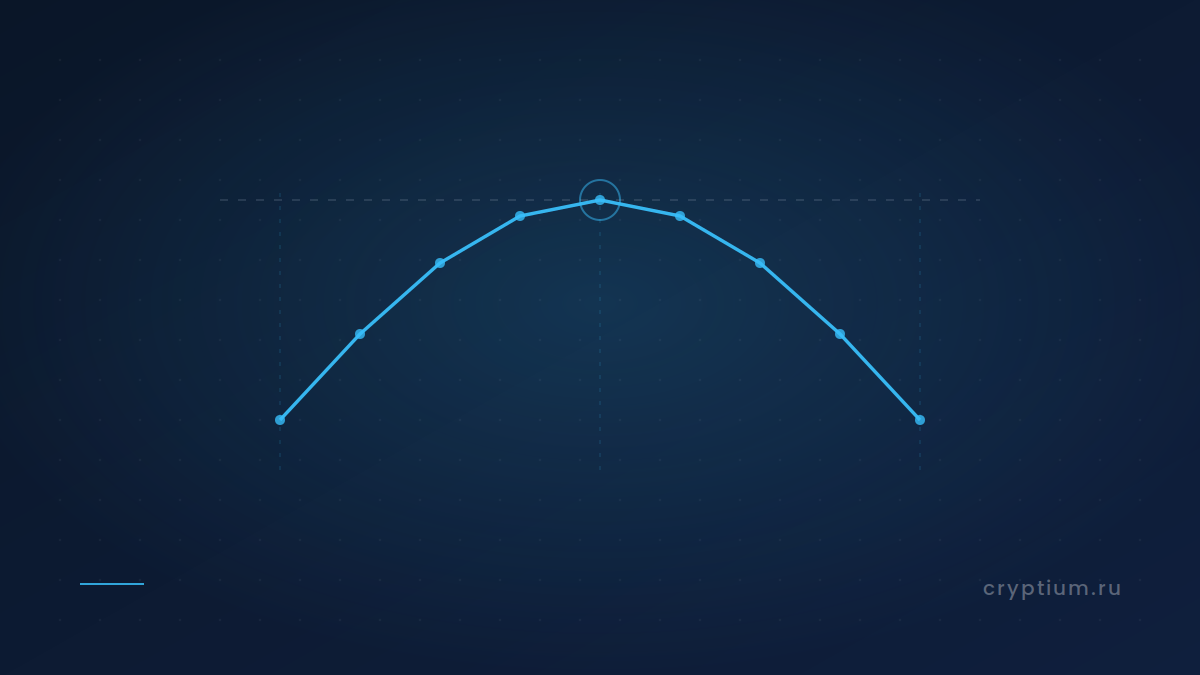
Всё. Больше переменных нет: ни объём пула, ни ваша доля в нём, ни время, проведённое в позиции, на процент потерь не влияют — работает только соотношение цен на входе и на выходе. Вот как это выглядит на всём диапазоне:
Читается просто. Рост одного актива вдвое относительно второго стоит 5,7% позиции. Втрое — 13,4%. Вчетверо — ровно 20%. Падение работает симметрично: цена вдвое ниже даёт те же 5,7%.
Теперь посмотрите на центр кривой. Он почти плоский: при расхождении цен на четверть потери составляют 0,6%. Именно поэтому пулы из двух стейблкоинов или из ETH и его ликвидного производного живут спокойно, а пара «мажор — свежий альткоин» превращается в аттракцион.
Что говорит статистика, и почему я отношусь к ней с оговоркой
Крупнейшее публичное исследование по теме сделали Topaz Blue и Bancor осенью 2021 года. Они разобрали 17 пулов Uniswap v3, покрывавших около 43% ликвидности протокола, за период с 5 мая по 20 сентября. Результат: комиссии принесли 199,3 миллиона долларов, непостоянные потери составили 260,1 миллиона. Чистый минус — 60,8 миллиона, и 49,5% поставщиков ликвидности показали отрицательный результат относительно простого удержания монет.
Отдельная деталь, которая меня в своё время задела: авторы не нашли статистического подтверждения тому, что активное управление позицией улучшает результат — те, кто переставлял диапазоны чаще, платил больше комиссий и тратил больше времени, в среднем теряли ровно столько же, сколько пассивные. Работа не окупалась.
Теперь честная оговорка. Исследованию почти пять лет, оно охватывает четыре с половиной месяца конкретного рынка, и сопоставимой по масштабу свежей работы я не нашёл. Переносить эти проценты на 2026 год буквально нельзя. Механика с тех пор не изменилась, а вот структура объёмов, комиссии и поведение маркетмейкеров изменились сильно. Считайте эту статистику иллюстрацией масштаба проблемы, а не прогнозом вашего результата.
Комиссии — это премия, которую вы получаете за проданную волатильность. Как у любого продавца опциона, доход ограничен, а убыток — нет.
Концентрированная ликвидность усиливает обе стороны
В версиях с выбором диапазона капитал работает эффективнее: та же сумма обслуживает больше сделок и приносит больше комиссий. Обратная сторона в том, что это фактически позиция с плечом. Узкий диапазон повышает и доход, и потери, а когда цена уходит за границу, позиция целиком конвертируется в подешевевший актив и перестаёт зарабатывать вовсе.
Мой личный вывод звучит скучно. Узкие диапазоны имеют смысл, если вы готовы смотреть на позицию ежедневно; в остальных случаях широкий диапазон и меньшая доходность окажутся выгоднее просто потому, что позиция не выключится в самый неудачный момент, когда вас не будет у экрана.
Когда пул действительно окупается
- Пара с низкой волатильностью соотношения: стейбл-стейбл, ETH и ликвидный стейкинг-токен, обёртка и базовый актив.
- Высокий оборот относительно размера пула — доход генерируют сделки, а не размер TVL.
- Боковой рынок: именно в нём комиссии накапливаются, а потери остаются около нуля.
- Позиция без дополнительного плеча и без займа под LP-токен.
Перед входом я делаю одну проверку. Смотрю историческую доходность пула за 30 и 90 дней с учётом IL, а не заявленный APR. Разница между этими двумя числами обычно и есть ответ на вопрос, стоит ли туда заходить.
Частые вопросы
Можно ли полностью избежать непостоянных потерь
Полностью — только в пуле, где соотношение цен не меняется, то есть между активами с жёсткой привязкой. Во всех остальных случаях потери возникают математически. Односторонние пулы и защита от IL у отдельных протоколов перекладывают риск на протокол или на его токен, но не устраняют его.
Что происходит, если цена вернулась к исходной
Потери обнуляются, комиссии остаются. Это и есть лучший сценарий для поставщика ликвидности, и именно из-за него потери называют непостоянными. Проблема в том, что рассчитывать на возврат цены к точке входа — это уже прогноз, а не расчёт.
Как считать реальную доходность LP-позиции
Сравнивать стоимость выведенной позиции с гипотетическим портфелем из тех же монет, оставленным в кошельке. Только эта разница показывает результат. Заявленный APR учитывает комиссии и вознаграждения, но не учитывает изменение состава ваших активов.
Пул ликвидности — это не депозит и не пассивный доход. Это позиция с понятной математикой, у которой есть сценарии, где она работает, и сценарии, где она проигрывает простому холду. Остальные мои разборы по DeFi — в авторском профиле.

Обсуждение
Добавить комментарий