
 80.518
 2.345

Распределить средства между несколькими продуктами означает задать лимиты до размещения, а не делить сумму на равные части после. Работают три уровня ограничений: доля, приходящаяся на один продукт, доля на один тип конструкции и доля на одного контрагента либо одну сеть, в которой всё это размещено. Четвёртый элемент — свободный резерв без всякой блокировки. Распределение без лимитов превращается в набор позиций, которые падают одновременно, потому что зависят от одного и того же события.
Как формируется доход и из чего он состоит
Каждый продукт приносит доход из собственного источника. Делегирование монет оплачивается самой сетью за участие в подтверждении блоков, и размер вознаграждения задаётся правилами протокола, а не договорённостью сторон. Кредитный протокол платит из процентов заёмщиков. Площадка — из своих операций. Пул обмена — из комиссий за сделки.
Суммарный доход портфеля — средневзвешенная величина по долям. Она считается за минуту, и на этом арифметика заканчивается. Сложность в другом: риски не складываются так же аккуратно, как доходности.
Корреляция и есть главный предмет распределения. Два продукта с разными названиями могут зависеть от одного базового актива, одной сети или одного эмитента. Тогда при неблагоприятном событии обе позиции теряют стоимость одновременно, и распределение, которое выглядело аккуратным в таблице, существует только на бумаге.
Отсюда правило, которое часто формулируют неверно. Диверсификация — не количество позиций, а количество независимых причин, по которым эти позиции могут пострадать. Пять продуктов на одной сети с одним стейблкоином — это одна позиция в пяти обёртках.
Сравнение вариантов на одной сумме
| Уровень лимита | Что ограничивает | Пример правила | Что происходит при нарушении |
|---|---|---|---|
| На один продукт | Потерю от сбоя конкретного протокола или площадки | Не более четверти суммы в одном продукте | Одно событие забирает большую часть портфеля |
| На тип конструкции | Потерю от общего механизма: все кредитные протоколы, все пулы | Не более 40 процентов в конструкции одного типа | Системная проблема типа затрагивает всё сразу |
| На контрагента или сеть | Зависимость от одного эмитента, площадки или блокчейна | Не более трети на одну сеть | Остановка сети блокирует доступ к нескольким позициям |
| На срок блокировки | Одновременную недоступность средств | Сроки разнесены, не более трети в самом длинном | Деньги нужны, а все позиции закрыты до даты |
| Свободный резерв | Необходимость выходить досрочно и с потерями | Пятая часть суммы не размещается вовсе | Любая срочная трата ломает конструкцию целиком |
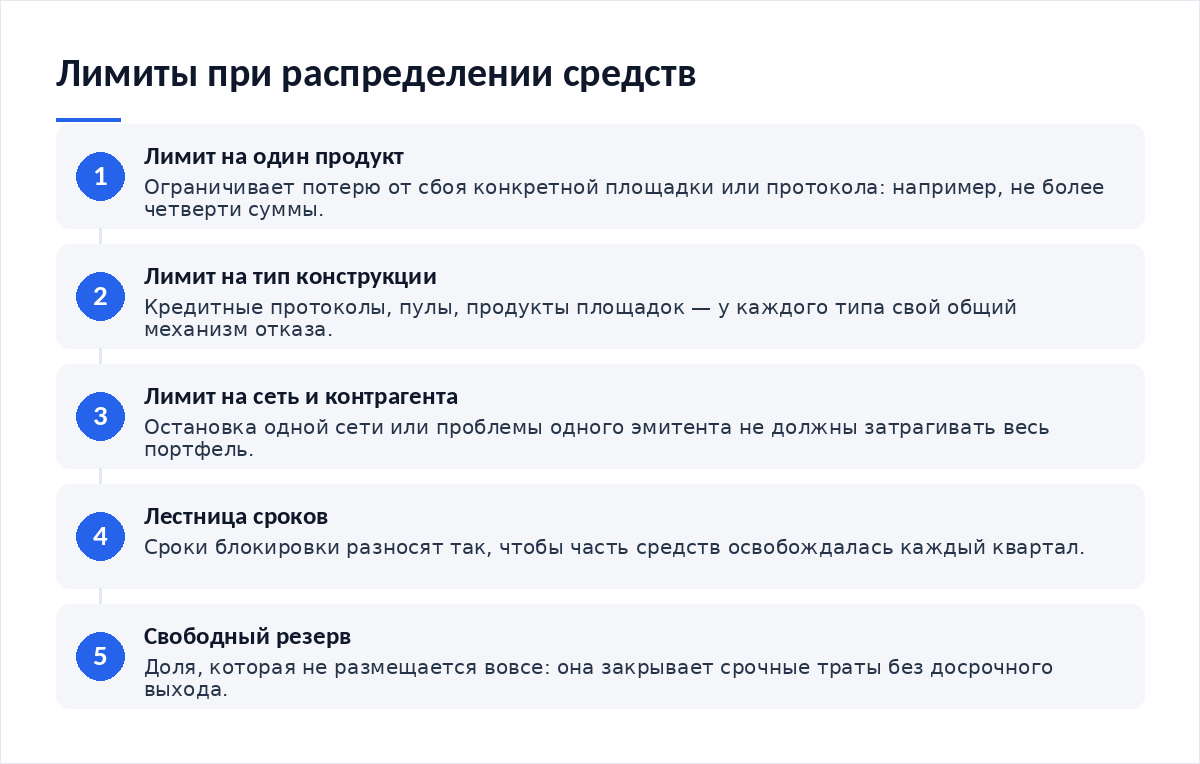
Таблица читается снизу вверх, если денег немного. Сначала резерв, затем сроки, и лишь потом всё остальное: при небольшой сумме дробление на пять продуктов приносит только расходы на транзакции вместо обещанной защиты от потерь.
Расчёт после комиссий и налога
Из расчёта следует неочевидное. Резерв снижает среднюю доходность примерно на пятую часть, и это его цена. Платят её за возможность не выходить досрочно из продукта со сроком — а досрочный выход почти всегда обходится дороже, чем недополученный за это время процент.
Вторая статья — умножение расходов. Каждое дополнительное размещение добавляет свои транзакции и свою комиссию. Поэтому число продуктов ограничивают снизу размером суммы: при небольших деньгах два размещения вместе с резервом работают заметно лучше, чем пять позиций без всякого резерва. Учёт по всем позициям удобнее вести в едином виде, как показано там, где разобрано, как отслеживать начисления в одном отчёте.
Риски: разблокировка, слэшинг, курс базового актива
Три риска из заголовка ведут себя при распределении по-разному, и это стоит разобрать отдельно.
- Разблокировка. Риск синхронизации: если сроки совпадают, в нужный момент недоступно всё сразу. Лечится лестницей сроков, а не числом продуктов.
- Штраф валидатора. Касается делегирования и распределяется между валидаторами. Один валидатор на всю сумму делегирования — нарушение лимита на контрагента.
- Курс базового актива. Самый недооценённый. Если все продукты номинированы в одном активе, распределение по площадкам не защищает от движения его цены.
- Сеть. Остановка или перегрузка блокчейна делает недоступными все позиции в нём одновременно, независимо от того, сколько их.
Пошаговый вход
- Записать общую сумму и выделить резерв, который не размещается ни при каких условиях.
- Задать три лимита в процентах: на продукт, на тип конструкции, на сеть или контрагента.
- Выписать продукты-кандидаты с источником дохода, сроком и комиссией по каждому.
- Проверить пересечения: один базовый актив, одна сеть, один эмитент у разных продуктов.
- Разнести сроки так, чтобы в каждом квартале освобождалась часть средств.
- Разместить и записать фактические доли. Через месяц сверить с планом и поправить.
Четвёртый шаг пропускают чаще всех. Именно он отличает настоящее распределение от иллюзии: пересечения по активу и сети находятся при чтении документации продуктов, а не при беглом взгляде на их названия. Срок блокировки каждой позиции учитывают по правилам, описанным там, где разобрано, как учитывать срок блокировки при планировании.
Когда доходность не стоит риска
Первый случай — нарушение лимита ради ставки. Если продукт с лучшей доходностью требует половины суммы, лимит не двигают, а уменьшают позицию. Лимит существует именно для таких моментов: нарушить его хочется только при сильном соблазне, то есть ровно тогда, когда он и нужен больше всего.
Второй случай — дробление мелкой суммы. Расходы на транзакции по большей части фиксированы, и при пяти позициях по две тысячи единиц каждая они съедают заметную долю годового дохода ещё до его начисления. Разумная граница проверяется арифметикой: расходы на вход и выход не должны превышать нескольких процентов ожидаемого годового результата.
Третий случай — продукты, требующие постоянного внимания. Делегирование с ручной сменой валидатора или позиция с диапазоном требуют действий, а не только размещения. Если времени на это нет, доходность не удержится. Порядок разобран там, где объясняется, как делегировать монеты и получать вознаграждение.
Итог
- Резерв выделен и не размещён ни в одном продукте
- Заданы три лимита: на продукт, на тип конструкции, на сеть
- Найдены пересечения по базовому активу, сети и эмитенту
- Сроки блокировки разнесены лестницей
- Число позиций соотнесено с суммой и расходами на транзакции
- Средневзвешенная ставка посчитана с учётом резерва
- Фактические доли записаны и сверяются с планом
Распределение средств — инструмент ограничения потерь, а не способ заработать больше. Его качество измеряется не числом продуктов, а числом независимых причин неудачи, и проверяется одним вопросом: какое событие заберёт больше четверти портфеля. Если ответ находится быстро, лимиты заданы неправильно. Для выхода из конкретной позиции порядок описан там, где показано, как выйти из продукта досрочно.
Материалы по теме:
- Как учитывать срок блокировки при планировании — лестница сроков на практике
- Как отслеживать начисления в одном отчёте — учёт по всем позициям сразу
- Как делегировать монеты и получать вознаграждение — продукт, требующий внимания
- Как выйти из продукта досрочно — цена срочного выхода
Частые вопросы
Сколько продуктов считать достаточным числом?
Считать стоит не продукты, а независимые причины потерь. Три продукта на трёх разных конструкциях и в разных сетях защищают портфель лучше, чем семь однотипных позиций, собранных вокруг одного базового актива. При небольшой сумме разумный ориентир — два-три размещения плюс резерв, иначе расходы на транзакции съедают выигрыш от распределения.
Нужен ли резерв, если деньги точно не понадобятся?
Резерв нужен именно потому, что «точно» не бывает. Его задача — закрыть срочную потребность в деньгах без досрочного выхода из продукта со сроком, где потери обычно оказываются больше недополученного за период процента. Размер подбирают по личным обстоятельствам, а не по доходности: это страховка, а не позиция.
Как часто пересматривать доли?
По событию и по расписанию. События: изменились условия продукта, сменился эмитент, выросла доля одной позиции из-за начислений. Расписание простое: раз в квартал сверяют фактические доли с заданными лимитами и возвращают их к плану, если начисления или движение цены увели доли в сторону. Чаще смысла нет, реже — доли расходятся с планом незаметно для владельца.
Что делать, если одна позиция выросла и нарушила лимит?
Привести к лимиту при ближайшей возможности, не создавая лишних расходов. Если выход платный или связан со сроком, корректировку проще делать следующими пополнениями: новые средства направляют в недогруженные позиции, пока доли не вернутся к заданным лимитам. Такой способ дешевле продажи и не нарушает лестницу сроков.
Снижает ли распределение доходность?
Да, и это нормальная цена. Средневзвешенная ставка портфеля всегда оказывается ниже ставки самой доходной позиции, а свободный резерв снижает её дополнительно и делает разрыв ещё заметнее. Взамен ограничивается потеря от одного события. Выбор здесь не между большей и меньшей доходностью, а между известным ограничением и неизвестным убытком.
Вердикт
Распределение начинается с лимитов и заканчивается проверкой пересечений, а не с выбора продуктов. Главный вопрос звучит так: какое одно событие нанесёт портфелю наибольший урон — и устраивает ли вас эта цифра. Если устраивает, конструкция собрана. Конкретные площадки и протоколы редакция не рекомендует; риск полной потери по каждой позиции сохраняется и после самого аккуратного распределения.
Расчёты, лимиты и разборы продуктов — в Telegram-канале Cryptium.
Первоисточники: список компаний с признаками нелегальной деятельности на сайте Банка России и Федеральный закон № 259-ФЗ о цифровых финансовых активах и цифровой валюте. Данные проверены 15 октября 2026 года.

Обсуждение
Добавить комментарий