
 63.388
 1.738


Работать с рынком предсказаний как с инструментом означает понимать три вещи: откуда там берутся деньги на противоположную сторону сделки, что происходит с купленной долей, пока событие не разрешено, и каким способом из неё можно выйти досрочно. Ликвидность приходит от того, кто внёс залог и разменял его на полный набор долей. Досрочный выход возможен, но цена у него рыночная, а не номинальная. Редакция участие в таких рынках не советует.
Как работать с рынком предсказаний: границы инструмента
Инструмент узкий. Он отвечает на один вопрос: сколько стоит сейчас право получить выплату, если исход окажется таким. Ни прогноза, ни гарантии в нём нет. Цена доли — это согласие двух сторон на сделку, а не предсказание.
Отсюда вытекает рабочая постановка задачи. Пользователь не «ставит на событие», а покупает актив с известной датой истечения и неизвестной конечной стоимостью: либо номинал, либо ноль, либо что-то посередине при нестандартном разрешении. До истечения этот актив ведёт себя как обычная торговая позиция — его можно продать, можно разменять, можно потерять на расхождении цены.
Правовая рамка в России к таким конструкциям прямого раздела не содержит. С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, определения цифровых валют и цифровых финансовых активов собраны в его статье 2. За законом № 259-ФЗ от 31.07.2020 остались нормы о выпуске цифровых финансовых активов, а статьи 1 и 1.1 этого закона утратили силу по статье 22 Федерального закона № 283-ФЗ. Доля в рынке предсказаний под эти определения не подводится автоматически, и квалификацию каждой конструкции приходится разбирать отдельно.
Откуда берётся ликвидность
Это ключевой пункт, который чаще всего понимают неверно. Противоположную сторону сделки не обязательно обеспечивает другой участник с противоположным мнением. Деньги приносит тот, кто вносит залог и разменивает его на полный набор долей по всем исходам сразу.
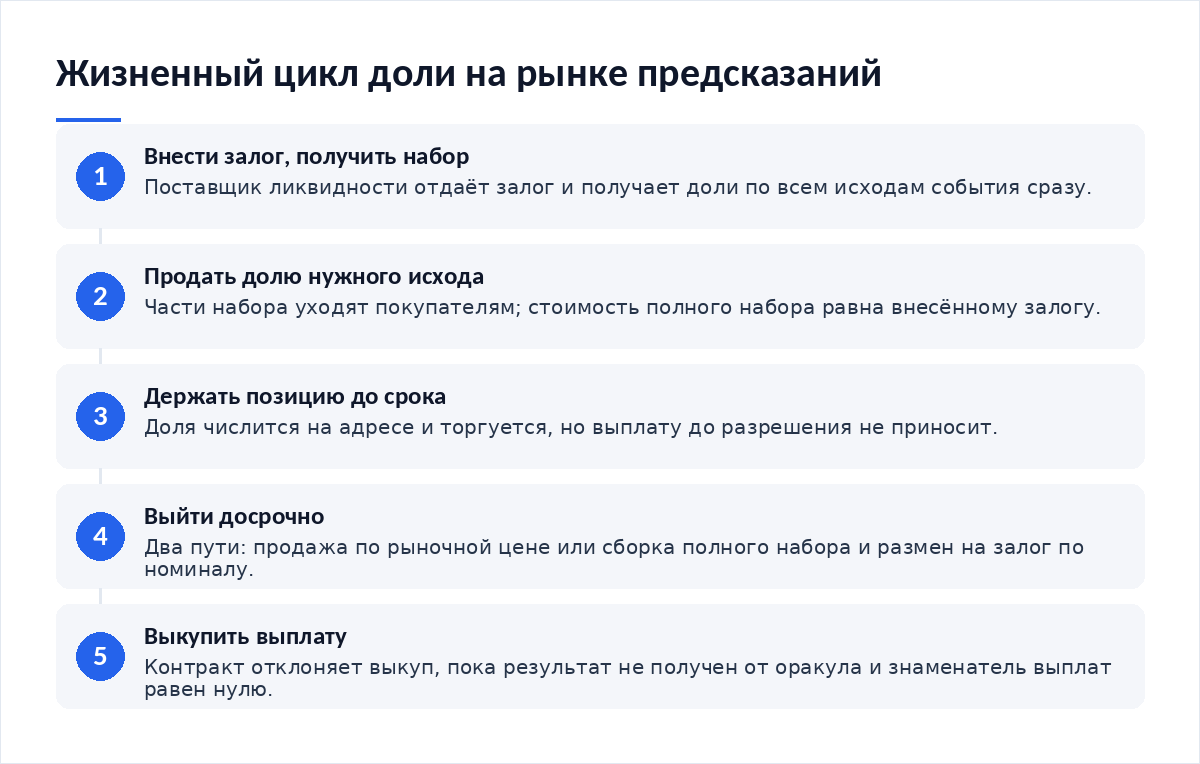
Механика описана в коде. В контракте условных токенов функция splitPosition забирает у вызывающего сумму залога и выдаёт взамен набор долей, покрывающий разбиение всех слотов исходов; разбиение обязано состоять более чем из одного элемента — require(partition.length > 1). Проверить формулировки можно в исходном коде контракта условных токенов. Полный набор равен залогу по стоимости. Поставщик ликвидности затем продаёт разные части этого набора разным покупателям.
Второй источник — автоматический маркет-мейкер поверх того же набора. Он держит доли всех исходов и назначает цену по формуле, а не по заявкам. Третий — книга заявок, где покупатели и продавцы встречаются напрямую. На одной площадке могут работать два механизма одновременно, и это меняет доступную глубину.
| Источник ликвидности | Кто вносит деньги | Что ограничивает глубину | Чем это отзывается на выходе |
|---|---|---|---|
| Размен залога на полный набор долей | Поставщик ликвидности, вносящий залог целиком | Размер внесённого залога и готовность держать остаток набора | Выкуп набора обратно идёт по номиналу, если набор собран полностью |
| Автоматический маркет-мейкер | Пул, собранный из взносов поставщиков | Параметр чувствительности формулы и объём пула | Цена выхода зависит от размера заявки, крупная сделка двигает цену |
| Книга заявок между участниками | Другие участники рынка с противоположной позицией | Число встречных заявок рядом с текущей ценой | При пустой книге выйти по разумной цене не получится |
| Внешнее стимулирование поставщиков | Казна проекта или организатор рынка | Срок и бюджет программы стимулирования | Глубина пропадает вместе с окончанием программы |
Что происходит с незакрытой долей до разрешения
Доля живёт как токен. Она числится на адресе, её можно переводить, можно продавать, можно использовать как залог там, где её принимают. Выплату она не приносит. Выкуп заблокирован на уровне контракта: функция redeemPositions останавливается на проверке require(den > 0, «result for condition not received yet»), где den — знаменатель вектора выплат, который появляется только при разрешении условия.
Отсюда важное следствие. Срок разрешения — не формальность, а параметр позиции. Пока он не наступил, деньги заморожены в доле, и единственный способ получить их раньше — продажа или размен. Если событие сдвинулось, а оракул молчит, доля продолжает висеть.
Проверка источника результата при такой конструкции становится обязательным шагом: полезно заранее проверить оракул протокола и понять, кто и по какому правилу сообщает исход. Второй вопрос того же порядка — кто вправе менять правила площадки по ходу: имеет смысл проверить, кто управляет параметрами протокола.
Выход до разрешения: способы и цена
Способов два, и они дают разную цену. Первый — продажа доли на рынке. Цена рыночная: сколько дадут, столько и получите, а при тонкой книге дадут меньше, чем показывает последняя сделка. Второй — сборка полного набора долей по всем исходам и размен через mergePositions: контракт сжигает доли и возвращает залог. Здесь цена номинальная, но дособрать недостающие исходы придётся по рыночным ценам.
Второй способ работает как арбитражный предел. Если сумма рыночных цен всех исходов ушла ниже номинала, набор дешевле собрать и разменять, чем держать. Если выше — выгоднее внести залог, разменять его на набор и продать части по отдельности. Эта пара операций и держит сумму цен около единицы.
Условный пример, цифры расчётные. Залог — 100 единиц, два исхода. Доля «да» торгуется по 0,62, доля «нет» по 0,34, сумма 0,96.
Сборка набора: 62 + 34 = 96 единиц за набор, который разменивается на 100 единиц залога. Разница 4 единицы на сотню, из неё вычитаются плата за вход и расходы на подтверждение операций.
Обратный случай: «да» по 0,66, «нет» по 0,39, сумма 1,05. Внесение 100 единиц залога даёт набор, продажа частей приносит 105 единиц. Разница 5 единиц, из неё вычитаются те же расходы.
Досрочный выход из одной доли «да» при цене 0,62 вернёт 62 единицы на каждые 100 номинала. Это цена инструмента сейчас, а не оценка исхода. Сверяйте текущие параметры площадки на дату операции.
Что проверить до работы с рынком
- Способ формирования ликвидности: книга заявок, формульный маркет-мейкер или оба механизма сразу
- Наличие функции размена полного набора долей обратно на залог и её доступность из интерфейса
- Глубину на обеих сторонах рядом с текущей ценой, а не только последнюю сделку
- Срок разрешения и правило, по которому он может быть сдвинут
- Что именно считается залогом: стабильный актив или токен самой площадки
- Правовую квалификацию инструмента для своего случая и обязанности по отчётности
Последний пункт закрывается не на площадке, а в документах. Если залогом выступает токен самой площадки, добавляется второй риск: цена залога тоже движется, и выплата в номинале не означает выплату в деньгах. Перевод результата в стабильный актив — отдельная операция со своими издержками, и о её устройстве мы разбирали, как перевести доход из протокола в стейблкоин.
Сценарий, при котором позиция теряется
Есть и менее очевидный сценарий. Программа стимулирования поставщиков ликвидности заканчивается, поставщики уходят, глубина падает до нуля за считанные дни. Позиция формально цела, выйти из неё нельзя. По методике расчёта агрегатора данных DefiLlama на 16 октября 2026 года в сети Ethereum заблокировано около 49,89 млрд долларов при 571 отслеживаемой сети; доля рынков предсказаний в этой сумме мала, и глубина там соответствующая. Общий принцип тут тот же, что и в обменных пулах: мы разбирали, почему ликвидность важнее размера комиссии при выборе площадки.
Итог
Рынок предсказаний устроен как набор токенов, покрывающих все исходы события, и стоимость полного набора равна внесённому залогу. Ликвидность приносит не чужое мнение, а чужой залог. Досрочный выход существует в двух видах: продажа по рыночной цене и размен полного набора по номиналу. Выкуп выплаты до разрешения заблокирован на уровне контракта, и срок разрешения становится параметром позиции наравне с ценой. Работать с таким инструментом можно, понимая его механику, но редакция участие не советует и не оценивает вероятности исходов.
Материалы по теме:
- Как проверить оракул протокола — кто и по какому правилу сообщает результат
- Как проверить, кто управляет параметрами протокола — кто вправе менять правила площадки
- Почему ликвидность важнее размера комиссии при выборе площадки — глубина и цена выхода
- Как перевести доход из протокола в стейблкоин — что делать с результатом после выплаты
Частые вопросы
Откуда берутся деньги на выплату второй стороне?
Из залога. Кто-то внёс сумму и разменял её на полный набор долей по всем исходам события, а затем продал части набора разным покупателям. Выплата победившему исходу идёт из этого залога, лежащего в контракте. Дополнительный источник — пул автоматического маркет-мейкера, собранный из взносов поставщиков ликвидности.
Можно ли выйти из позиции до разрешения события?
Да, двумя путями. Продать долю на рынке по текущей цене — быстро, но цена зависит от глубины книги. Либо дособрать доли остальных исходов и разменять полный набор обратно на залог по номиналу. Выкуп выплаты до разрешения невозможен: контракт отклоняет операцию, пока результат не получен.
Что происходит с долей, если срок разрешения перенесли?
Доля остаётся на адресе и продолжает торговаться, но выплату не приносит. Знаменатель вектора выплат появляется только при разрешении условия, и до этого момента выкуп отклоняется. Деньги остаются замороженными в позиции на весь период переноса, а глубина рынка за это время обычно падает.
Почему сумма цен противоположных долей держится около единицы?
Из-за двух обратных операций. Если сумма ниже номинала, набор выгодно собрать и разменять на залог. Если выше — выгодно внести залог, получить набор и продать части отдельно. Любое отклонение создаёт возможность для такой операции, и она возвращает сумму к номиналу за вычетом издержек.
Чем рискует поставщик ликвидности на таком рынке?
Остатком набора. Продав доли одного исхода, он держит доли остальных, и при разрешении в их пользу получает выплату, а при разрешении против — ноль. Второй риск — качество залога: если залогом служит токен площадки, его цена движется независимо от исхода события.
Вердикт
Главное, что стоит унести из разбора: ликвидность рынка предсказаний — это чей-то залог, разменянный на полный набор исходов, и у этого набора есть обратная операция. Она задаёт предел цены и единственный выход по номиналу. Всё остальное — рыночная цена, которая при тонкой книге расходится с номиналом сильно. Редакция не советует участвовать в таких рынках, не называет безопасных площадок и не берётся оценивать вероятности событий: мы разбираем устройство инструмента. Параметры конкретной площадки и правовую квалификацию сверяйте на дату операции.
Разборы механик DeFi и правовые изменения разбираем в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий