
 65.844
 1.847

Кредит под залог криптовалюты берут так: вносят актив в протокол, занимают заметно меньше, чем разрешает предел, и следят за одной величиной — запасом до порога ликвидации. Правил всего четыре. Не занимать до предела. Держать резерв на пополнение залога. Знать цену залога, при которой приходит ликвидация. Гасить часть долга раньше, чем она придёт.
Как взять кредит под залог криптовалюты и не довести залог до ликвидации
Два коэффициента на один залог — вот что упускают чаще всего. В документации Compound III о залоге и займе сказано прямо: коэффициенты, по которым определяется право на ликвидацию, «отдельные и выше» коэффициентов, по которым считается стартовая способность занимать. Разрыв между ними — это и есть рабочий запас заёмщика.
У Aave та же идея выражена показателем здоровья позиции. По документации Aave о ликвидациях, позиция доступна для ликвидации при значении ниже 1,0; на 21 октября 2026 года там же сказано, что премия ликвидатора растёт по мере падения показателя — механика описана как аукцион на понижение. Провалились глубже — спасение дороже.
Отсюда первое правило. Единица — не цель. Это уже авария.
Расчёт запаса на условной сумме
Разница между двумя строками примера и есть вся практика. Сумма займа выбирается не по тому, сколько дают, а по тому, какое падение цены залога вы готовы пережить без вмешательства. Считать удобнее наоборот. Сначала просадка, потом сумма.
Порог считается по цене из оракула, а не по цене на вашем экране. В резких движениях они расходятся. Поэтому источник цены в протоколе изучают до внесения залога.
Чем закрывать разрыв: четыре действия заёмщика
| Действие | Что меняет | Когда уместно | Чем неудобно |
|---|---|---|---|
| Пополнить залог | Увеличивает знаменатель, запас растёт | Есть свободный актив того же типа | Увеличивает сумму под риском ликвидации |
| Погасить часть долга | Уменьшает числитель, запас растёт | Есть свободные заёмные средства | Сокращает полученную ликвидность |
| Сменить состав залога | Меняет коэффициенты и волатильность | Залог слишком резкий по цене | Две операции и издержки на обмен |
| Перенести долг в другой протокол | Меняет пороги и ставку | Условия стали хуже рынка | Сложность сделки и риск второго контракта |
Первые два действия быстрые. Остальные требуют подготовки: порядок переноса долга между протоколами включает возврат долга и повторный залог в одной сделке. Аварийным инструментом это не назовёшь.
Пошаговый порядок
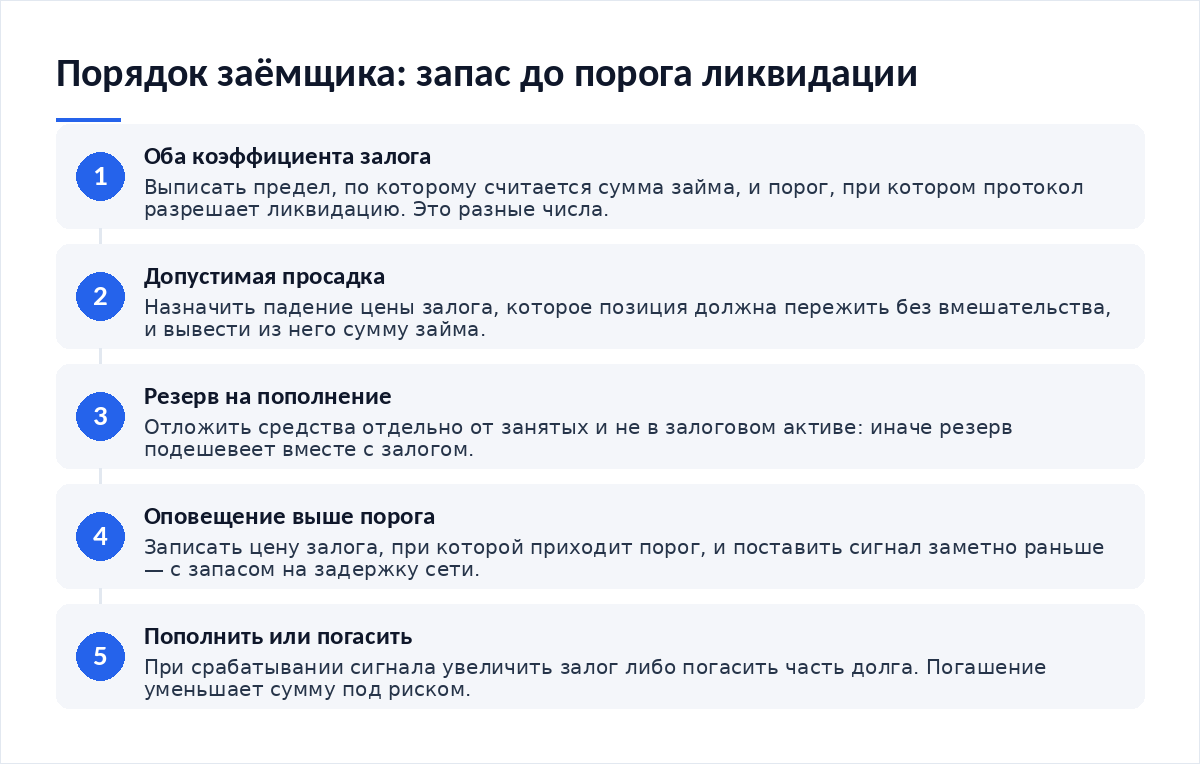
- Узнайте оба коэффициента для своего залога: предел займа и порог ликвидации.
- Назначьте допустимое падение цены залога и выведите из него сумму займа.
- Отложите резерв на пополнение — отдельно от занятых средств.
- Запишите цену залога, при которой приходит порог; оповещение ставьте выше.
- При срабатывании оповещения пополните залог либо погасите часть долга.
- Выходите из позиции погашением долга, а не ожиданием разворота цены.
Где план ломается
Резерв на пополнение часто лежит в том же активе, что и залог. Цена падает — падает и резерв. Запас растёт не настолько, насколько рассчитывали.
Вторая поломка — доливка в падение. Позиция удерживается пополнением, цена снижается дальше, под риском оказывается вся свободная сумма. Это наращивание риска. Третья — мелкий остаток: по документации Aave, если после ликвидации остаток долга в резерве меньше 1 000 долларов, ликвидировать придётся весь долг в этом резерве.
Смотрят и на глубину рынка залога. Тонкая книга — ликвидация по худшей цене. Почему ликвидность важнее размера комиссии, здесь видно отчётливо.
- Оба коэффициента выписаны до сделки
- Сумма займа выведена из допустимой просадки
- Резерв отложен и не в залоговом активе
- Оповещение стоит выше порога с запасом
- План выхода записан заранее
Итог
Ликвидации избегают стартовой суммой, а не реакцией. Разрыв между пределом займа и порогом ликвидации протокол отдаёт заёмщику целиком, и расходуется он на волатильность, задержки сети и расхождение цены оракула с рынком. Условия не вечны: кто управляет параметрами протокола — отдельный вопрос. Полная потеря залога остаётся возможной.
Частые вопросы
Какой запас считать достаточным?
Универсального числа нет. Запас назначают от волатильности залога: чем резче актив ходит, тем дальше от порога держат позицию. Ориентир из редакционной практики — считать запас в процентах падения цены, а не в единицах показателя здоровья.
Можно ли полагаться на оповещения протокола?
Как на дополнение — да. Как на единственный рубеж — нет. Оповещение зависит от канала доставки, а ликвидация выполняется в блоке. Надёжнее оставлять между срабатыванием и порогом время на операцию в перегруженной сети.
Что выгоднее: пополнить залог или погасить часть долга?
Погашение уменьшает сумму под риском, пополнение её увеличивает. При сильном падении второе решение часто дороже: в залоге оказывается ещё больше того же актива. Выбор зависит от того, что у вас свободно.
Ликвидация забирает весь залог?
Зависит от протокола. Часть площадок списывает долю залога и оставляет остаток, часть при мелком остатке долга требует закрыть его полностью. Премия ликвидатора вычитается из залога, и чем ниже показатель здоровья, тем она больше.
Материалы по теме
- Как проверить оракул протокола — по какой цене считается порог
- Как перенести долг между протоколами и понять структуру комиссий — смена условий
- Почему ликвидность важнее размера комиссии — цена залога при распродаже
- Как проверить, кто управляет параметрами протокола — кто меняет коэффициенты
Вердикт
Заём под залог выглядит способом не продавать актив, а оказывается способом продать его по худшей цене в худший день. Разница — в стартовой доле долга и в отложенном резерве. Кто считает порог до сделки, тот редко его видит. Разборы живых случаев выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий