
 65.642
 1.845

Проверить блокировку токенов ликвидности и понять, что видно посторонним — значит признать простой факт: ваша заблокированная позиция публична целиком. Любой человек видит адрес владельца, объём заблокированных токенов пула, дату разблокировки и всю историю переводов этого адреса. Скрыта только ваша личность, и то лишь до первого сопоставления. Из этих данных строят ожидания по цене и готовятся к вашему выходу заранее.
Как устроен механизм и где здесь деньги
Публичность заложена в стандарте. Это не настройка. По тексту стандарта ERC-20 каждый перевод обязан порождать событие с адресами отправителя и получателя, а адреса в нём помечены как индексируемые — то есть пригодные для поиска. Отсюда следствие: перевод токенов пула на контракт хранителя находится поиском по вашему адресу за считаные секунды, и никакая настройка кошелька, никакой выбор приложения и никакой отказ от публичности профиля этого не меняют.
Деньги здесь в предсказуемости. Календарь известен всем. Крупная блокировка с известной датой — это объявленная дата возможной продажи. Участники рынка складывают такие даты в календарь и выходят из токена заранее. Для вас это означает неприятное следствие: цена к моменту разблокировки нередко уже учитывает ваш предполагаемый выход, и продавать приходится в рынок, который подготовился к этой дате заранее.
Что именно видно посторонним
| Данные | Доступны любому | Откуда берутся | Как это используют против вас |
|---|---|---|---|
| Адрес владельца блокировки | Да, в открытом виде | Поле владельца в контракте хранителя | Отслеживают все прочие операции этого адреса |
| Объём заблокированных токенов пула | Да, с точностью до единицы | Баланс хранителя и запись блокировки | Оценивают, какую долю пула вы способны вывести |
| Дата разблокировки | Да, читается заранее | Поле срока в состоянии контракта | Складывают в календарь и продают до этой даты |
| История переводов адреса | Да, полностью и навсегда | События переводов всех токенов | Восстанавливают источник средств и связанные адреса |
| Ваше имя и личность | Нет, напрямую не видны | В сети отсутствуют | Выводят через сопоставление с внешними данными |
Расчёт на условной сумме
На 21 октября 2026 года совокупный объём средств в DeFi-протоколах оценивался около 92 млрд долларов по данным агрегатора DefiLlama. Весь он лежит в открытых записях — закрытых позиций в этой статистике нет по определению.
Что из этого можно сопоставить
Опасность не в отдельных данных. Она в их склейке. Наблюдатель соединяет три слоя.
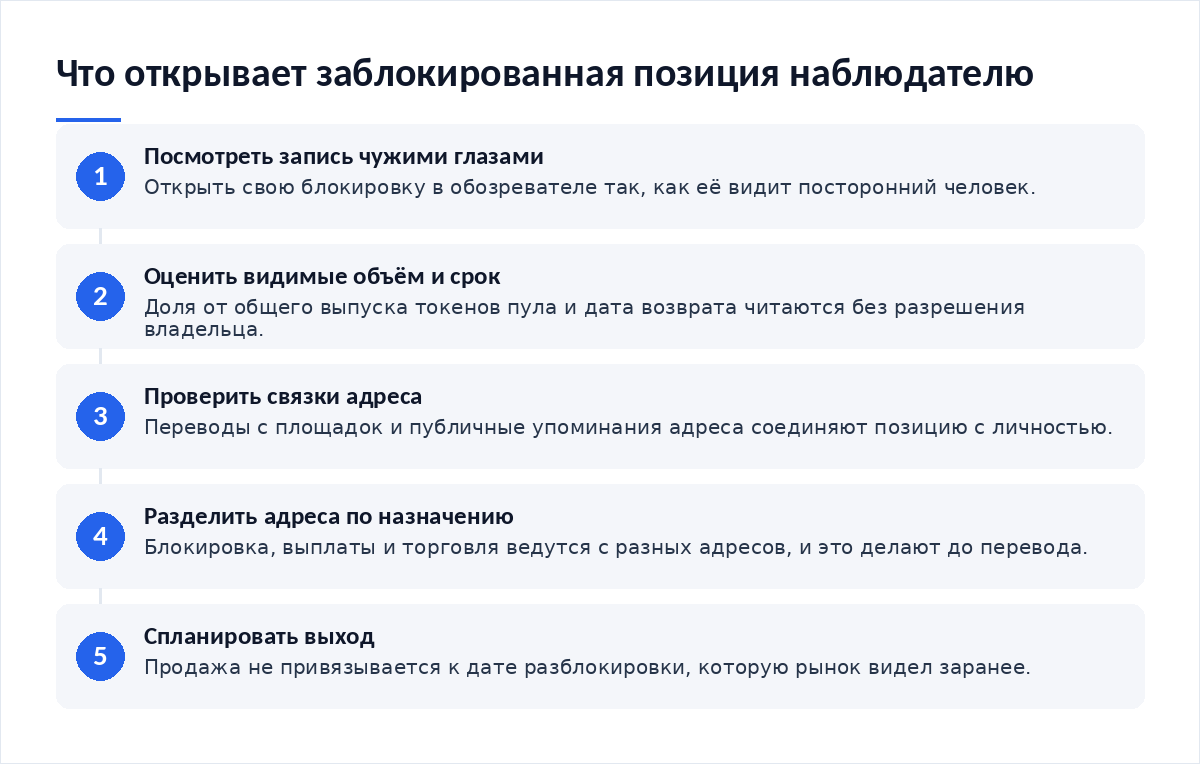
- Адрес блокировки и адрес, с которого пришли средства. Один перевод с площадки обмена связывает позицию с вашим аккаунтом у этой площадки.
- Адрес блокировки и ваше публичное имя в сети. Упоминание адреса в социальных сетях или в заявке на распределение токенов делает связку необратимой.
- Адрес блокировки и остальной портфель. Видны все токены адреса, их объёмы и время покупок, поэтому размер капитала оценивается точно.
Из редакционной практики: читатели чаще всего раскрывают себя сами. Один адрес используется и для блокировки, и для получения выплат, и для сделок на публичной площадке — а документация устройства пулов напоминает, что токены пула свободно переводятся, значит и их путь прослеживается как у любого другого актива.
Скрытые издержки публичности
Первая издержка — предсказуемость выхода, о которой сказано выше. Вторая — адресная ловля: крупный видимый объём притягивает попытки обмана, от поддельных писем о продлении блокировки до фальшивых интерфейсов хранителя. Третья издержка обсуждается редко: публичный объём доли в пуле прямо подсказывает, насколько сильно ваш выход сдвинет цену, и этим знанием пользуются те, кто торгует против вас, выставляя заявки в расчёте именно на вашу продажу.
Непостоянные потери добавляют к этому своё. Пока позиция заблокирована, состав пула меняется при каждом обмене, и выбранный диапазон концентрированной ликвидности определяет, чем окажется ваша доля к дате возврата. Наблюдателю это тоже видно. Состав пула открыт.
Как уменьшить видимость до блокировки
- Для блокировки используется отдельный адрес, не связанный с вашим публичным именем.
- Средства на этот адрес не приходят прямым переводом с площадки, привязанной к вашим документам.
- Этот адрес не используется для подписи сообщений и заявок с публичным результатом.
- Выбран пул с достаточной глубиной — ликвидность важнее размера комиссии, когда выход заметен рынку.
- Пул и токен изучены заранее: проверка пула проведена до входа, а не после блокировки.
- Маршрут фиксации результата выбран заранее — перевод дохода в стейблкоин не делается одной крупной сделкой в день разблокировки.
Сценарий, при котором позиция теряется
Поставщик ликвидности заблокировал крупную долю и сообщил об этом в своём публичном канале, приложив адрес для подтверждения. Через неделю ему приходит письмо от имени сервиса блокировки с просьбой подтвердить продление срока и ссылкой на интерфейс, повторяющий оригинал. Он подписывает запрос, который на деле выдаёт стороннему адресу разрешение на списание токенов пула сразу после разблокировки, причём разрешение действует бессрочно и не требует повторного подтверждения. Срок истекает, токены уходят на чужой адрес, ликвидность выводится. Публичность позиции сделала адресатом именно его — объём и дата были известны заранее.
Частые вопросы
Можно ли заблокировать токены пула приватно?
Нет. Любая блокировка — это перевод на контракт. Переводы публичны по устройству сети. Приватность достигается только на уровне адресов: заблокировать можно с адреса, который нигде не связан с вашим именем. Сама запись останется видимой, но перестанет указывать на вас.
Что в моей позиции интересно другим?
Интересны три вещи. Объём, дата, доля в пуле. Первые две говорят, когда и сколько может появиться на продажу. Третья показывает, насколько сильно ваш выход сдвинет цену. Этого достаточно, чтобы построить стратегию против вас — без всякого знания, кто вы такой.
Помогает ли дробление блокировки на части?
Да. Но с оговоркой. Несколько записей с разными сроками снижают предсказуемость выхода и размывают ориентир для рынка. Но если все записи сделаны с одного адреса, наблюдатель склеит их в минуту. Смысл дробления появляется вместе с разделением адресов.
Стоит ли публиковать адрес блокировки самому?
Для проекта это рабочий способ доказать обязательство: покупатель токена проверит запись и успокоится. Для частного поставщика ликвидности публикация адреса даёт одни риски и ни одной выгоды, поскольку доказывать посторонним серьёзность своих намерений ему незачем. Доказывать посторонним честность своей позиции не требуется, а связка адреса с именем остаётся навсегда.
Материалы по теме
- Как проверить пул перед покупкой нового токена — что изучить до входа в пул.
- Как выбрать диапазон в пуле концентрированной ликвидности — чем окажется доля к дате возврата.
- Почему ликвидность важнее размера комиссии при выборе площадки — насколько заметен будет выход.
- Как перевести доход из протокола в стейблкоин — как выходить, не создавая ориентира.
Итог
Посторонним видно почти всё: адрес владельца, объём заблокированных токенов пула, дату разблокировки и полную историю операций адреса. Не видно только вашего имени, и эта защита держится до первой связки адреса с публичным действием. Сопоставимы между собой три слоя — источник средств, публичные упоминания адреса и остальной портфель. Склеенные вместе, они дают наблюдателю и размер капитала, и календарь ваших решений.
Вердикт
Блокировка токенов ликвидности — публичное обязательство, и относиться к ней надо как к публикации. Один адрес под все задачи сводит приватность к нулю, дробление сроков без разделения адресов не помогает, а объявленная дата разблокировки работает против владельца позиции. Решения принимают до перевода токенов хранителю: потом запись не исправить. Риск полной потери средств в пулах сохраняется независимо от приватности. Разборы пулов публикуем в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий