
 71.470
 2.017

Как оценить влияние листинга на цену: измерять не изменение цены, а отклонение от базы за то же окно. Нужны три вещи. Точная дата объявления, точная дата начала торгов и эталон для сравнения — широкий рынок или сопоставимый актив. Без эталона сравнение «до и после» не доказывает ничего: за те же дни двигался весь рынок. Измеримы ликвидность, спред и число площадок.
Что смотрим и почему именно эти метрики
Цена — худшая метрика для оценки листинга. Она реагирует на всё сразу. Отделить вклад допуска к торгам от общего движения рынка получается только через базу: берём доходность актива за окно вокруг события, вычитаем доходность эталона за те же календарные дни и дальше работаем с разницей, а не с исходным процентом. Остаток — это то, что приписывают событию, и приписывают с оговорками.
Остальные величины надёжнее. Они меняются механически. После старта торгов обычно растёт число площадок с активом, сужается спред, увеличивается глубина книги и перераспределяется объём между площадками. Каждое из этих изменений снимается с рынка напрямую, не требует предположений о настроениях участников и поддаётся повторной проверке через месяц после события.
| Что измеряем | Когда снимать | С чем сравнивать | Что метрика говорит |
|---|---|---|---|
| Доходность за окно события | За пять дней до объявления и пять дней после старта торгов | Доходность широкого рынка или сопоставимого актива за те же дни | Отклонение от базы, а не «эффект листинга» сам по себе |
| Средний спред | Сутки до старта и сутки после | Собственное значение актива до события | Насколько торговля стала дешевле для участника |
| Глубина книги в коридоре ±1% | Снимки каждый час в течение недели | Глубину на прежних площадках в тот же час | Появился ли новый объём или он переехал с других площадок |
| Число площадок с парой | На дату объявления и через месяц | Список площадок до события | Расширилась ли доступность актива по факту |
| Доля объёма по площадкам | Недельные срезы за два месяца | Распределение до события | Перетёк объём или добавился новый |
Где взять данные: конкретные инструменты
Правила допуска площадка обязана публиковать. В Европе это требование закона: регламент ЕС 2023/1114 (MiCA) в статье 76 предписывает операторам торговых платформ установить и поддерживать ясные правила работы: процедуры одобрения активов, категории исключений, политику и размер платы за допуск к торгам, условия сохранения доступности актива, включая пороги ликвидности, и условия приостановки торгов. Читать их нужно заранее.
Там же, в статьях 87 и 88, решается вопрос даты. Инсайдерской информацией регламент называет непубличные точные сведения, которые относятся в том числе к лицам, добивающимся допуска к торгам, и способны существенно повлиять на цену; раскрывать такие сведения требуется как можно скорее. Вывод отсюда прямой. Объявление — регулируемое событие с фиксируемым временем, и точкой отсчёта в расчёте служит именно оно, а не день, когда о нём написали профильные каналы.
Разбор на живом примере
Две даты видны в документах. Комиссия по ценным бумагам США выпустила приказ об одобрении листинга биржевых продуктов на биткоин 10 января 2024 года — это дата объявления. Акции одного из одобренных трастов, по его собственной отчётности, начали торговаться на бирже 11 января 2024 года. Сутки разницы. События разные.
Дальше проверяем ликвидность. Полезный приём — смотреть не сумму объёма, а его распределение между площадками: если общий объём после старта торгов не вырос, а доля новой площадки заняла треть, перед нами переезд ликвидности, а не её приток. Такое сопоставление требует аккуратности с определениями, и как сравнить капитализацию и объём торгов напоминает, какие величины нельзя складывать между площадками.
Красные флаги
- В разборе одна дата вместо двух: объявление и старт торгов слиты вместе.
- Изменение цены подано без эталона за то же окно.
- Объём после листинга вырос, а глубина книги осталась прежней.
- Площадка не публикует правила допуска и условия приостановки торгов.
- Проект анонсирует листинг до публикации самой площадкой.
- Окно наблюдения выбрано задним числом так, чтобы результат выглядел убедительнее.
Как собрать собственную сводку
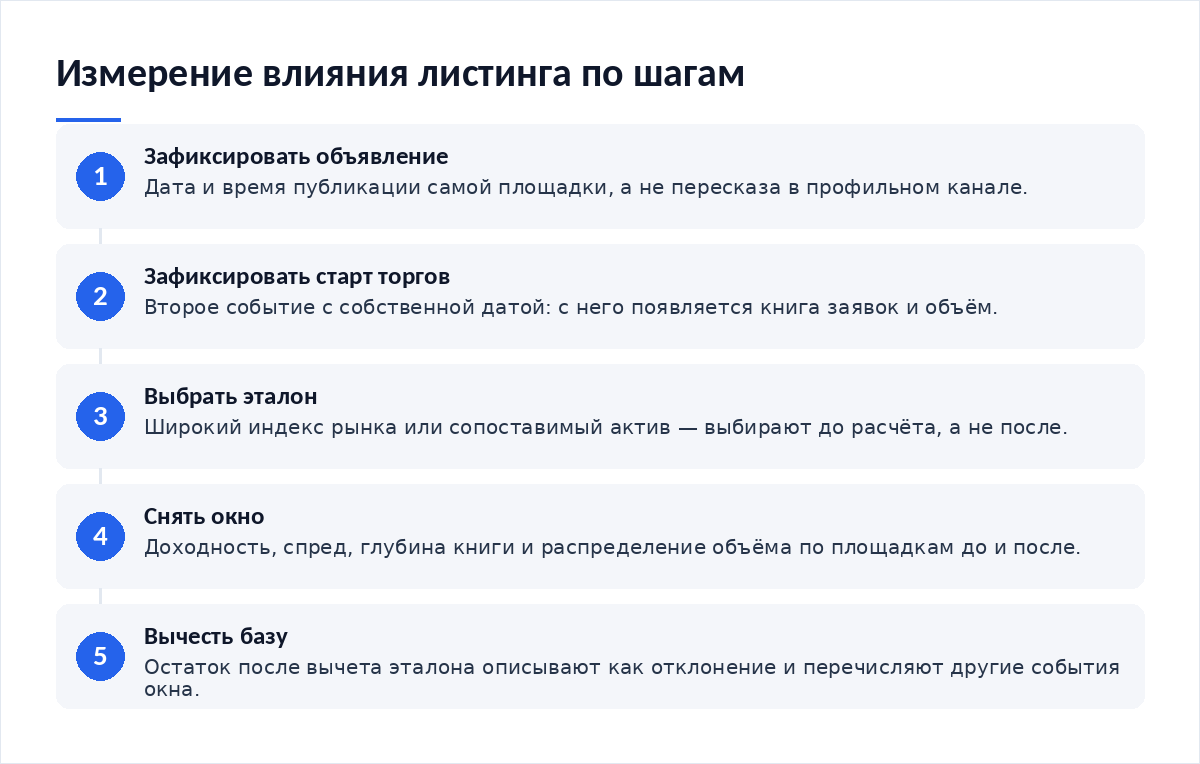
- Зафиксируйте дату и время объявления по публикации самой площадки.
- Отдельно зафиксируйте дату и время старта торгов.
- Выберите эталон заранее: широкий индекс рынка или сопоставимый по типу актив.
- Снимите доходность актива и эталона за одинаковое окно вокруг каждой даты.
- Измерьте спред, глубину и распределение объёма по площадкам до и после.
- Опишите остаток после вычета базы и перечислите другие события того же окна.
Сводка из шести пунктов отличает наблюдение от впечатления. Проверку самого анонса ведите по тем же правилам, что и любую новость — как проверить новость перед принятием решения разбирает, как отличить публикацию площадки от пересказа в канале. А движение крупных адресов вокруг даты смотрите отдельно: как отследить кошельки крупных участников помогает увидеть переводы, совпавшие с объявлением.
Итог
Доступность актива листинг меняет, и это проверяется механически. Влияние на цену — только через базу. Два события, два окна, один эталон. Такая разметка превращает разговор о листинге в измерение. Сравнивая несколько листингов, держите одинаковые определения окна и эталона: как сравнить два проекта по одинаковым метрикам показывает, почему без этого таблица рассыпается.
Частые вопросы
Чем объявление о листинге отличается от начала торгов?
Это два разных события. Объявление меняет ожидания участников и по европейскому регламенту относится к информации, которую требуется раскрывать как можно скорее. Старт торгов меняет доступность: появляется книга заявок, появляется спред, появляется возможность исполнить сделку заметного размера без обращения к внебиржевому посреднику. Реакция цены приходится обычно на первое событие, а объём — на второе.
Почему сравнение «до и после» ничего не доказывает?
Потому что рынок двигался тоже. Без эталона невозможно сказать, что цена изменилась из-за листинга, а не вместе с остальными активами. Корректный способ — вычесть доходность базы за те же дни и обсуждать остаток. Остаток тоже не доказательство причины, а оценка с оговорками.
Что измеримо точно?
Ликвидность и доступность. Спред до и после, глубина книги в фиксированном коридоре, число площадок с парой, распределение объёма между ними — всё это снимается прямо с рынка и перепроверяется через месяц без потери смысла. Эти величины снимаются напрямую и не требуют предположений. Именно они отвечают на вопрос, стала ли торговля активом дешевле и шире после допуска.
Где смотреть правила допуска к торгам?
На странице правил площадки. По регламенту MiCA оператор обязан установить и поддерживать правила работы: процедуры одобрения активов, исключения, плату за допуск, пороги ликвидности для сохранения листинга и условия приостановки торгов. Эти документы объясняют, почему актив допущен и при каких условиях торги остановят.
Можно ли сравнивать листинги разных активов между собой?
Можно. Методику фиксируют заранее. Одинаковое окно в днях, один и тот же эталон, одинаковый способ снятия спреда и глубины. Подбор окна после просмотра результата превращает сравнение в иллюстрацию заранее принятого вывода, и такая таблица не выдерживает повторной проверки.
Материалы по теме
- Как сравнить капитализацию и объём торгов — какие величины нельзя складывать между площадками.
- Как проверить новость перед принятием решения — проверка анонса по первоисточнику.
- Как отследить кошельки крупных участников — переводы, совпавшие с датой объявления.
- Как сравнить два проекта по одинаковым метрикам — общая методика для нескольких событий.
Вердикт
Листинг — событие с документами, и анализировать его надо по документам, а не по графику за неделю. Две даты и эталон закрывают девять десятых ошибок, которые редакция видит в обращениях читателей. Остальное решает честность формулировки: отклонение от базы называют отклонением, а не причиной. Прогнозов по цене здесь не бывает, бывает измеренная ликвидность.
Разборы событий и первоисточники публикуем в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий