
 71.530
 2.002

Чтобы сравнить два проекта по разводнённой оценке, обе величины считают одинаково: цена умножается на полное предложение, взятое из одного и того же типа источника. Дальше начинается главное. Равные оценки не означают равных условий, потому что оставшееся предложение у одного проекта выходит в оборот за полгода, а у другого растянуто на пять лет. Сравнивают не числа, а числа вместе с графиком.
Как рассчитать полностью разводнённую оценку и сравнить с альтернативой
Порядок из трёх действий. Сначала по каждому проекту считают оценку от одного типа предложения: либо у обоих берётся заявленный предел выпуска, либо у обоих выпущенное на сегодня, и смешивать нельзя. Затем рядом ставят долю оборота в полном предложении. И только после этого открывают график разблокировок, без которого сравнение двух оценок остаётся сравнением двух этикеток.
Второе действие недооценено. Доля оборота отвечает на вопрос, какая часть предложения уже торгуется, и две оценки по 400 миллионов при долях 18 и 72 процента описывают разные ситуации. Разница тут принципиальная. У первого проекта впереди 82 процента предложения, у второго 28, и при равных оценках давление будущего предложения различается втрое.
Третье действие технически самое нудное. График разблокировок живёт в документации проекта, иногда в отдельном разделе, иногда внутри описания распределения, и его приходится переводить в месячные доли вручную. Зато результат читается однозначно. Сколько единиц приходит в оборот каждый месяц и какую часть от нынешнего оборота это составляет. Базовый порядок самого расчёта разобран в материале о том, как рассчитать полностью разводнённую оценку.
Почему равные оценки не равны: график разблокировок
Оценка не знает о времени. Она перемножает цену и предложение, как если бы всё предложение уже существовало, и в этом её удобство и её слепота одновременно. Любопытно, что другие метрики так не поступают: документация DefiLlama о подсчёте заблокированной стоимости прямо указывает «We don’t count any tokens that are not circulating or are yet to be issued», то есть невыпущенное там не считают вовсе. Сверено 17 октября 2026 года.
Есть и случай, когда сравнение невозможно вовсе. Стандарт ERC-20 не содержит требования о максимальном пределе выпуска, и у части проектов предел не заявлен нигде: эмиссия задана правилом, а не числом. Полного предложения нет. Сопоставлять его разводнённую оценку с оценкой проекта с фиксированным пределом означает сравнивать число с отсутствующим числом, и честный ответ здесь — отказаться от этой пары метрик и перейти к годовому темпу эмиссии.
Таблица: два условных проекта с равной оценкой
| Показатель | Проект А, условный | Проект Б, условный | Что из этого следует |
|---|---|---|---|
| Разводнённая оценка | 400 миллионов долларов | 400 миллионов долларов | Величины равны, и на этом сходство заканчивается |
| Оборот в полном предложении | 18 процентов | 72 процента | У проекта А впереди почти втрое большая доля предложения |
| Видимая капитализация | 72 миллиона долларов | 288 миллионов долларов | Разрыв с оценкой у А в 5,6 раза, у Б в 1,4 раза |
| Срок выхода остатка | 18 месяцев | 60 месяцев | Остаток А приходит втрое быстрее и почти вдвое больше по объёму |
| Месячный приток предложения | 25 процентов от оборота | 0,65 процента от оборота | Нагрузка на рынок у А выше почти в сорок раз |
| Крупнейшее единичное событие | Одно событие на четверть остатка | Равные месячные доли | У А сравнение по среднему скрывает пик |
Разбор на цифрах: откуда берётся месячный приток
Условный пример, числа условны. Проект А: полное предложение 1 000 000 000 единиц, в обороте 180 000 000, остаток 820 000 000 за 18 месяцев, то есть около 45 500 000 в месяц, что даёт 25 процентов от текущего оборота в месяц при равномерном выходе. Проект Б: предложение 1 538 000 000, в обороте 1 107 000 000, остаток 431 000 000 за 60 месяцев, около 7 200 000 в месяц, или 0,65 процента от оборота.
Соотношение меняет картину целиком. Оценки равны, а месячный приток предложения различается почти в сорок раз, и при сравнении двух карточек этого не видно: там стоят только цена, капитализация и оценка. Отсюда правило редакции. Пара оценок без пары графиков в сводку не ставится, а сравнение двух проектов по одинаковым метрикам требует одинаковых колонок для обоих, включая колонку месячного притока.
Отдельно смотрят, кому принадлежит остаток. Если заблокированная часть сосредоточена на нескольких адресах, месячный приток пойдёт от узкого круга участников, и проверка концентрации держателей показывает это раньше, чем наступит дата разблокировки. Величина медленная. Снимать её достаточно раз в месяц, зато она объясняет, почему два проекта с похожими графиками ведут себя по-разному.
Красные флаги при сравнении оценок
- У одного проекта взят предел выпуска, у другого выпущенное на сегодня.
- Оценка одного проекта сравнивается с капитализацией другого.
- Графики разблокировок не открывали ни по одному из двух.
- Цены сняты в разные часы или в разных валютах пересчёта.
- У одного из активов предел выпуска не заявлен вообще.
- Сравнение по среднему притоку скрывает одно крупное событие.
Второй пункт встречается чаще остальных. Сравнение оценки с капитализацией даёт разрыв в разы на ровном месте и выглядит как вывод о недооценке, хотя говорит лишь о том, что сравнили разные величины. Проверка здесь простая по форме. Перед сравнением убедитесь, что в обеих клетках стоит одно и то же название показателя, а дальше — что он посчитан от одного типа предложения.
Как собрать сопоставимую пару
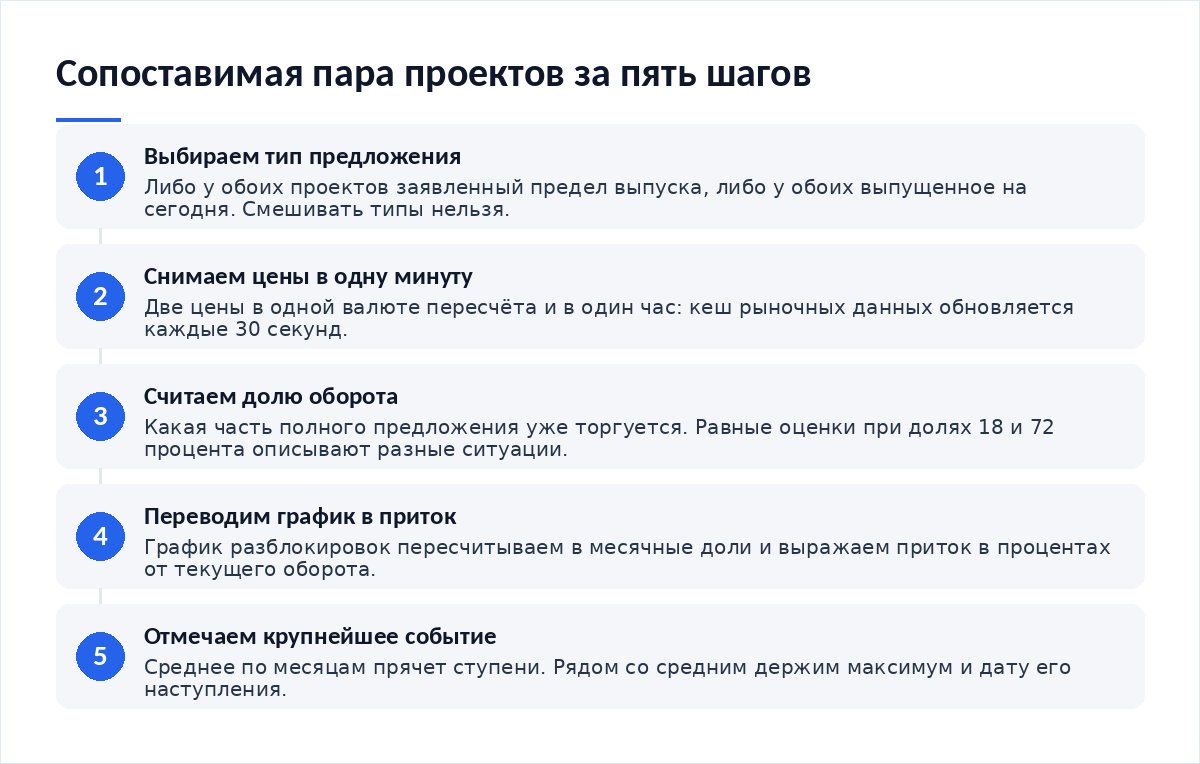
Пара собирается в пять приёмов. Работа занимает примерно час на два проекта, и половина времени уходит на перевод графика разблокировок в месячные доли. Результат служит долго.
- Выберите тип предложения и примените его к обоим проектам без исключений.
- Снимите цены двух активов в одну минуту и в одной валюте пересчёта.
- Посчитайте долю оборота в полном предложении по каждому проекту.
- Переведите график разблокировок в месячный приток и выразите его в долях текущего оборота.
- Отметьте крупнейшее единичное событие: среднее по месяцам его прячет.
Последний шаг экономит больше всего. Среднее по месяцам сглаживает картину, а разблокировки нередко устроены ступенями, и одна ступень способна перекрыть годовой приток. Поэтому рядом со средним держат максимум и дату его наступления, а затем смотрят, выдерживает ли рынок такой объём: сравнение капитализации и объёма торгов даёт представление о том, какой объём рынок переваривает за день.
Итог
Разводнённая оценка сравнима между проектами, если посчитана одинаково и прочитана вместе с графиком. Сама величина времени не знает: она складывает всё предложение в один момент, и потому две равные оценки спокойно скрывают сорокакратную разницу в месячном притоке. Колонка притока обязательна. Без неё сравнение остаётся сопоставлением двух этикеток, а не двух проектов.
Материалы по теме
- Как рассчитать полностью разводнённую оценку — прямой порядок расчёта и три предложения.
- Как сравнить два проекта по одинаковым метрикам — одинаковые колонки для обоих проектов.
- Как проверить концентрацию держателей — кому принадлежит заблокированный остаток.
- Как сравнить капитализацию и объём торгов — какой объём рынок переваривает за день.
Частые вопросы
Можно ли сравнивать проекты из разных сетей по разводнённой оценке?
Можно, с одной оговоркой. Оценка считается от цены и предложения, а эти величины от устройства сети не зависят. Проверить нужно другое: для многосетевых токенов предложение складывают по всем сетям, и если у одного проекта просуммированы все части, а у другого взят контракт одной сети, сравнение окажется между разными величинами.
Что делать, если у одного проекта нет предела выпуска?
Менять метрику для пары. Стандарт ERC-20 максимального предела не требует, и у части активов эмиссия задана правилом, а не числом, поэтому разводнённой оценки у них нет. Для такой пары берут годовой темп эмиссии в процентах от текущего предложения: величина считается одинаково для обоих проектов и сопоставима между ними без дополнительных оговорок.
Какая разница между оценкой и капитализацией важнее при сравнении?
Важна причина разницы. Разрыв между оценкой и капитализацией равен отношению полного предложения к оборотному, то есть показывает, во сколько раз предложение может вырасти. Сравнивать разрывы двух проектов осмысленно, но без графика разблокировок они не говорят, когда это произойдёт и какими частями.
Нужно ли пересчитывать сравнение после каждой разблокировки?
Да, после каждого крупного события. Разблокировка меняет оборот, а значит долю оборота в полном предложении и месячный приток в долях от оборота. Полное предложение не меняется. Оценка двигается вместе с ценой. Пересчёт занимает минуты, если источники и даты записаны при первом проходе.
Вердикт
Сравнение по разводнённой оценке работает ровно до того момента, когда числа совпали. Дальше решает график: одинаковая оценка при остатке на 18 месяцев и при остатке на 60 месяцев описывает две разные ситуации, и выбор между проектами по одному числу здесь невозможен. Никаких выводов о справедливой цене такое сравнение не даёт. Разборы пар проектов с графиками публикуем в Telegram-канале Cryptium.
Первоисточники: документация DefiLlama — правило о невыпущенных и необращающихся токенах при подсчёте метрик; описание рыночных полей в документации интерфейса CoinGecko — состав полей предложения и готовой оценки. Сверено 17 октября 2026 года.

Обсуждение
Добавить комментарий