
 71.400
 2.001

Долю команды и ранних инвесторов оценивают не процентом, а процентом вместе с условиями. Нужны четыре величины: размер доли в единицах, срок обрыва — дата, до которой не выдаётся ничего, длина выдачи после обрыва и цена, по которой категория получила свою часть. Без этих четырёх чисел доля в двадцать процентов не означает ни много, ни мало — она не означает ничего.
Как оценить долю команды и ранних инвесторов: четыре параметра
Остальные категории распределения в этом разборе не участвуют. Сообщество, казначейство и резервы живут по своим правилам, и смешивать их с двумя категориями, у которых есть цена входа, бессмысленно. Разница принципиальная. Команда и ранние инвесторы получили свои единицы дешевле публичной цены либо бесплатно, и это задаёт их поведение при любой цене на рынке.
| Параметр | Что означает | Где искать | Признак слабого раскрытия |
|---|---|---|---|
| Размер доли | Процент и абсолютное число единиц у категории | Таблица токеномики в документе о выпуске | Команда и советники слиты в одну строку с казначейством |
| Срок обрыва | Период от запуска, в течение которого не выдаётся ни одна единица | Раздел условий выдачи, график вестинга | Срок назван «около года» без даты начала отсчёта |
| Длина выдачи | Срок, за который доля выдаётся полностью после обрыва | График вестинга, условия контракта выдачи | Указана длина, но не шаг выдачи и не дата последней порции |
| Цена входа | Цена единицы для категории в закрытом раунде | Раздел о фазах предложения и скидках | Раунды перечислены без цен или одной средней цифрой |
Четвёртый параметр раскрывают реже остальных, хотя он обязателен по внешней сетке раскрытия. Регламент Европейского союза 2023/1114 (MiCA) в приложении I, часть E, пункт 8, требует описать фазы предложения, включая сведения о скидках для ранних покупателей в закрытых продажах, а при разных ценах для разных покупателей — объяснить причину различия и описать влияние на остальных инвесторов. Там же, в части G, пункте 3, предписано указывать число единиц, которые эмитент оставил себе.
Кто считается ранним инвестором и по какой цене он входил
Границу проводят по факту. Ранний инвестор — тот, кто получил единицы до публичного предложения. Внутри этой группы обычно три слоя. Начальный раунд с минимальной ценой. Частный раунд. Стратегический раунд перед запуском, часто с ценой близкой к публичной.
Слои важно разделять, потому что разница в цене между первым и последним бывает двадцатикратной, а поведение держателей при одинаковой рыночной цене будет различаться полностью: для одного слоя текущая цена — четырёхкратная прибыль, для другого — убыток.
Условный пример, числа не описывают конкретный актив. Начальный раунд — 0,02 доллара за единицу, 8 процентов предложения. Частный раунд — 0,08 доллара, 9 процентов. Публичная цена размещения — 0,40 доллара. Множитель к публичной цене: 20 раз для начального раунда и 5 раз для частного. При цене 0,25 доллара на рынке начальный раунд остаётся в прибыли в 12,5 раза, а покупатель публичного размещения — в убытке. Соотношение долей и полного предложения считается через полностью разводнённую оценку.
За долей команды стоят люди, и их состав проверяем отдельно. MiCA в приложении I, часть A, пункт 8, требует раскрывать личности, адреса и функции членов органа управления, так что сверять есть с чем: проверка команды проекта показывает, существуют ли названные люди и совпадают ли их роли с заявленными.
Обрыв и вестинг: как читать условия
Здесь нужна оговорка. Она существенная. Ни «обрыв», ни «вестинг» не определены ни в одном нормативном документе, который мы смогли открыть: термины пришли из практики опционных программ и в правовых текстах о цифровых активах не встречаются. Единой методики измерения у них тоже нет. Поэтому читать их приходится по тексту конкретного документа, а не по стандарту.
Рабочая рамка выглядит так, и это наше редакционное определение, а не норма. Обрыв — срок от события отсчёта, в течение которого категория не получает ничего. Вестинг — срок, за который она получает всё. Критичны три детали.
- От какого события идёт отсчёт: от запуска сети, от листинга, от даты договора или от оговорённой «даты события» на усмотрение проекта.
- Шаг выдачи: единовременно в конце, равными долями ежемесячно, ежеквартально или по достижении целей.
- Что происходит при уходе человека из проекта и кому переходит невыданная часть.
Досрочные продажи — отдельный сюжет. И почти невидимый. Невыданную долю продают до разблокировки тремя путями: сделкой по передаче прав на будущие единицы, продажей участия в структуре, которая держит долю, и займом под залог доли. Ни один из трёх путей в блокчейне не виден. Видно будет позже: отслеживание кошельков крупных участников помогает заметить, что после разблокировки единицы ушли не на адрес, указанный в документе, а сразу на площадку.
Красные флаги в условиях команды и ранних инвесторов
- Доля команды раскрыта, срок обрыва — нет.
- Отсчёт обрыва привязан к событию, дату которого назначает проект.
- Закрытые раунды перечислены без цен входа.
- Выдача не исполняется контрактом, доля лежит на обычном кошельке.
- Сумма долей команды и ранних инвесторов превышает половину предложения.
- Условия выдачи можно изменить решением самой команды.
Как собрать сводку по двум категориям
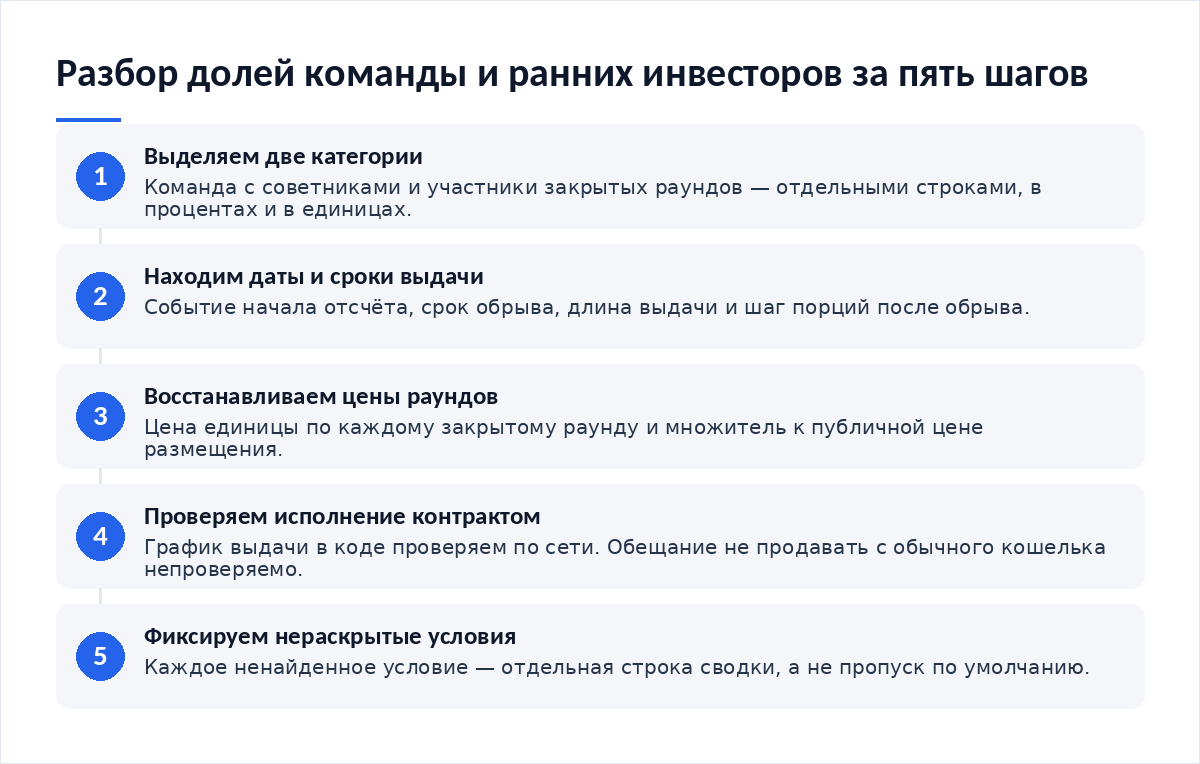
- Выпишите доли команды и ранних инвесторов отдельными строками, в процентах и единицах.
- Для каждой строки найдите дату начала отсчёта, срок обрыва и длину выдачи.
- Восстановите цены закрытых раундов и посчитайте множитель к публичной цене.
- Проверьте, исполняется ли выдача контрактом, и сохраните его адрес.
- Отметьте пропуски: каждое ненайденное условие — отдельная строка сводки.
Сводка по одному проекту мало что говорит. Условия становятся читаемыми в сравнении, когда рядом лежат две такие таблицы: сравнение двух проектов по одинаковым метрикам описывает, как не подменить параметр по дороге и не сравнить обрыв одного с длиной выдачи другого.
Итог
Доля без условий — пустое число. Условия без цены входа — половина картины. Цена без сроков тоже. Полная оценка складывается из четырёх параметров по каждой из двух категорий, и чаще всего разбор заканчивается не выводом о размере доли, а перечнем того, что проект не раскрыл. Такой перечень применим: он показывает, какие вопросы задавать проекту и чего ждать от первых дат разблокировки.
Материалы по теме
- Как проверить команду проекта — существуют ли люди, за которыми закреплена доля.
- Как рассчитать полностью разводнённую оценку — вес невыданных долей в оценке проекта.
- Как отследить кошельки крупных участников — куда уходят единицы после разблокировки.
- Как сравнить два проекта по одинаковым метрикам — одинаковые параметры для разных условий выдачи.
Частые вопросы
Какая доля команды и ранних инвесторов считается высокой?
Порога нет. Нормативного — тем более. Как редакционный ориентир мы отмечаем сумму двух категорий выше сорока процентов предложения: такая доля требует отдельного объяснения условий выдачи в документе. Это рамка для сравнения проектов между собой, а не правило и не повод для решения о сделке.
Можно ли узнать цену входа, если проект её не публиковал?
Иногда частично. Цены раскрывают в сообщениях о закрытии раундов, в интервью участников и в отчётах фондов-инвесторов. Если ни один из этих источников цену не называет, в сводке ставится отметка о нераскрытии. Выводить цену из суммы раунда и доли без подтверждения не стоит: доля в сообщении о раунде часто указана приблизительно.
Чем срок обрыва отличается от длины вестинга?
Обрыв — пауза до первой выдачи, вестинг — срок полной выдачи после паузы. Доля с обрывом в год и выдачей за два года начнёт поступать на рынок через двенадцать месяцев и закончит через тридцать шесть. Путаница между этими сроками сдвигает ожидаемые даты втрое.
Что считать датой начала отсчёта?
Ту, что названа в документе. Варианты встречаются разные: запуск сети, первый листинг, дата подписания договора. Если событие отсчёта определено неточно — например, «после запуска основной сети», — срок обрыва становится неопределённым, и это фиксируется как дефект раскрытия, а не как деталь.
Вердикт
Из редакционной практики: по доле команды спорят, по условиям её выдачи — молчат, хотя вторая часть содержательнее первой. Двадцать процентов с обрывом в два года и контрактной выдачей по месяцам и те же двадцать процентов на обычном кошельке под обещание — две разные конструкции с разными последствиями. Терминология здесь неформальная, нормативных определений обрыва и вестинга нет, и тем важнее читать условия по тексту конкретного документа. Разборы условий выдачи публикуем в Telegram-канале Cryptium.
Первоисточники: страница европейского регулятора ESMA о регламенте MiCA — требования к раскрытию в документе о выпуске и ссылка на текст регламента с приложением I; документация метрик распределения Glassnode — почему адреса фондов команды исключаются из индексов концентрации. Формулировки сверены 17 октября 2026 года.

Обсуждение
Добавить комментарий