
 71.920
 2.018

Метрики нереализованной прибыли сравнивают текущую цену с ценой, по которой монеты в последний раз двигались в сети. Эта вторая величина называется реализованной капитализацией и служит оценкой совокупной стоимости приобретения предложения. Отсюда растут три показателя: доля предложения в прибыли, нетто-прибыль и убыток в относительном виде и отношение рыночной капитализации к реализованной. Все три читаются как состояние, а не как сигнал.
Как читать метрики нереализованной прибыли: основа счёта
Начинают не с индикаторов. Со знаменателя. На 17 октября 2026 года документация метрик Glassnode определяет реализованную капитализацию как оценку, в которой разные части предложения учтены по разным ценам, а не по текущему закрытию, и представляет её как совокупную ончейн-стоимость приобретения предложения. Реализованная цена — это реализованная капитализация, поделённая на текущее предложение; по той же документации она представляет средневзвешенную по объёму цену, по которой каждая единица обращающегося предложения в последний раз двигалась в сети.
Отсюда прямое следствие, которое там же и сформулировано: когда спотовая цена выше реализованной, держатели в совокупности находятся в нереализованной прибыли, когда ниже — в совокупном убытке. Это и есть вся идея. Дальше идут нормировки.
Условный пример счёта, числа ни один актив не описывают. Рыночная капитализация — 100 условных единиц, реализованная — 60. Нетто-прибыль и убыток считается как разница капитализаций, поделённая на рыночную: (100 − 60) / 100 = 0,4. Отношение рыночной к реализованной даёт 100 / 60 = 1,67. Первое число читается как доля бумажной прибыли в капитализации, второе — как кратность текущей оценки к стоимости приобретения.
Три метрики и чем они отличаются
Названия путаются чаще всего. Определения держат рядом.
| Метрика | Определение по документации | Что показывает | Ограничение |
|---|---|---|---|
| Доля предложения в прибыли | Доля обращающегося предложения, чья цена последнего перемещения ниже текущей | Сколько монет «в плюсе» в штуках, без учёта размера плюса | Отметка 50 процентов — граница между преобладанием прибыли и убытка |
| Нетто-прибыль и убыток | Разность относительной нереализованной прибыли и относительного убытка | Сальдо бумажного результата в долях капитализации | Скрывает, из чего сложилось сальдо |
| Отношение рыночной к реализованной | Отношение рыночной капитализации к реализованной | Кратность оценки к стоимости приобретения предложения | В документации прямо названо сравнением с ориентиром, а не оценкой стоимости |
| Стандартизированная форма отношения | Разность рыночной и реализованной капитализации, поделённая на стандартное отклонение рыночной | То же отношение в единицах разброса | Зависит от длины окна расчёта отклонения |
| Разбивка по возрасту монет | Нетто-прибыль и убыток, посчитанные отдельно по монетам моложе и старше 155 дней | Разделяет состояние недавних и давних покупателей | Порог 155 дней задан методикой, а не свойством рынка |
Разбивка по возрасту полезнее остальных строк. Документация описывает её прямо: показатель для коротких сроков считается по выходам моложе 155 дней, для длинных — старше. Совокупное число может стоять на месте, пока две его половины расходятся в противоположные стороны.
Что искажает картину
Искажений три. Все признаны в самой методике.
- Перемещения внутри кошельков одного владельца. Любой перевод обновляет цену последнего движения, поэтому служебная перетасовка средств меняет расчётную стоимость приобретения без единой сделки. Поставщик данных отвечает на это отдельными вариантами метрик, в которых переводы между адресами одной и той же сущности отбрасываются.
- Утерянные монеты. Единицы, не двигавшиеся годами и, вероятно, недоступные, учтены в предложении по древней цене и завышают бумажную прибыль.
- Адреса площадок и контрактов. Перевод на биржу обновляет цену последнего движения, хотя владелец не изменился, и это смещает распределение по возрасту.
Полезно держать рядом и рыночную часть картины: сравнение капитализации и объёма торгов показывает, какой оборот стоит за той же капитализацией, которая попала в числитель метрики.
Как не читать эти метрики
Ошибок три. Встречаются постоянно. Первая — читать отношение капитализаций как справедливую цену. В документации оно описано как сравнение с ориентиром, а не как расчёт стоимости, и разница тут существенная. Вторая — сравнивать абсолютные значения метрики у разных активов: состав предложения, доля утерянных монет и структура держателей различаются, и одинаковое число означает разное.
Третья ошибка — брать значение из новостной заметки без определения и даты снятия. Заметки о нереализованной прибыли эфира и биткоина выходят регулярно, цифра в них обычно верна, а вот какая именно метрика взята и за какую дату — указано не всегда. Это восстанавливаемо: проверка новости перед принятием решения описывает порядок возврата к источнику ряда.
Отметим и правовую рамку, из которой стоит брать осторожность формулировок. Регламент Европейского союза 2023/1114 (MiCA) в статье 6, пункт 4, запрещает документу о выпуске делать утверждения о будущей стоимости актива. Аналитический текст под этот запрет не подпадает, но планка полезная: описание состояния и предсказание цены разделены намеренно.
Как собрать сводку по нереализованной прибыли
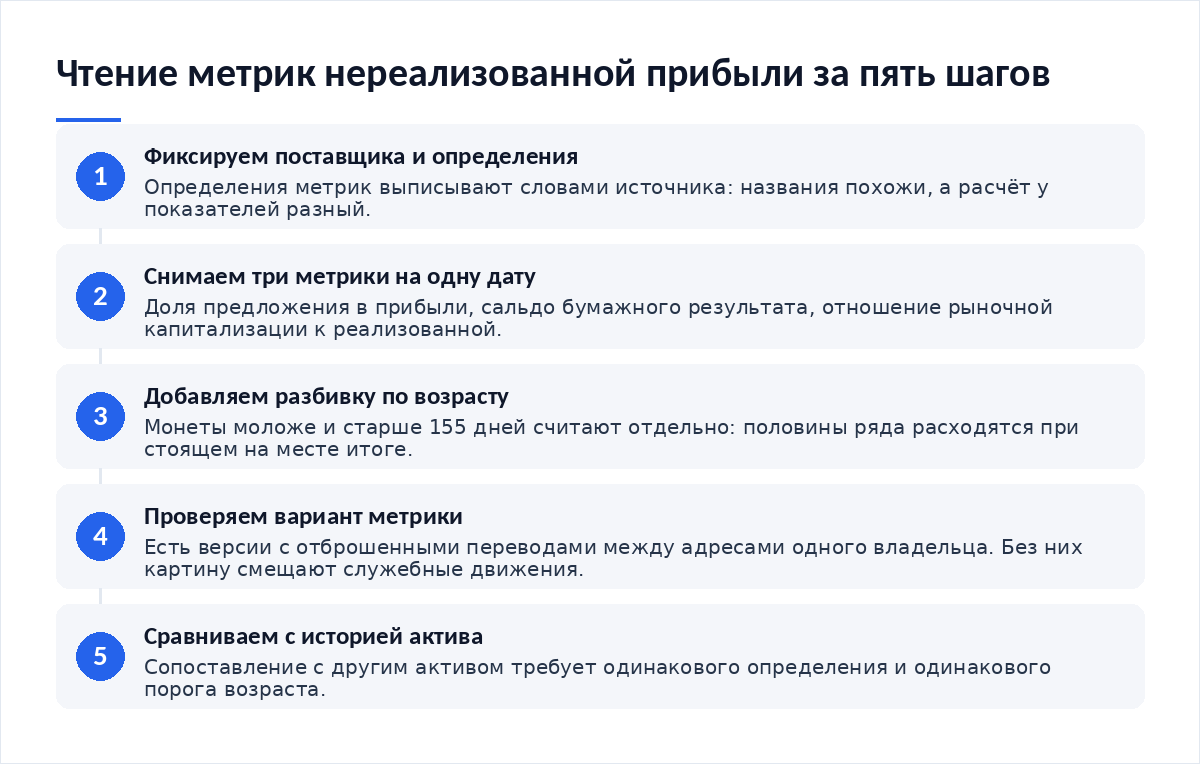
- Зафиксируйте поставщика данных и выпишите определения метрик его словами.
- Снимите долю предложения в прибыли, сальдо и отношение капитализаций на одну дату.
- Добавьте разбивку по возрасту монет: моложе и старше 155 дней отдельно.
- Отметьте, используется ли вариант метрики с отброшенными внутренними переводами.
- Сравните значения с собственной историей актива, а не с другим активом.
Сравнение с историей того же актива — обязательное условие, а сравнение между активами требует приведения метрик к одному определению: сравнение двух проектов по одинаковым метрикам разбирает, как при этом не подменить показатель. Состав держателей тоже влияет на чтение, и проверка концентрации держателей показывает, у кого сосредоточена та часть предложения, которая в прибыли.
Итог
Устроены эти метрики прозрачно. Есть реализованная капитализация как оценка стоимости приобретения, есть рыночная, и все показатели — нормировки разницы между ними. Определения публичны и совпадают у поставщиков. Полезны эти метрики как описание положения держателей, причём разбивка по возрасту монет содержательнее совокупного числа.
Материалы по теме
- Как сравнить капитализацию и объём торгов — что стоит за числителем метрики.
- Как проверить новость перед принятием решения — как восстановить метрику из заметки.
- Как сравнить два проекта по одинаковым метрикам — приведение показателей к одному определению.
- Как проверить концентрацию держателей — у кого сосредоточена часть предложения в прибыли.
Частые вопросы
Чем нереализованная прибыль отличается от реализованной?
Моментом фиксации, и только им. Нереализованная считается по всему предложению и существует на бумаге: монеты лежат, разница между текущей ценой и ценой последнего перемещения есть. Реализованная возникает в момент движения монет и считается по фактически перемещённому объёму. Первая описывает состояние, вторая — событие.
Почему порог долгого хранения равен 155 дням?
Это решение поставщика данных. Не свойство рынка. В документации порог описан прямо: показатели для коротких сроков считаются по выходам моложе 155 дней. Другой сервис может взять другой порог, и значения разойдутся. При сравнении рядов порог проверяют первым делом.
Можно ли по этим метрикам определить справедливую цену?
Нет. Методика на это не претендует. Отношение рыночной капитализации к реализованной описано в документации как сравнение с ориентиром, а не как расчёт стоимости. Реализованная цена — средневзвешенная цена последнего перемещения предложения, то есть историческая величина, а не оценка будущего.
Какие значения считать высокими?
Нормативов нет. Публичных — тоже. Как редакционный ориентир мы читаем сальдо выше 0,5 как состояние преобладающей бумажной прибыли, а долю предложения в прибыли ниже половины — как преобладание убытка; вторая граница взята из самой документации. Это рамки чтения ряда, а не сигналы.
Вердикт
Из редакционной практики: главная путаница в этой теме не арифметическая, а терминологическая. Четыре показателя с похожими названиями считаются по-разному, и спор о «высоком значении» обычно оказывается спором о том, какую метрику каждый имел в виду. Выписанные определения снимают вопрос за пять минут. Разборы ончейн-метрик публикуем в Telegram-канале Cryptium.
Первоисточники: документация индикаторов Glassnode — определения нетто-прибыли и убытка, разбивки по возрасту монет и вариантов с отброшенными внутренними переводами; страница европейского регулятора ESMA о регламенте MiCA — требования к раскрытию и ссылка на текст регламента со статьёй 6. Формулировки сверены 17 октября 2026 года.

Обсуждение
Добавить комментарий