
 64.568
 1.777

Как понять, что происходит при экспирации опциона и ограничить риск процентом от депозита: у покупателя мера риска уже встроена в контракт. Уплаченная премия — максимум, который можно потерять по купленной серии, и больше площадка не спишет. Значит, доля депозита задаётся размером премии при входе. У продавца серии правило не работает: его потеря к моменту расчёта ничем сверху не ограничена.
Что происходит при экспирации опциона и как ограничить риск процентом от депозита
Расчёт делается до сделки. Он занимает две строки. Проверяется один раз.
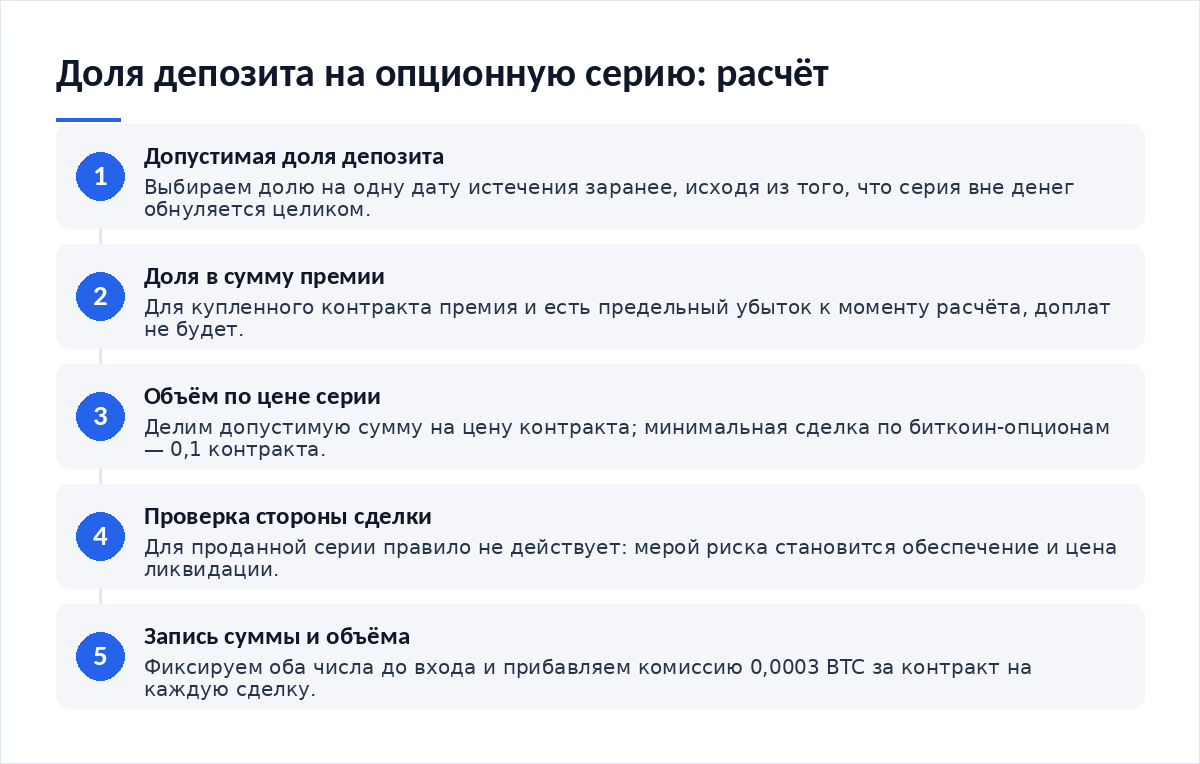
- Определите допустимую долю депозита на одну серию. Редакция в разборах исходит из однозначных процентов, а не десятков.
- Переведите долю в сумму премии. Для купленного контракта это и есть предельный убыток.
- Разделите сумму на цену серии, получите объём. Минимальный объём по опционам на биткоин — 0,1 контракта.
- Проверьте тип позиции. Если серия продаётся, предельного убытка нет, и расчёт доли по премии неприменим.
- Запишите сумму и объём. После входа числа не пересматриваются.
Расчёт на конкретных числах
На 21 октября 2026 года, по данным публичного API Deribit, размер контракта по опционам на биткоин равен 1 BTC, минимальный объём сделки — 0,1 контракта, шаг цены — 0,0001 BTC. Индекс btc_usd стоял на 83 723,83 USD.
| Сторона сделки | Предельный убыток к расчёту | Чем ограничен | Как считать долю депозита |
|---|---|---|---|
| Покупатель колла | Уплаченная премия | Условиями контракта | Премия равна доле напрямую |
| Покупатель пута | Уплаченная премия | Условиями контракта | Премия равна доле напрямую |
| Продавец колла | Не ограничен сверху | Только обеспечением и ликвидацией | Через требование к марже, не через премию |
| Продавец пута | Ограничен страйком за вычетом премии | Нулевой ценой актива | Через обеспечение по страйку |
Где теряются деньги незаметно
Первая ловушка — перенос правила с покупки на продажу. Проданная серия приносит премию сразу, и это создаёт ощущение дохода при нулевом риске. К моменту расчёта картина другая: обеспечение по проданному коллу растёт вместе с индексом, убыток считается от разницы расчётной цены и страйка, и никакого верхнего предела у этой разницы условия контракта не задают.
Вторая — забытая комиссия. Доля депозита посчитана по премии, а сборы прибавляются отдельно: 0,0003 BTC за контракт на входе и столько же при досрочном закрытии. На мелких премиях это заметная добавка к расчёту, поскольку фиксированная ставка 0,0003 BTC за контракт не уменьшается вместе с ценой серии и на дальних страйках сопоставима с самой премией. Чтобы свести обе величины, пригодится разбор того, как проверить корректность расчёта прибыли и убытка.
Настройка защиты позиции
Защита по опциону — это размер входа, а не стоп-ордер. Стоп в тонкой книге работает плохо, зато премия ограничивает потерю сама. Если серий несколько, доли складываются: три контракта по два процента дают шесть процентов депозита под одну дату истечения. Такое совпадение полезно проверять заранее — материал о том, как оценить риск одновременных позиций, показывает, как считать общую нагрузку. Для первых шагов пригодится разбор того, как открыть первую позицию по бессрочному контракту: там обеспечение устроено иначе, и сравнение помогает понять разницу.
Чего делать нельзя
- Переносить правило предельного убытка на проданные серии.
- Считать долю депозита без комиссий входа и выхода.
- Набирать несколько серий с одной датой истечения на полную долю каждая.
- Увеличивать объём после убыточной экспирации.
- Рассчитывать на частичное сохранение премии по серии вне денег.
Разбор реального сценария
21 октября 2026 года дальние путы на экспирацию 22 октября котировались 0,0001 на покупку и 0,0002 на продажу — один и два минимальных шага цены. Покупка такой серии на два процента депозита выглядит безобидно: предельный убыток — те же два процента. Но вероятность исхода в деньгах у неё близка к нулю, а закрыть её досрочно почти невозможно из-за разницы сторон книги. Ограничение риска формально сработает, но результат при этом окажется минус сто процентов вложенной суммы, и доля депозита, выбранная аккуратно, защитит счёт лишь от размера потери, а не от её вероятности. Полезно сверить, как считается премия: разбор того, как оценить временную стоимость опциона, показывает, за что именно платят в такой серии.
Итог
У покупателя серии ограничение риска встроено в контракт, и доля депозита равна уплаченной премии с добавкой сборов. У продавца такого ограничения нет, там мерой служит обеспечение. Разница принципиальная. Один и тот же процент от депозита, посчитанный по премии для покупки и по обеспечению для продажи, описывает два совершенно разных по устройству риска, и смешивать эти расчёты нельзя. Параметры контрактов смотрите в публичной выдаче параметров контрактов, распределение открытого интереса — в сводке по опционному рынку. Данные проверены на 21 октября 2026 года.
Частые вопросы
Правда ли, что по купленному опциону нельзя потерять больше премии?
К моменту истечения — да, предельный убыток равен уплаченной премии плюс сборы. Контракт не требует доплат и не вызывает маржинальных требований. Это свойство купленной серии, на проданную оно не распространяется: там убыток считается от расчётной цены относительно страйка, а требование к обеспечению пересматривается площадкой по ходу жизни позиции.
Сколько процентов депозита разумно отводить на одну серию?
Универсальной цифры нет, и подставлять её было бы выдумкой. В разборах редакция исходит из однозначных процентов на одну дату истечения, учитывая, что серия вне денег обнуляется полностью. Решение зависит от размера счёта, числа одновременных позиций и от того, сколько серий приходится на одну и ту же дату истечения, потому что в этот день доли складываются и срабатывают вместе.
Как считать долю депозита при продаже опциона?
Через обеспечение, а не через премию. Полученная премия не ограничивает убыток, поэтому мерой риска становится требование к марже и расстояние до цены ликвидации. Расчёт ближе к бессрочному контракту, чем к покупке опционной серии.
Влияет ли расчётная цена на предельный убыток покупателя?
Нет. Расчётная цена определяет, выйдет серия в деньги или обнулится, но сумма риска покупателя задана при входе. За 21 октября 2026 года площадка опубликовала расчётное значение 83 029,21 — при любом его уровне предельный убыток держателя остался равен премии.
Материалы по теме
- Как оценить риск одновременных позиций — сложение долей под одну дату истечения.
- Как проверить корректность расчёта прибыли и убытка — сборы рядом с премией.
- Как открыть первую позицию по бессрочному контракту — чем отличается обеспечение.
- Как оценить временную стоимость опциона — за что платят в дешёвой серии.
Вердикт
Опцион удобен тем, что у покупателя предел потери известен до входа. Удобство обманчиво: ограниченный риск легко набрать несколько раз подряд и получить сумму, которую никто не планировал. Из редакционной практики: вопросы про процент от депозита чаще приходят от тех, кто уже держит четыре серии с одной датой. Складывайте доли до сделки, а не после. Разборы риска публикуем в Telegram-канале.



Обсуждение
Добавить комментарий