
 82.018
 2.402


Полная история операций собирается не из одной выгрузки, а из нескольких источников одновременно. Выгрузка оператора закрывает сделки на его площадке — и только их. За её границей остаются переводы между своими адресами, сетевые комиссии, обмены в децентрализованных пулах, начисления за хранение, события по форкам и делистингу, расчёты между частными лицами. Каждый такой класс восстанавливается своим способом: обозревателем сети, банковской выпиской, перепиской. Сначала перечень источников, потом сверка, потом расчёт.
Почему выгрузка перестала закрывать весь год
До 2025 года вопрос стоял иначе. Цифровая валюта не имела налогового статуса, и перечень операций никто не требовал. Федеральный закон от 29 ноября 2024 года № 418-ФЗ отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, и вместе с этим статусом у держателя появилась обязанность считать результат по каждой операции отдельно. Доходы от её приобретения, реализации и иного выбытия ушли в отдельную налоговую базу — подпункт 13 пункта 6 статьи 210. С этого момента отчётность собирается по каждому выбытию, а не по итогу года на счёте.
Дальше добавился ещё один слой. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года — кроме положений, для которых установлены иные сроки. В тексте закона названы также 1 июля 2027 года и 1 сентября 2027 года. Разные части инфраструктуры включаются в работу в разные моменты. Поэтому выгрузка за 2026 год у многих окажется сшитой из двух режимов.
Кого пропуск события задевает, а кого нет
Задевает тех, у кого выбытие было. Выбытие — это продажа, обмен одного актива на другой, расчёт активом за товар или услугу, передача другому лицу. Если за год вы только покупали и держали, налоговая база по выбытию не формируется, и собирать нечего, кроме документов на приобретение, которые понадобятся позже — в том году, когда актив наконец уйдёт.
Не задевает — но лишь до первой продажи. История, не собранная вовремя, не исчезает: она превращается в задачу восстановления через два-три года, когда площадка сменила интерфейс, а переписка с контрагентом удалена. Из редакционной практики: именно отложенные годы дают основную долю неподтверждённых расходов.
Отдельная категория — майнинг. Доход по нему признаётся в момент получения монеты, а не продажи, и оценивается по рыночной котировке на дату признания. Реестр майнеров ведёт Федеральная налоговая служба, и физическое лицо вправе майнить без включения в этот реестр до тех пор, пока потребление энергии не превышает 6 000 кВт·ч в месяц.
Шесть классов событий, которые выгрузка не показывает
Классы различаются не размером, а тем, где лежит след. Это и определяет источник восстановления.
| Класс события | Почему нет в выгрузке | Чем восстанавливается |
|---|---|---|
| Перевод между своими адресами | Для площадки это вывод, для сети — обычная транзакция; смены владельца нет | Обозреватель сети по хешу транзакции плюс подтверждение контроля над адресом получателя |
| Сетевая комиссия за перевод | Списывается сетью, а не площадкой; отдельной строки расхода не возникает | Поле платы за газ в обозревателе на дату и время транзакции |
| Обмен в децентрализованном пуле | Оператора в сделке нет вовсе, отчёт выдавать некому | Хеш транзакции, адреса входящего и исходящего токена, котировка на дату |
| Начисление за хранение или участие в сети | Приходит на адрес без встречной сделки, похоже на обычный входящий перевод | Выписка по адресу за период, отбор поступлений от одного источника |
| Форк и делистинг актива | Актив меняет тикер или уходит с площадки, а остаток остаётся в старом состоянии | Объявление площадки с датой, снимок баланса до и после события |
| Расчёт между частными лицами | Рубли идут через банк, актив — через сеть, связи между ними нигде нет | Банковская выписка плюс хеш транзакции и переписка о сумме и курсе |
Первые два класса пропускают чаще прочих. Перевод на собственный холодный кошелёк выглядит в выгрузке как вывод — и человек, не разобравшись, ставит его в декларацию реализацией. Налог возникает из воздуха. Обратная ошибка стоит дороже: сетевые комиссии за год копятся в заметную сумму и целиком выпадают из расходов, потому что в выгрузке их нет и каждую приходится вынимать из обозревателя руками.
Порядок восстановления: откуда идти
Движение идёт от того, что сохранилось лучше, к тому, что сохранилось хуже. Банк и площадка хранят данные годами. Переписка — до первой чистки чата.
- Соберите перечень всех адресов и аккаунтов, которыми пользовались за год. Это каркас, без него сверка не сходится.
- Снимите выгрузки у операторов — отдельно по сделкам, отдельно по вводу и выводу средств.
- Выгрузите историю по каждому адресу из обозревателя сети, включая строки платы за газ.
- Поднимите банковские выписки за тот же период: они закрывают рублёвую половину расчётов между лицами.
- Разметьте каждую строку одним из шести классов. Строка без класса — пробел, который надо закрыть.
- Сверьте итоговый остаток по каждому активу с текущим фактическим балансом.
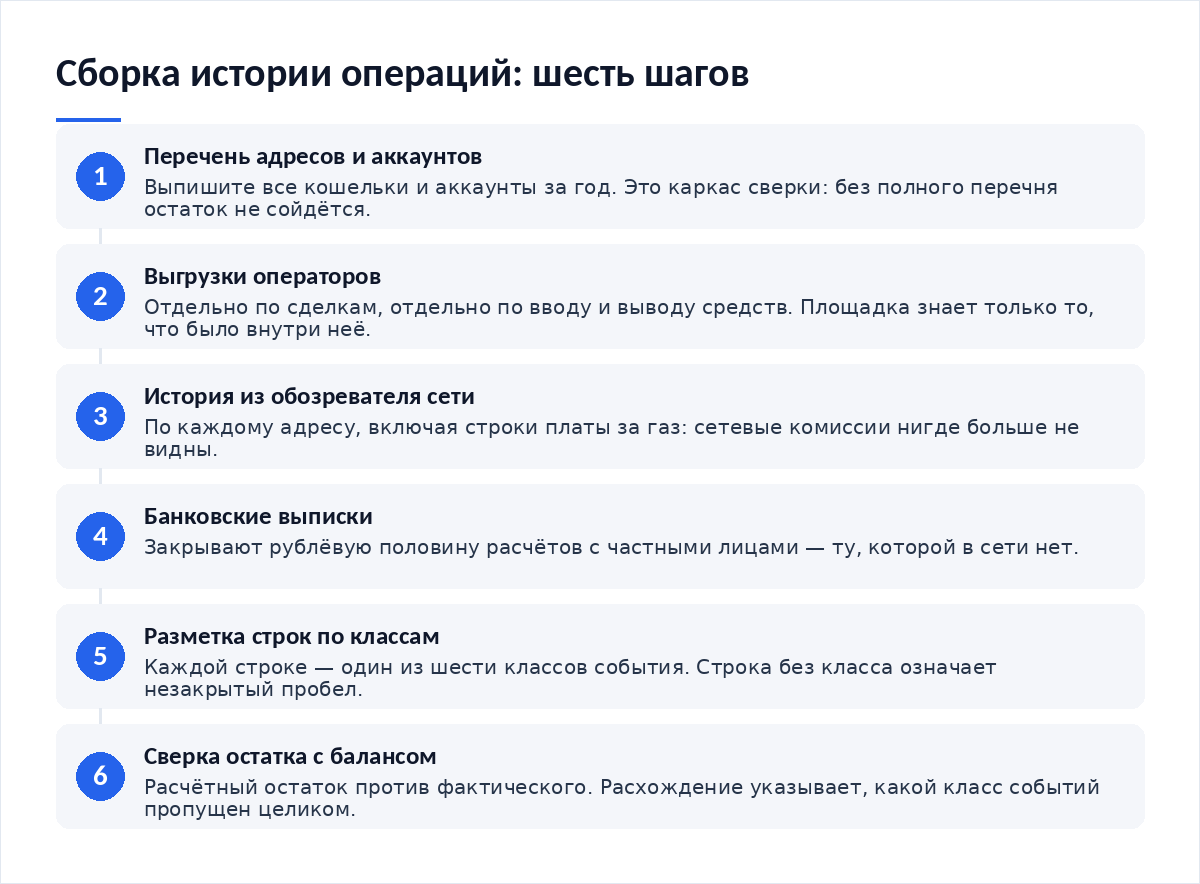
Шестой шаг — проверочный. Если расчётный остаток расходится с фактическим, значит класс событий пропущен целиком, а не одна строка. Расхождение показывает, какой именно актив искать. Техника сборки под сжатый срок разобрана отдельно в материале о том, как собрать историю операций, когда времени в обрез.
Чем закрывается каждый пробел
- Хеш транзакции целиком, а не первые знаки — по нему событие находится в сети повторно через годы.
- Дата и время, приведённые к единому часовому поясу: котировка берётся на дату признания дохода, а календарные сутки у площадки и у сети расходятся чаще, чем кажется.
- Подтверждение контроля над адресом получателя — для переводов между своими кошельками это единственное, что отличает перевод от продажи.
- Снимок котировки на дату события с указанием источника, а не нынешняя цена актива.
- Банковская выписка с назначением платежа по каждому расчёту с частным лицом.
- Объявление площадки по форку или делистингу, сохранённое страницей, а не пересказом.
Хранить собранное нужно пять лет. Подпункт 8 пункта 1 статьи 23 Налогового кодекса обязывает обеспечивать сохранность данных учёта и документов, необходимых для исчисления и уплаты налогов, в течение этого срока. Отсчёт идёт не от сделки, а от периода, за который считался налог.
Чем обходится непосчитанное событие
Последствия делятся по тому, в какую сторону ушла ошибка. Пропущенное выбытие занижает базу, пропущенный расход — завышает. Первое грозит санкцией, второе оплачивается из своего кармана.
Декларация 3-НДФЛ подаётся не позднее 30 апреля года, следующего за отчётным, налог уплачивается не позднее 15 июля. За непредставление декларации статья 119 Налогового кодекса устанавливает 5 процентов неуплаченной суммы за каждый месяц — не менее 1 000 рублей и не более 30 процентов. За неуплату из-за занижения базы статья 122 даёт 20 процентов от суммы, а при умысле 40 процентов.
Спорные места и чего в законе нет
Нормы о налоговых агентах по цифровой валюте пока нет. Проект № 1222105-8 вносит в Кодекс статью 214.12 для доходов физических лиц и статью 226.3 об агентах — брокерах, управляющих и цифровых депозитариях. На 14 октября 2026 года проект прошёл первое чтение и действующей нормой не является. Пока обязанность считать и декларировать лежит на самом человеке.
Второе. Единого формата выгрузки закон не задаёт. Состав полей каждый оператор определяет сам, и сопоставимость двух отчётов — задача того, кто их свёл, а не площадки.
Третье. Срок хранения сведений по статье 39 закона № 282-ФЗ в доступных публикациях приводится разноречиво, и по первоисточнику редакция его не подтвердила. Опирайтесь на пятилетний срок из Налогового кодекса — он действует независимо.
Четвёртое. Нормативного порога риска адреса не установлено ни законом № 115-ФЗ, ни законом № 282-ФЗ. Цифры вроде «допустимо до тридцати процентов» берутся из методик сервисов, а не из нормы. Как работает такая проверка на практике, описано в разборе про проверку адреса на риски и повторное прохождение.
Частые вопросы
Перевод на свой холодный кошелёк — это продажа?
Нет. Смены владельца не происходит, значит выбытия для целей налога нет. Но доказывать это придётся вам: в выгрузке площадки операция выглядит выводом. Сохраните хеш транзакции и подтверждение того, что адрес получателя контролируете именно вы, — это либо подписанное вашим ключом сообщение, либо снимок кошелька, где этот адрес виден.
Нужно ли искать сетевые комиссии, если суммы мелкие?
Искать стоит, потому что они суммируются за год. Комиссия за перевод — расход, связанный с операцией, и он уменьшает базу. Строка платы за газ видна в обозревателе по каждой транзакции. Выписать её один раз вместе с историей дешевле, чем поднимать всё заново через три года.
Площадка закрылась, выгрузку взять негде. Что делать?
Остаются внешние следы: адреса ввода и вывода в обозревателе, банковские выписки по пополнениям, письма площадки на почту. Из них собирается реконструкция с пояснительной запиской. Это слабее выгрузки, но лучше пустого места — особенно если данные сходятся с остатком на адресе.
Обмен одного актива на другой декларировать нужно?
Да. Обмен — это иное выбытие, он попадает в базу по подпункту 13 пункта 6 статьи 210 Кодекса. Доход считается по стоимости полученного актива, расходом признаётся стоимость отданного. Сделка в децентрализованном пуле подчиняется тому же правилу, хотя оператора в ней нет.
Как подтвердить начисления за хранение активов?
Выпиской по адресу за период с отбором поступлений от одного источника и описанием механики начисления. Каждое поступление — доход на свою дату по котировке этой даты. Пересчитывать всё по цене на конец года неверно: котировка привязана к дате признания дохода, а не к отчётной границе.
- Сборка истории операций в сжатый срок — что делать, когда до подачи остались дни.
- Подтверждение расходов на покупку актива — вторая половина задачи: не события, а их цена.
- Учёт криптоактивов в бухгалтерии компании — как та же логика выглядит в корпоративном контуре.
- Проверка адреса на риски — почему нормативного порога нет и чем руководствуются сервисы.
Вердикт
Полнота истории определяется не качеством выгрузки, а тем, сколько классов событий вы знаете и ищете. Шесть описанных выше закрывают основную массу пробелов, и у каждого свой источник восстановления — обозреватель, банк, объявление площадки, переписка. Сверка расчётного остатка с фактическим балансом выявляет пропущенный класс целиком, поэтому её ставят последним шагом, а не первым. Отложенный год дорожает: следы стираются быстрее, чем истекает пятилетний срок хранения.
Разборы норм и практики выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий