
 74.458
 2.082

Если сумма небольшая, подтвердить расходы на покупку актива нужно теми же документами, что и при крупной сделке. Порога, ниже которого доказывать не требуется, в налоговых нормах нет. Нет и фиксированного вычета 250 000 рублей: статья 220 НК РФ прямо исключает цифровую валюту из имущества, к которому он применяется, а освобождения по сроку владения для неё не предусмотрено вовсе. Поэтому при малой базе вопрос не в том, доказывать ли, а в том, сколько сил на это тратить.
Что изменилось и с какой даты
Опорных документов два. Статья 282.3 НК РФ работает с 1 января 2025 года, она введена Федеральным законом от 29 ноября 2024 года № 418-ФЗ. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу 1 сентября 2026 года, часть норм статья 56 отложила до 1 июля и 1 сентября 2027 года.
Для владельца малой суммы ключевое изменение случилось раньше. С признанием цифровой валюты отдельным объектом налогообложения исчезли привычные послабления для имущества. Фиксированный вычет не применяется. Трёхлетняя льгота, знакомая по продаже прочего имущества, на цифровую валюту не распространяется, и редакция не нашла нормы, которая вернула бы её для малых сумм.
Кого норма касается, а кого нет
Малая сумма не создаёт отдельной категории налогоплательщиков. Разница лишь в том, сколько усилий имеет смысл вложить в доказывание.
| Сценарий малой суммы | Что требует закон | Чем подтверждать | Цена вопроса |
|---|---|---|---|
| Продал на 30 000 рублей, покупал за 20 000 | Декларация и подтверждение расхода | Выписка оператора и платёжка банка | Налог порядка 1 300 рублей, штраф при просрочке — не менее 1 000 |
| Продал в убыток на небольшую сумму | Декларация нужна, доход от выбытия возник | Документы по покупке, иначе убыток не показать | Без документов налог возникнет там, где была потеря |
| Десятки мелких сделок за год | Расчёт по каждой партии | Выгрузка истории целиком, не отдельные скриншоты | Трудозатраты выше суммы налога |
| Обмен одного актива на другой на малую сумму | Обмен — выбытие, база считается | Выписка с двумя плечами сделки | Частая причина пропущенной декларации |
Как считается база: разбор на цифрах
Считается она так же, как при любой сумме: арифметика у малой базы проще, а требования к подтверждающим бумагам остаются такими же, как при сделке на миллионы.
Ставки общие: 13 процентов для резидентов, 15 процентов к части базы свыше 2,4 миллиона рублей. При малой сумме прогрессия не включается никогда, и коридор плюс-минус 20 процентов от рыночной котировки по статье 282.3 на результат влияет редко. Цифры у малой базы маленькие. Процедура — полноразмерная.
Владельцев таких сумм много. На 21 сентября 2026 года, по словам замминистра финансов Ивана Чебескова в интервью ТАСС, в России около 20 миллионов пользователей криптовалют, а вложения — 3,7 триллиона рублей. В среднем менее 200 тысяч на человека.
Как подтвердить расходы на покупку актива, если сумма небольшая: порядок действий
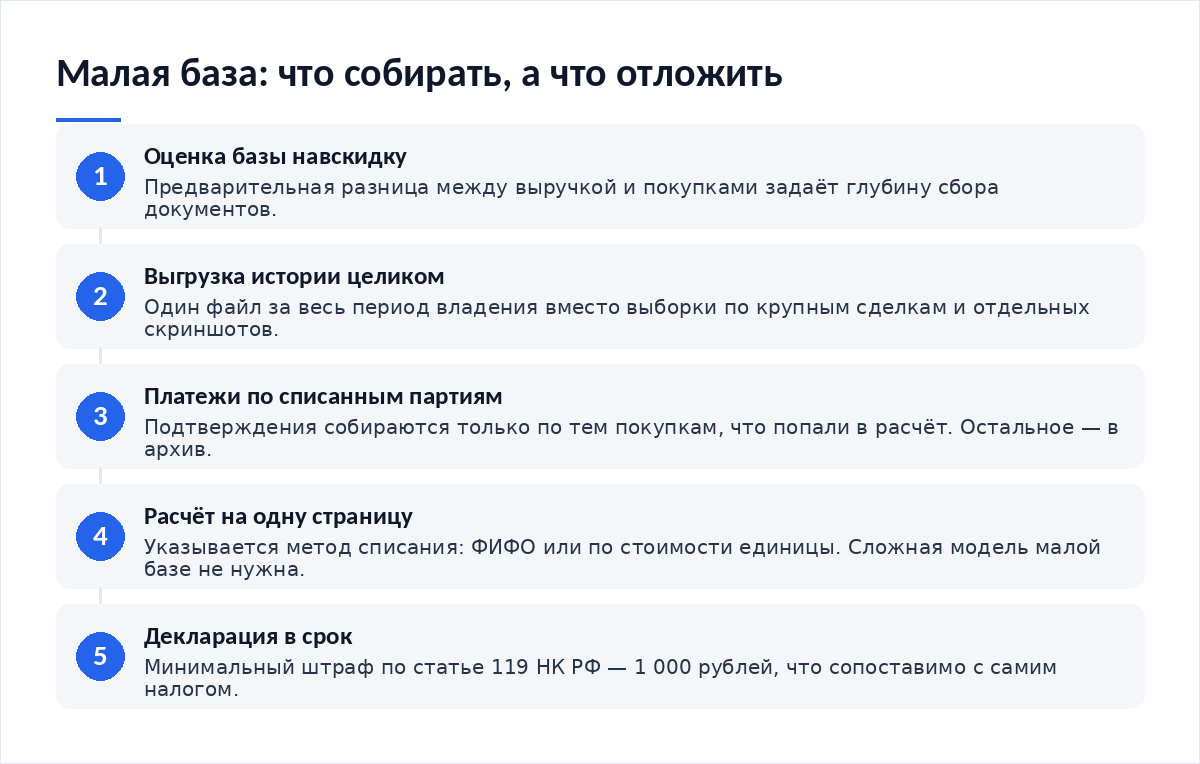
- Посчитайте предварительную базу навскидку. От неё зависит глубина сбора документов.
- Выгрузите историю операций целиком одним файлом, а не выборочно по крупным сделкам.
- Поднимите платежи на покупки. Обычно это переводы с карты.
- Соберите подтверждения только по тем партиям, из которых шло списание. Остальные оставьте в архиве.
- Подайте декларацию в срок. Экономия на этом шаге обнуляет всю экономию на предыдущих.
Документы и подтверждения, которые нужно собрать
Комплект сокращается не по качеству, а по охвату: достаточно закрыть документами те партии, из которых шло списание, а остальные покупки оставить в архиве до запроса.
- Выгрузка истории за весь период владения, одним файлом.
- Платёжные документы по тем покупкам, что попали в расчёт.
- Расчёт базы с указанием метода списания.
Исключение цифровой валюты из фиксированного вычета видно в тексте нормы. Это статья 220 НК РФ об имущественных налоговых вычетах, а общую налоговую механику разбирает обзор юридической практики по налогообложению цифровых валют, где видно, какие привычные льготы к цифровой валюте не применяются и почему.
Что будет при нарушении
Статья 119 НК РФ даёт 5 процентов от неуплаченной суммы за каждый месяц просрочки, но не более 30 процентов, а статья 122 НК РФ за неуплату добавляет 20 процентов от недоимки плюс пени. Сроки одинаковы для всех. Декларация — до 30 апреля, уплата — до 15 июля.
Спорные места и чего в законе нет
Порога необложения для цифровой валюты закон не называет. Это главный разворот темы: интуиция подсказывает, что с мелкой суммы «ничего не надо», а норма такого вывода не даёт. Статья 220 НК РФ исключает цифровую валюту из имущества под фиксированный вычет, а освобождение по сроку владения на неё не распространяется. Подробнее о сборе бумаг — в разборе того, как подтвердить расходы на покупку актива, когда времени в обрез.
Второе. Соразмерность трудозатрат нормами не регулируется. Инспекция не обязана снижать требования к документам из-за того, что база мала, и редакция не нашла разъяснения, которое вводило бы упрощённый порядок для мелких сделок.
Третье. Пересказы в прессе называют «переходный период до 1 июля 2027 года», тогда как статья 55 закона 282-ФЗ оперирует датами 30 июня и 1 сентября 2027 года. Расхождение помечено как требующее сверки по первоисточнику. Сопоставление двух способов доказывания — в материале о том, как подтвердить расходы и сравнить с альтернативой.
Частые вопросы
Я продал на пять тысяч. Правда надо декларацию?
Доход от выбытия возник, значит обязанность отчитаться возникла. Минимума, с которого отчётность начинается, в нормах по цифровой валюте нет. Налог выйдет в сотни рублей, а штраф за непредставленную декларацию начинается с 1 000 рублей. Арифметика не в пользу молчания.
Можно применить вычет 250 тысяч, как при продаже машины?
Нет. Статья 220 НК РФ исключает цифровую валюту из имущества, по которому доступен фиксированный вычет. Уменьшить базу получится только подтверждёнными расходами на приобретение. Аналогия с прочим имуществом здесь не работает, и это частая причина недоплаты.
Держал больше трёх лет. Освобождение есть?
Освобождение по сроку владения на цифровую валюту не распространяется. Срок держания на базу не влияет: считается разница между выручкой и расходом. Нормы, которая вводила бы такую льготу для цифровой валюты, редакция не нашла, поэтому рассчитывать на неё не стоит.
Сделок много, но все мелкие. Как не утонуть?
Выгружайте историю целиком и считайте одним файлом, а не по каждой сделке отдельно. Подтверждения собирайте по партиям, из которых шло списание. Остальное держите в архиве: пригодится, если инспекция запросит картину по году.
- Как подтвердить расходы на покупку актива, когда времени в обрез. Путь при цейтноте.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой. Два способа рядом.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез. То же у юрлица.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности. Масштаб побольше.
Вердикт
Экономия времени на расчёте есть, а освобождения от отчётности нет. В обращениях читателей это самое частое заблуждение: люди переносят на цифровую валюту правила продажи прочего имущества и остаются без вычета и без льготы. Считайте цену ошибки до того, как решите не подавать декларацию. При базе в пару тысяч рублей штраф догонит налог за один месяц просрочки.
Разборы норм и документы регулятора — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий