
 74.582
 2.088

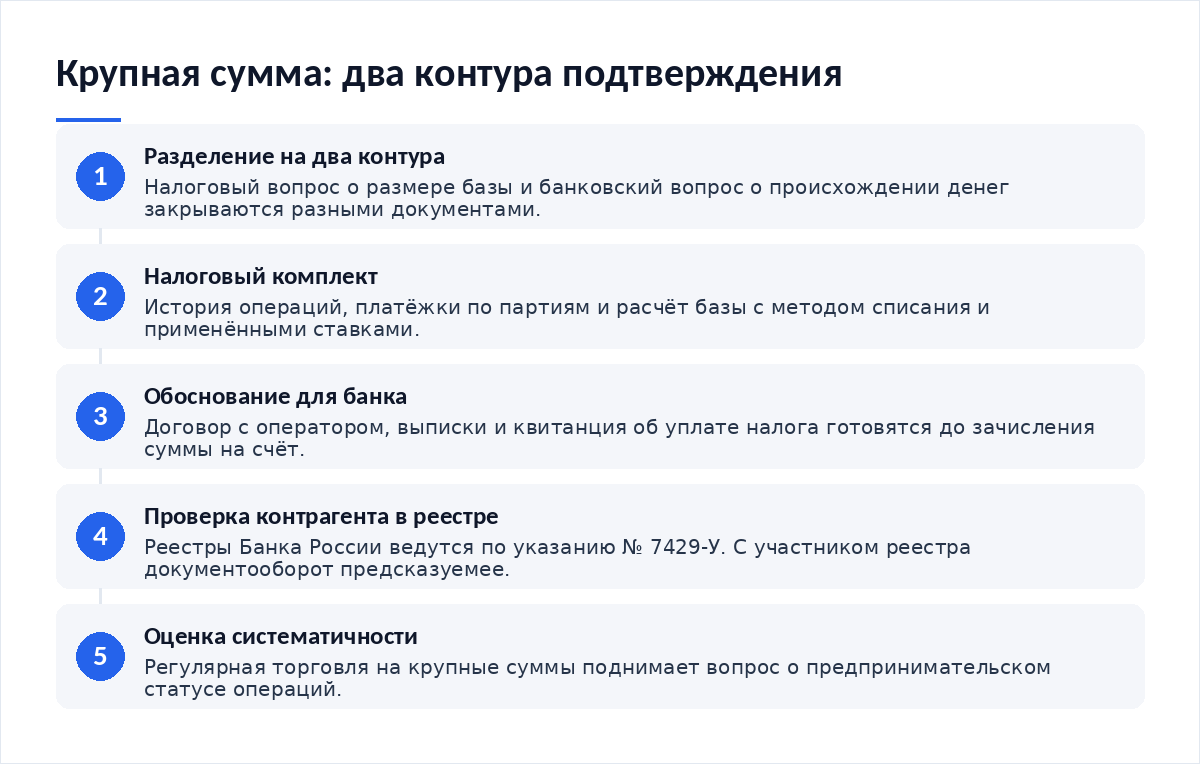
Если сумма крупная, подтвердить расходы на покупку актива придётся дважды и разным адресатам. Первый контур — налоговый: расчёт базы по статье 282.3 НК РФ и документы по партиям. Второй контур — банковский: при зачислении выручки кредитная организация спросит об источнике средств по правилам 115-ФЗ, и выписка оператора здесь уже не единственный документ. Третий вопрос возникает сам — о статусе операций и о том, не стали ли они систематическими.
Что изменилось и с какой даты
Налоговая рамка старше отраслевой. Статья 282.3 НК РФ введена Федеральным законом от 29 ноября 2024 года № 418-ФЗ и применяется с 1 января 2025 года, а Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» заработал 1 сентября 2026 года, причём статья 56 отложила часть норм до 1 июля и 1 сентября 2027 года.
Для крупных сумм важнее инфраструктурная часть. Реестры участников рынка Банк России ведёт по указанию от 27 августа 2026 года № 7429-У, зарегистрированному в Минюсте 23 сентября 2026 года под номером 88407. Это действующий документ. Минимум собственных средств криптообменника — 15 миллионов рублей.
Появился и лимит по статусу. Неквалифицированный инвестор вправе покупать цифровую валюту из перечня Банка России после тестирования и в пределах 300 тысяч рублей в год через посредника. Крупная покупка в эту рамку не укладывается.
Кого норма касается, а кого нет
Крупная сумма притягивает не одного проверяющего, а нескольких. У каждого свой вопрос и свой набор закрывающих документов.
| Кто спрашивает | О чём спрашивает | Чем закрывается | Когда возникает |
|---|---|---|---|
| Налоговая инспекция | Размер базы и подтверждение расходов на приобретение | Выгрузка истории, платёжки по партиям, письменный расчёт | При проверке декларации и по запросу |
| Банк при зачислении выручки | Источник средств и экономический смысл операции | Договор с оператором, выписка, подтверждение уплаты налога | При сумме, выбивающейся из профиля счёта |
| Оператор обмена | Происхождение актива и личность владельца | Анкета, идентификация по 115-ФЗ, пояснения по адресам | До начала операции |
| Регулятор через отчётность оператора | Сведения о сделках и операциях клиента | Данные хранит и предоставляет сам оператор | Статья 39 закона 282-ФЗ |
Как считается база: разбор на цифрах
База свыше порога включает прогрессию. Малая обходится одной ставкой, крупная делится на две части.
Коридор статьи 282.3 на крупной сумме ощутим сильнее. Доход принимается не ниже рыночной котировки, уменьшенной на 20 процентов, а стоимость приобретения — не выше котировки плюс 20 процентов, так что сделка по нерыночной цене пересчитывается не в пользу налогоплательщика.
Банковский контур тоже оцифрован. На 25 сентября 2026 года, по сообщению агентства городских новостей «Москва» со ссылкой на выступление представителя Росфинмониторинга на XXIII Международном банковском форуме, к сервису «Прозрачный блокчейн» подключено более 80 банков.
Как подтвердить расходы на покупку актива, если сумма крупная: порядок действий
- Разделите задачу на два контура. Налоговый и банковский закрываются разными бумагами.
- Соберите налоговый комплект: история, платежи по партиям, расчёт базы.
- Подготовьте банковское обоснование до зачисления суммы на счёт.
- Проверьте контрагента в реестре Банка России. С участником реестра документооборот предсказуемее.
- Оцените систематичность. Регулярная торговля на крупные суммы поднимает вопрос о статусе.
Документы и подтверждения, которые нужно собрать
Комплект шире, чем при малой сумме. Добавляется всё, что объясняет движение денег.
- Договор или условия обслуживания у оператора сделок.
- Выгрузка истории операций и платёжные документы по каждой крупной покупке.
- Расчёт базы с методом списания и ставками.
- Квитанция об уплате налога и копия поданной декларации.
Требования к участникам рынка публикует регулятор: они собраны в разделе правовых актов Банка России, а разбор условий допуска к рынку есть в обзоре юридической практики о требованиях ЦБ к криптообменникам и депозитариям. Сопоставление способов доказывания — в материале о том, как подтвердить расходы и сравнить с альтернативой.
Что будет при нарушении
Остальное считается по кодексу. Статья 119 НК РФ даёт 5 процентов от неуплаченной суммы за каждый месяц просрочки декларации, но не более 30 процентов, а статья 122 НК РФ за неуплату добавляет 20 процентов от недоимки плюс пени. На базе из условного примера это сотни тысяч рублей сверх налога. Срок уплаты — 15 июля.
Спорные места и чего в законе нет
Границы «крупной суммы» в нормах нет. Прогрессия начинается с 2,4 миллиона рублей базы, лимит неквалифицированного инвестора — 300 тысяч рублей в год, но порога, после которого включается усиленный контроль банка, закон не называет. Критерии — во внутренних правилах банка.
Расходятся и пересказы лимита. Часть источников описывает 300 тысяч рублей как ограничение через одного посредника, часть — как суммарное за год. Редакция эту деталь по первоисточнику не сверила и помечает её как требующую проверки. Смежный вопрос о рисках адреса разобран отдельно: как проходит проверка адреса на риски, если что-то пошло не так с первого раза.
Третье белое пятно — систематичность. Сколько сделок и на какую сумму превращают частные операции в предпринимательскую деятельность, норма не говорит, и разъяснения с таким порогом для цифровой валюты редакция не нашла.
Частые вопросы
Банк заблокировал зачисление. Декларация поможет?
Декларация и квитанция усиливают позицию, но не заменяют объяснения происхождения средств. Банк спрашивает о цепочке: откуда актив, через кого продан, почему сумма такая. Налоговые документы закрывают одно звено, остальные придётся показать отдельно.
Нужно ли открывать ИП при крупных суммах?
Обязанности такой закон не устанавливает. Вопрос возникает из признаков систематичности и направленности на прибыль, а не из размера одной сделки. Порога в нормах нет. Индивидуальную оценку даёт налоговый консультант, а не статья.
Я квалифицированный инвестор. Лимит в 300 тысяч меня касается?
Годовой лимит адресован неквалифицированным инвесторам: им доступны активы из перечня Банка России после тестирования. Для квалифицированного статуса круг инструментов шире, годового ограничения нет. Детали допуска сверяйте по тексту закона.
Сколько хранить документы по крупной сделке?
Налоговые сроки хранения зависят от периода проверки. Отдельно оператор хранит сведения о сделках по статье 39 закона 282-ФЗ. Конкретный срок из этой статьи редакция не подтвердила. Свой комплект держите бессрочно.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой. Два способа доказывания рядом.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности. Крупные позиции.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез. Учёт у юрлица.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза. Отказы.
Вердикт
На крупной сумме налоговый расчёт — меньшая часть работы. Основное время уходит на объяснение банку, откуда деньги, и выписка оператора без договора и платёжек выглядит слабо. В обращениях читателей повторяется один сюжет. Налог посчитан верно, а зачисление зависло. Готовьте банковский комплект до продажи, не после.
Документы регулятора и разборы норм — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий