
 81.801
 2.409


Заложить Bitcoin и купить дом, не продавая ни одной монеты, — это уже не гипотеза, а закрытая сделка. В июне 2026 года платформа Better вместе с Coinbase выдали первую в США ипотеку по стандартам Fannie Mae, где залогом выступил Bitcoin: молодая семья из Мичигана купила первый дом, не продав ни сатоши. Схема открывает ипотечный рынок для миллионов держателей крипты, которые не хотят расставаться с активом. Разберём, как это устроено, что изменил регулятор, что нужно знать заёмщику и какие здесь риски. Это аналитический обзор, а не инвестиционная рекомендация.
Что произошло: первая крипто-ипотека Fannie Mae
4 июня 2026 года ипотечная платформа Better (Nasdaq: BETR) и биржа Coinbase закрыли сделку, которую называют первой в стране ипотекой по стандартам Fannie Mae с Bitcoin в качестве залога. Заёмщики — супруги чуть за тридцать из Анн-Арбора, штат Мичиган: он инженер-программист, она аспирантка. У них были накопления в цифровых активах, но не хватало наличных на первоначальный взнос, а продавать Bitcoin они не хотели. Продукт, анонсированный ещё в марте, изначально поддерживает Bitcoin и стейблкоин USDC, а общенациональный запуск намечен на лето 2026 года.
Как это работает: механика схемы
Устройство сложнее обычной ипотеки. Заёмщик берёт стандартный кредит по стандартам Fannie Mae на покупку дома и параллельно — второй кредит, обеспеченный криптоактивами, чтобы покрыть первоначальный взнос. В примере Better залог в 250 тысяч долларов в Bitcoin покрывает взнос в 100 тысяч, а на недвижимость накладывается второе залоговое право. Bitcoin при этом не продаётся, поэтому не возникает налогооблагаемого события по правилам о приросте капитала. Coinbase отвечает за хранение, комплаенс и инфраструктуру, Better — за выдачу и обслуживание ипотеки.
| Элемент схемы | Как устроено |
|---|---|
| Основной кредит | Обычная ипотека по стандартам Fannie Mae |
| Первоначальный взнос | Второй кредит под залог криптоактивов |
| Пример Better | 250 000 $ в Bitcoin покрывают взнос 100 000 $ |
| Продажа актива | Не требуется — налога на прирост нет |
| Ликвидация залога | При просрочке платежей 60 дней |
| Допустимые активы | Bitcoin и USDC на регулируемой бирже |
●
Как описывается в разборе нового ипотечного продукта, Fannie Mae будет выкупать такие кредиты так же, как любую другую соответствующую стандартам ипотеку, — а это огромный по масштабу канал финансирования жилья.
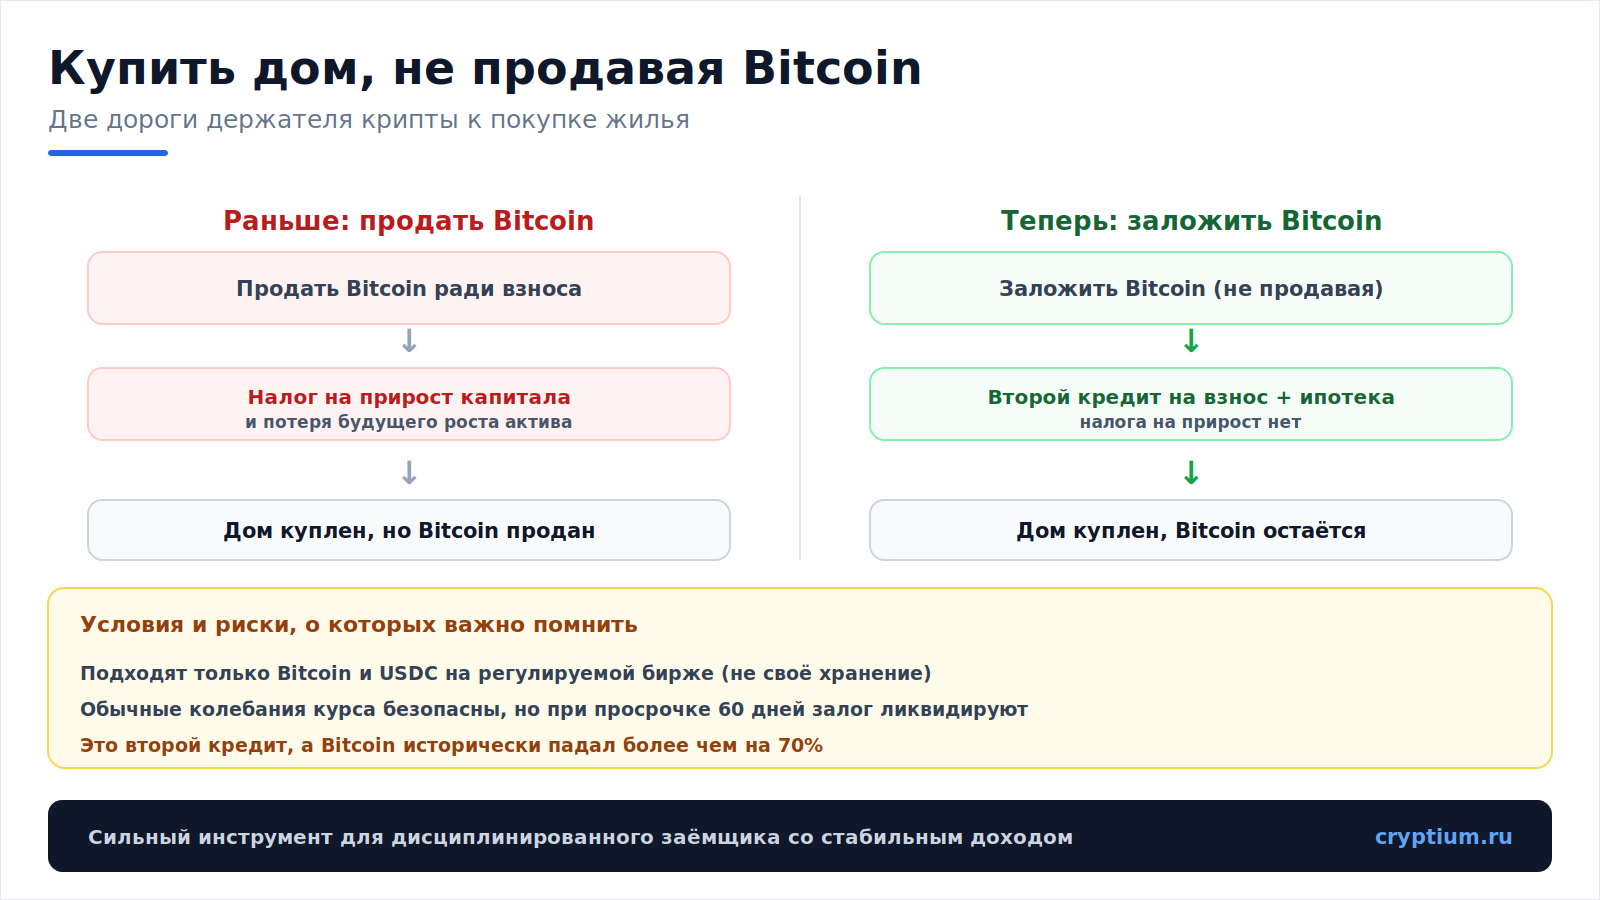 Продать с налогом или заложить без продажи: в чём разница для держателя Bitcoin.
Регуляторный разворот: как изменились требования
Ничего этого не было бы без смены правил. В июне 2025 года директор Федерального агентства по финансированию жилья (FHFA) Билл Пулте поручил Fannie Mae и Freddie Mac учитывать криптоактивы как резервные при оценке рисков ипотечных заёмщиков — без обязательной конвертации в доллары. Это отменило прежнее ограничение. Важная деталь: учитываются только активы, которые подтверждаются и хранятся на регулируемой в США централизованной бирже. Самостоятельно хранимый Bitcoin, застейканные активы и позиции в DeFi под текущие правила не подпадают. Масштаб при этом колоссальный — Fannie Mae и Freddie Mac в совокупности стоят за триллионами долларов ипотек ежегодно. Как в принципе цифровые активы сближаются с рынком жилья, мы разбирали в материале про токенизацию недвижимости.
Что нужно знать держателю Bitcoin: выгоды и налоги
Главная выгода — не продавать актив. По текущим правилам США залог криптовалюты не считается продажей, а значит, не возникает налога на прирост капитала и сохраняется потенциал будущего роста. Прежде у держателя было два неудобных выхода: продать Bitcoin (и заплатить налог, потеряв экспозицию) или взять кредит под залог с плавающей ставкой и риском принудительного закрытия. Крипто-ипотека убирает оба минуса, но добавляет свои условия: подходят только Bitcoin и USDC, хранящиеся на регулируемой бирже, а на дом накладывается второе залоговое право. Налоговые тонкости стоит просчитать заранее — полезный контекст есть в материале про криптовалюты и налоги, а более широкий тренд — в разборе новой налоговой эпохи для криптоактивов.
Риски: о чём не пишут в рекламе
Удобство не отменяет рисков, и назвать их честно важно. Bitcoin исторически падал более чем на 70% в медвежьих циклах, и затяжной спад способен создать нагрузку на залоговые буферы этой схемы со вторым залоговым правом. Заёмщик берёт дополнительный долг, а не просто «использует крипту». Заложенный актив хранится у биржи, а не в собственном кошельке, — это противоречит принципу самостоятельного хранения, который для многих в крипте принципиален. Наконец, у второго кредита своя стоимость обслуживания.
⚠
Авторское мнение
Я считаю это по-настоящему важной новостью, но по причине, которую легко проскочить. Дело не в том, что кто-то купил дом за биткоин, — дело в том, что крупнейший ипотечный механизм страны официально признал крипту резервным активом. Это институциональная легитимизация, а не маркетинговый трюк. И всё же держателю я бы советовал считать холодной головой. Вы не «используете биткоин бесплатно» — вы берёте второй кредит и подписываетесь под тем, что при просрочке потеряете и его залог, и, возможно, крышу над головой. Плюс актив хранится на бирже, а не у вас. Для человека со стабильным доходом, который не хочет платить налог с продажи, это отличный инструмент. Для того, кто рассчитывает на вечный рост биткоина и берёт на пределе, — ловушка. Инструмент хороший; вопрос, в чьих он руках.

Анатолий Киш
Криптоаналитик cryptium.ru
Вопрос — ответ
Нужно ли продавать Bitcoin, чтобы купить дом по этой схеме?+
Что будет с заложенным Bitcoin, если курс упадёт?+
Крипто-залог для жилья — это работающая схема и институциональная веха, а не рекламный лозунг. Первая закрытая сделка Fannie Mae с Bitcoin в залоге и разворот регулятора открыли держателям крипты доступ к ипотечному рынку без продажи актива и налога на прирост. Но у медали две стороны: заёмщик берёт второй кредит, залог хранится на бирже, а просрочка может стоить и дома, и Bitcoin — тем болезненнее, что ликвидация способна прийтись на спад рынка. Это сильный инструмент для дисциплинированного заёмщика со стабильным доходом и опасная затея для тех, кто берёт на пределе в расчёте на вечный рост.
Следите за тем, как крипто-ипотека вписывается в ключевые тренды рынка 2026 года, и обсуждайте крипто-финансы вместе с нами в Telegram-канале — ПРИВАТ.
Частые вопросы
Что изменил регулятор, чтобы схема стала возможной?
В июне 2025 года директор Федерального агентства по финансированию жилья Билл Пулте поручил Fannie Mae и Freddie Mac учитывать криптоактивы как резервные при оценке рисков заёмщика — без обязательной конвертации в доллары. Это отменило прежнее ограничение. Учитываются только активы, подтверждённые и хранящиеся на регулируемой в США централизованной бирже.
Какое соотношение залога и взноса было в сделке?
В примере Better залог на 250 тысяч долларов в Bitcoin покрывал первоначальный взнос в 100 тысяч. Заёмщик берёт основную ипотеку по стандартам Fannie Mae и второй кредит под криптоактивы на взнос, а на недвижимость накладывается второе залоговое право. Сделку закрыли 4 июня 2026 года для семьи из Анн-Арбора.
Кто за что отвечает в этой схеме?
Coinbase обеспечивает хранение заложенных активов, комплаенс и инфраструктуру, Better выдаёт и обслуживает ипотеку, а Fannie Mae выкупает такие кредиты наравне с любой другой соответствующей стандартам ипотекой. Продукт анонсировали в марте, он поддерживает Bitcoin и USDC, общенациональный запуск намечен на лето 2026 года. Застейканные активы и позиции в DeFi под текущие правила не подпадают.
Чем схема лучше прежних вариантов и в чём плата?
Прежде держателю оставались два выхода: продать Bitcoin с налогом на прирост и потерей экспозиции либо взять кредит под залог с плавающей ставкой и риском принудительного закрытия. Новая схема убирает оба минуса, но добавляет свои: второй кредит со своей стоимостью обслуживания, второе залоговое право на дом и хранение актива у биржи.

Обсуждение
Добавить комментарий