
 82.512
 2.483
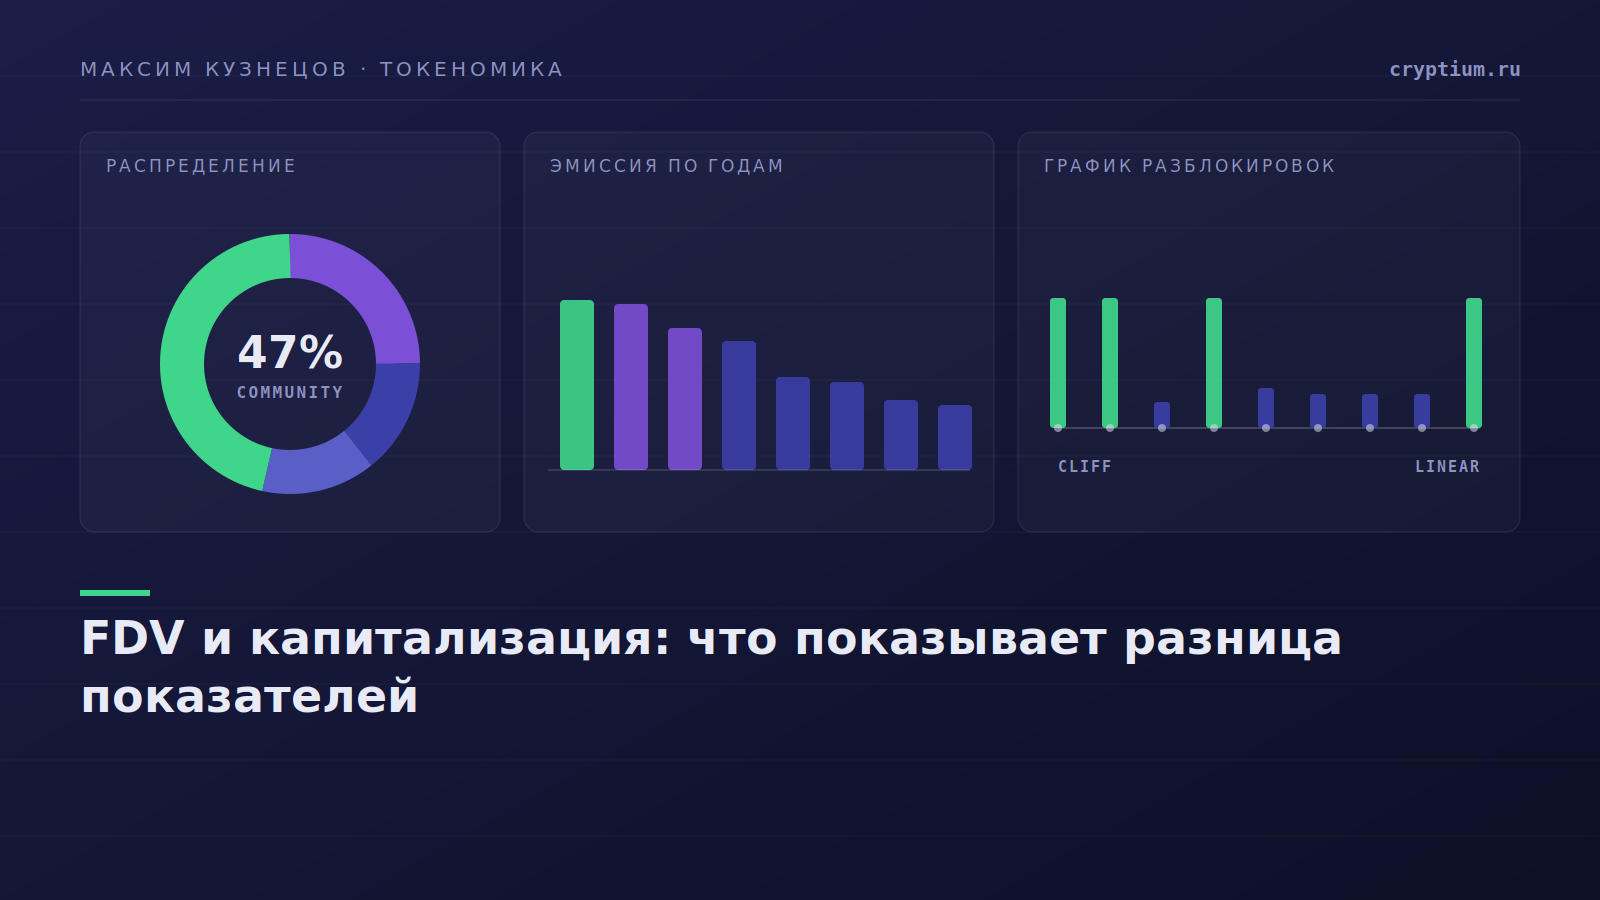

Рыночная капитализация считается по обращающемуся предложению, полностью разводнённая оценка — по максимальному. Разница между ними показывает, сколько токенов ещё выйдет на рынок. Для проектов с низким объёмом свободного обращения этот разрыв достигает кратных величин и полностью меняет картину оценки.
Как читать соотношение
- Капитализация близка к FDV — предложение почти полностью в обращении, размывание минимально.
- Капитализация вдвое ниже FDV — предстоит удвоение предложения, обычно за два-три года.
- Разрыв в пять и более раз — цена формируется на малой доле предложения, а основная часть держателей ещё не имеет доступа к рынку.
Почему низкий float искажает картину
Когда в обращении находится 10 % токенов, для установления высокой цены достаточно небольшого объёма покупок. Оценка всего проекта при этом считается по этой цене, умноженной на полное предложение. Получается конструкция, где заявленная стоимость подкреплена сделками на несопоставимо меньшую сумму.
Разбор Coin Gabbar по июньским разблокировкам 2026 года наглядно показывает разницу масштабов: при общем объёме анлоков около 1,839 млрд долларов за месяц выпуск токена MEGA на 16,86 млн соответствовал примерно 22 % всей его капитализации, тогда как разблокировка Solana на 160,18 млн составляла лишь 0,34 % обращающегося предложения. Источник
Абсолютные суммы здесь вводят в заблуждение, а относительные всё расставляют по местам. Событие на 160 млн долларов оказывается для рынка незаметным, а на 17 млн — определяющим. Это ровно тот случай, когда инвестиционный анализ отличается от чтения заголовков.
Порядок расчёта
- Найдите обращающееся и максимальное предложение в документации проекта.
- Посчитайте долю float и разрыв между двумя оценками.
- Наложите на разрыв график разблокировок, чтобы понять сроки размывания.
- Сравните FDV с выручкой протокола — методика в материале о мультипликаторах.
Частые вопросы
Какой показатель важнее?
Для оценки бизнеса — FDV, поскольку он отражает полную стоимость проекта. Для оценки текущей ликвидности и волатильности — капитализация и объём свободного обращения.
Считать ли сожжённые токены?
Изъятые из обращения единицы вычитаются из максимального предложения, если сжигание необратимо и подтверждается на цепочке.
Бывает ли низкий float оправданным?
Бывает на ранней стадии, когда распределение только начинается. Вопрос не в самом факте, а в том, насколько быстро и предсказуемо сокращается разрыв.


Обсуждение
Добавить комментарий