
 64.630
 1.817

Перенести долг между протоколами с аппаратного кошелька можно двумя путями, и ни один не переносит позицию целиком. Долг гасится в первом протоколе и создаётся заново во втором, залог выводится и вносится. Ручной путь требует промежуточного капитала в размере долга. Путь через мгновенный заём обходится без него, но собирает всё в одну транзакцию, которую устройство покажет набором байтов. Погашение необратимо.
Как устроен механизм и где здесь деньги
Переезжать позиции нечем. Механизма нет. Залог и долг — записи в контракте конкретного протокола, и внешнего механизма передачи таких записей между протоколами не существует ни в одной из распространённых реализаций. Отсюда вытекает устройство обоих маршрутов: любой из них начинается с погашения, и вопрос лишь в том, откуда берутся средства на это погашение.
Ручной маршрут берёт их у вас. Целиком. Чтобы закрыть долг на 10 000, нужно иметь 10 000 в нужном активе — промежуточный капитал равен размеру долга. После погашения обеспечение выводится, вносится во второй протокол, и там открывается новый долг, которым промежуточный капитал возвращается. Операций в этой цепочке шесть-восемь, и каждая требует подписи на устройстве.
Маршрут через мгновенный заём берёт средства у протокола на время одной транзакции. Документация Aave на 16 октября 2026 года описывает условия так: получатель заёма «должен выдать контракту Pool разрешение минимум на занятую сумму плюс плату», а возврат обязателен внутри той же транзакции. Параметр режима ставки определяет исход: значение 0 означает, что долговая позиция не открывается и сумма с платой возвращается, значение 2 открывает заимствование по переменной ставке на указанный адрес.
Расчёт на конкретной сумме
Экономия на газе тут не мотив. Главный вопрос — наличие свободных 10 000. Если капитала нет, ручной маршрут закрыт полностью; если есть, выбор превращается в сравнение семи читаемых подписей против одной нечитаемой. Для аппаратного кошелька разница весома.
Есть и третий вариант. Перенос порциями. Долг гасится частями по мере появления средств, залог выводится пропорционально. Промежуточный капитал требуется меньший, зато операций и подписей кратно больше, а позиция всё это время живёт с пониженным запасом. Структура платы при переносе разобрана отдельно: перенос долга между протоколами и структура комиссий.
Непостоянные потери и другие скрытые издержки
Непостоянные потери к переносу долга не относятся: позиция заёмная, а не поставщика ликвидности. Скрытые издержки здесь другие и считаются плохо, потому что часть из них появляется лишь при неудачном исходе.
- Окно без обеспечения. Между выводом залога из первого протокола и внесением во второй обеспечение лежит на вашем адресе: ставку оно не приносит, а цена идёт своим ходом.
- Разница ставок, посчитанная не на момент переноса, а на срок удержания. Ставка во втором протоколе переменная и к моменту переноса может сравняться с первой.
- Плата за обмен, если промежуточный капитал приходится собирать из другого актива. Маршрут и его цену разбирает материал о том, как пользоваться агрегатором маршрутов обмена и понять структуру комиссий.
- Остатки прав на списание у двух протоколов сразу, если разрешения выдавались с запасом: после переноса они продолжают действовать в обоих местах и снимаются только отдельными транзакциями.
- Газ на транзакцию, которая откатилась. Сложная цепочка откатывается целиком, а плата за попытку не возвращается.
Пошаговый вход и выход
- Прочитайте параметры второго протокола до начала переноса: коэффициент заимствования и порог ликвидации для вашего залога, режим актива, наличие потолка долга. Чтение бесплатно, устройство не нужно.
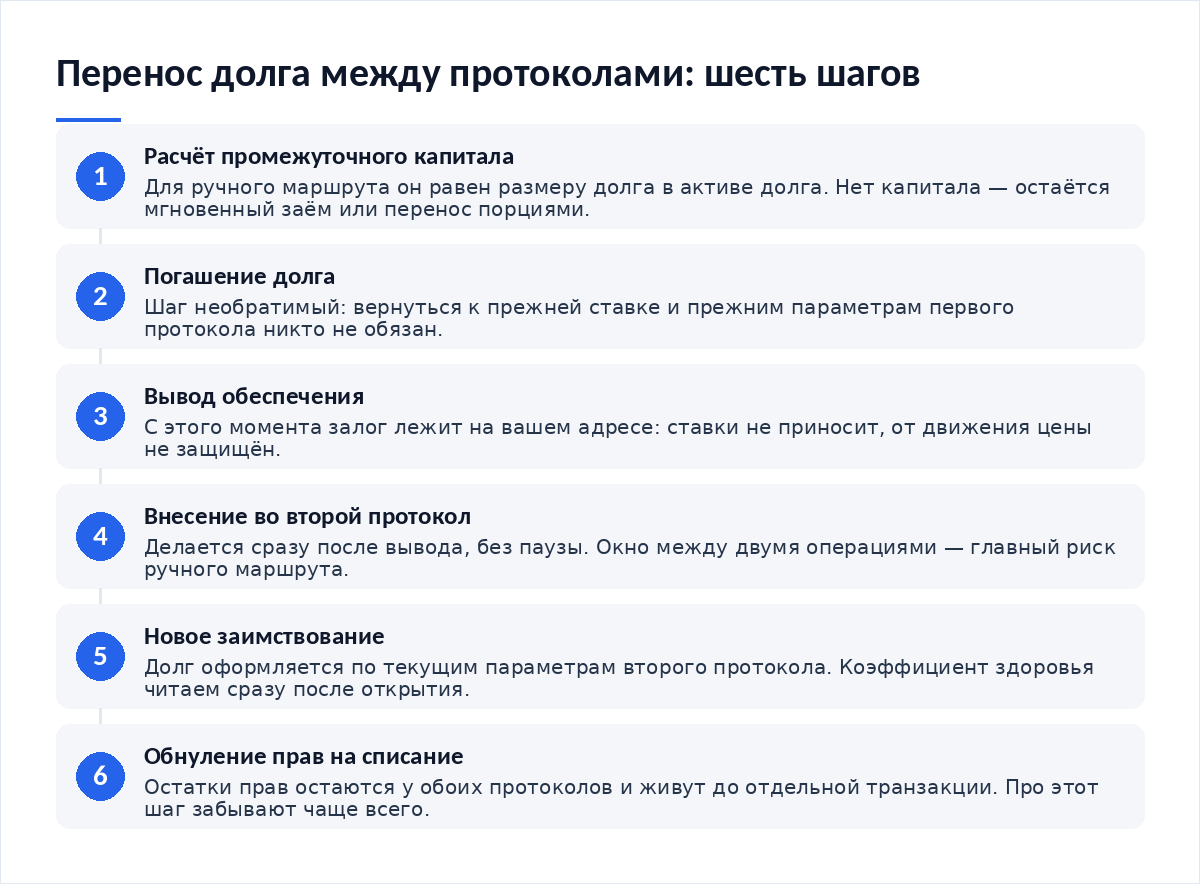
- Посчитайте промежуточный капитал: он равен размеру долга в активе долга. Если такого капитала нет, остаётся маршрут через мгновенный заём либо перенос порциями.
- Погасите долг в первом протоколе. Шаг необратимый: вернуть позицию с прежней ставкой и прежними параметрами никто не обязан.
- Выведите обеспечение и сразу внесите его во второй протокол. Между двумя операциями не делайте паузы: обеспечение в этот момент ничем не защищено и ставки не приносит.
- Откройте долг во втором протоколе и прочитайте коэффициент здоровья новой позиции. Он почти наверняка отличается от прежнего: пороги в двух протоколах разные.
- Обнулите остатки прав на списание у обоих протоколов. Про этот шаг забывают, а право живёт до отдельной транзакции.
При работе с устройства порядок стоит прорепетировать на малой сумме. Семь подтверждений подряд утомляют, и внимание на последних экранах падает сильнее всего — именно там находятся суммы.
Как проверить протокол перед вложением
| Маршрут переноса | Промежуточный капитал | Подписей на устройстве | Читаемость экрана | Главный риск |
|---|---|---|---|---|
| Ручной, одним заходом | Равен размеру долга | Шесть-восемь | Высокая: простые операции | Окно без обеспечения между шагами |
| Через мгновенный заём | Не нужен | Одна-две | Низкая: вызов мигратора | Нечитаемый вызов и откат всей цепочки |
| Порциями | Часть долга | Кратно больше | Высокая | Длительная работа с пониженным запасом |
| Закрыть и открыть позже | Равен размеру долга | Четыре-пять | Высокая | Параметры второго протокола успеют измениться |
- Параметры второго протокола прочитаны до погашения, а не после.
- Промежуточный капитал посчитан в активе долга, а не в оценке портфеля.
- Адрес контракта-мигратора выписан заранее для сверки с экраном устройства.
- Вывод и внесение обеспечения выполняются подряд, без паузы.
- Коэффициент здоровья новой позиции прочитан сразу после открытия.
- Права на списание обнулены у обоих протоколов.
Если часть дохода планируется вывести из риска по ходу переноса, механика описана в материале о том, как перевести доход из протокола в стейблкоин.
Сценарий, при котором позиция теряется
Первый сюжет связан с окном. Долг погашен, обеспечение выведено на адрес, владелец отходит от компьютера на полчаса. Цена уходит вниз. Во втором протоколе та же сумма обеспечения даёт меньший доступный долг, и вернуть прежний размер заимствования уже нельзя: приходится либо добавлять обеспечение из других средств, либо соглашаться на позицию меньшего размера и пересчитывать весь план.
Второй сюжет — про подпись. Вызов мигратора выглядит одинаково у честного контракта и у подделки: имя функции байтами, параметры числами. Единственный различимый признак — адрес контракта, и если эталон не выписан заранее на бумаге или в заметке, сверять показанную на экране строку символов оказывается решительно не с чем. Дальше подпись даёт право распорядиться и обеспечением, и занятыми средствами.
Третий сюжет тише. И дороже. Перенос сделан ради разницы ставок, ставка во втором протоколе переменная, и через две недели она догоняет первую. Расходы на перенос при этом уже понесены, обратно не возвращаются и не зависят от того, оправдался расчёт разницы ставок или нет. Тонкая ликвидность второго рынка усугубляет картину — почему ликвидность важнее размера комиссии при выборе площадки, мы разбирали подробно.
Итог
Переноса долга как операции не существует — есть закрытие в одном месте и открытие в другом, со всеми последствиями разрыва. Выбор маршрута сводится к наличию промежуточного капитала и к тому, что вы готовы подписать с устройства: семь понятных операций или одну непрозрачную. Необратим здесь один шаг — погашение. Остальное поправимо деньгами и временем. Перед началом стоит прочитать параметры второго протокола, потому что именно они определят размер новой позиции, а не ваши ожидания от неё.
Частые вопросы
Что происходит с залогом и долгом при переходе?
Долг гасится в первом протоколе и создаётся заново во втором, залог выводится и вносится. Переносится не позиция, а стоимость: история, ставка и параметры у новой записи свои. Коэффициент здоровья после переноса обычно отличается от прежнего, потому что пороги ликвидации в двух протоколах заданы независимо друг от друга.
Нужен ли промежуточный капитал?
Для ручного маршрута — да, в размере долга и в том же активе. Маршрут через мгновенный заём обходится без него: средства берутся у протокола на время одной транзакции и возвращаются внутри неё вместе с платой. Третий вариант — переносить порциями: капитала требуется меньше, операций и подписей становится больше.
Какие шаги необратимы?
Погашение долга. После него вернуться к прежней позиции с той же ставкой и теми же параметрами никто не обязан: коэффициенты могли измениться, актив мог попасть под потолок долга. Вывод и внесение обеспечения формально обратимы, но по новой цене. Подпись на устройстве тоже необратима — отозвать её нельзя.
Почему вызов мигратора нечитаем на экране устройства?
Потому что в нём упакована вся цепочка: заём, погашение, вывод, внесение, новое заимствование. Без формата описания устройство показывает имя функции набором байтов и параметры числами без обозначения актива. Формат ERC-7730 эту задачу решает, но описание должно существовать для конкретного контракта. Сверяйте адрес с заранее выписанным эталоном.
Стоит ли переносить долг ради разницы ставок?
Считайте разницу на срок удержания, а не на момент переноса: ставка переменная и может сравняться через недели. Из выгоды вычтите газ, плату за мгновенный заём или обмен, а также риск окна без обеспечения. Если после вычетов остаётся немного, перенос чаще оказывается расходом, а не экономией.
Материалы по теме:
- Как перенести долг между протоколами и понять структуру комиссий — из чего складывается цена переноса.
- Как пользоваться агрегатором маршрутов обмена и понять структуру комиссий — сбор промежуточного капитала из другого актива.
- Почему ликвидность важнее размера комиссии при выборе площадки — чем опасен тонкий рынок второго протокола.
- Как перевести доход из протокола в стейблкоин — вывод части результата из риска.
Первоисточники: условия мгновенного заёма и режимы ставки в документации протокола, описание нечитаемого вызова на аппаратном кошельке в тексте формата ERC-7730. Данные проверены 16 октября 2026 года.
Вердикт
Перенос долга выглядит как оптимизация, а на деле это разрыв позиции и её сборка заново — с новыми параметрами, новой ставкой и окном, в котором обеспечение висит без защиты. Для владельца аппаратного кошелька выбор особенно жёсткий: либо семь понятных подтверждений и промежуточный капитал размером в весь долг, либо одна подпись под вызовом, смысл которого экран не покажет. Решение принимается до погашения, потому что после него прежней позиции уже нет. Выгода от разницы ставок никем не обещана, а расходы на перенос становятся фактом сразу.
Разборы кредитных протоколов и работы с аппаратными кошельками выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий