
 59.113
 1.622

Получить доступ к акциям компании до выхода на биржу законными способами можно, но для частного лица их немного: прямая сделка с акционером непубличного общества, участие через инвестиционную платформу из реестра Банка России, закрытый фонд для квалифицированных инвесторов. Остальное, что предлагается под вывеской «акции до IPO», чаще оказывается либо иным инструментом, либо нарушением. Тема плотно соседствует с мошенничеством, поэтому начинаем с границ законного.
Из этого определения вытекает главное практическое следствие. Биржевого стакана нет, цену назначает сделка, а переход права фиксирует регистратор. Если продавец не может показать запись в реестре, предмета сделки не существует. Этот вопрос задают последним. Задавать стоит первым.
Задача инвестора и какие варианты остались законными
Законных путей четыре, и они различаются доступностью. Первый — договор купли-продажи акций непубличного акционерного общества напрямую с владельцем. Второй — вложение через оператора инвестиционной платформы, включённого в реестр Банка России. Третий — паи закрытого фонда, ориентированного на компании до выхода на биржу: доступ обычно открыт только квалифицированным инвесторам. Четвёртый — опционная программа для сотрудников компании.
Доступность каждого пути ограничена по-разному. Прямая сделка требует согласия продавца и соблюдения преимущественного права других акционеров. Платформа ограничивает сумму вложений физического лица, не являющегося квалифицированным инвестором, в соответствии со статьёй 7 Федерального закона от 02 августа 2019 года № 259-ФЗ об инвестиционных платформах. Фонд требует статуса, который присваивается по формальным критериям и не выдаётся по желанию.
Регулирование рынка ценных бумаг и перечни лиц, имеющих право работать с инвесторами, публикует надзорный орган: материалы собраны в разделе Банка России о рынке ценных бумаг. Проверка контрагента по реестрам — та же процедура, что и при расчётах, и она описана в разборе о том, как проверить адрес контрагента перед приёмом крупного платежа.
Что запрещает закон прямо
Первое ограничение касается публичного предложения. Привлекать средства неограниченного круга лиц под будущие акции вправе лишь те, у кого есть на это основание: оператор инвестиционной платформы из реестра, эмитент с зарегистрированным проспектом, лицензированный профессиональный участник. Остальные предложения такого рода незаконны независимо от оформления. Форма тут ничего не меняет.
Второе ограничение относится к расчётам цифровой валютой. С 1 сентября 2026 года действует Федеральный закон от 04 августа 2026 года № 282-ФЗ. Определение цифровой валюты закреплено в пункте 1 статьи 2, запрет принимать цифровую валюту в качестве оплаты за товары, работы и услуги — в части 6 статьи 1, а изъятия из этого запрета — в части 7 статьи 1. Одновременно у закона от 31 июля 2020 года № 259-ФЗ утратили силу статьи 1, 1.1, 14, 14.2 и 14.3.
Схема оформления по шагам
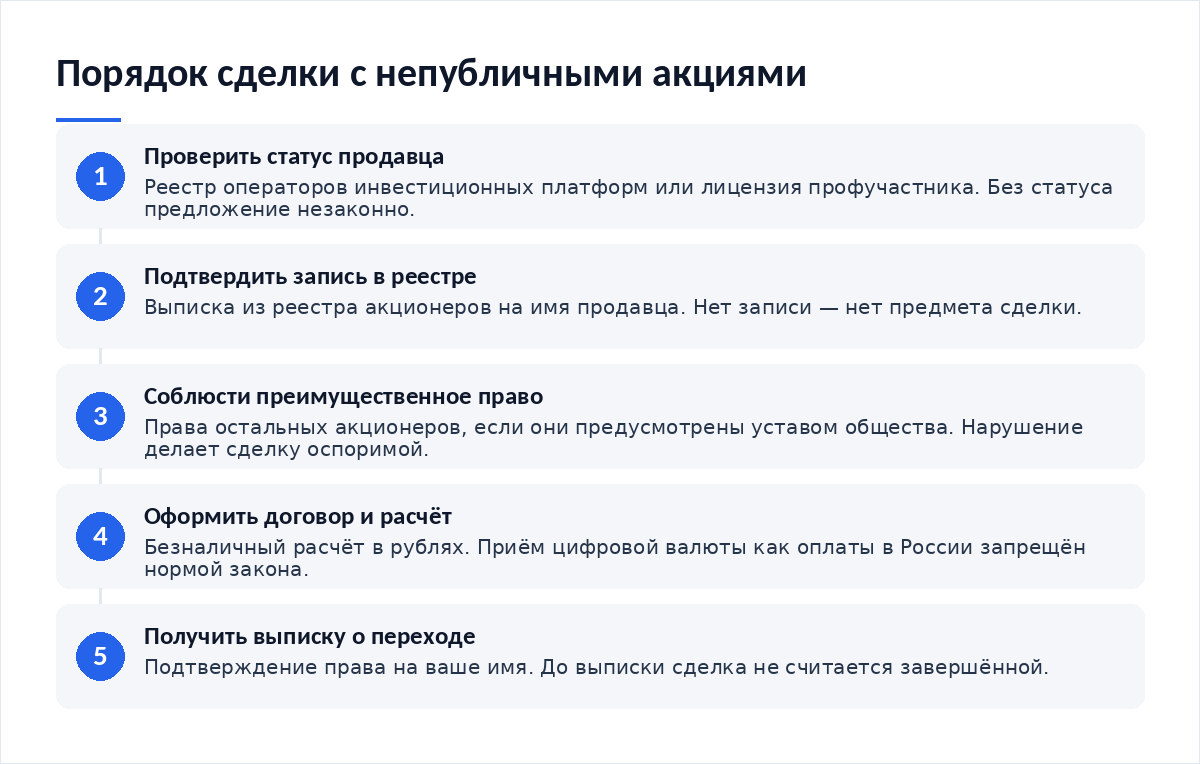
- Проверьте статус продавца или организатора. Для платформы — наличие в реестре операторов, для профучастника — лицензия.
- Подтвердите существование бумаг: выписка из реестра акционеров на имя продавца.
- Соблюдите преимущественное право остальных акционеров, если уставом общества оно предусмотрено.
- Оформите договор и проведите расчёт в рублях по безналичной схеме. Расчёт цифровой валютой за товары, работы и услуги в России запрещён нормой закона.
- Получите выписку, подтверждающую переход права на ваше имя. До этой выписки сделка не завершена.
| Способ доступа | Кому доступен | Чем подтверждается право | Основной риск |
|---|---|---|---|
| Прямая сделка с акционером | Любому лицу при согласии продавца | Выписка из реестра акционеров после перехода права | Отсутствие рынка для последующей продажи |
| Инвестиционная платформа | Физлицам с ограничением суммы по статье 7 закона | Запись в системе учёта оператора платформы | Платформа вне реестра означает отсутствие надзора |
| Закрытый фонд | Обычно только квалифицированным инвесторам | Запись о владении паями | Низкая ликвидность и длинный горизонт выхода |
| Опционная программа | Сотрудникам компании | Соглашение с работодателем | Условия исполнения зависят от решений компании |
| Предложение без раскрытия статуса | Не доступен законно никому | Ничем | Утрата средств целиком |
Документы и первичка
Комплект минимальный, но без него сделка повисает. Договор купли-продажи с указанием количества бумаг и цены. Документы о соблюдении преимущественного права. Платёжные документы по безналичному расчёту. Выписка из реестра акционеров до сделки и после. Для платформы — договор с оператором и подтверждение его статуса на дату вложения.
Хранить этот комплект нужно весь срок владения и после продажи. Логика та же, что при подготовке к проверке операций: порядок изложен в материале о том, как подготовить компанию к аудиту операций. Для учёта поступлений и движения средств применимы те же принципы, что описаны в разборе о том, как вести учёт поступлений от клиентов.
Комиссии и реальная стоимость операции
Денежная часть складывается из трёх блоков. Услуги регистратора при переходе права. Вознаграждение оператора платформы или управляющего фондом. Юридическое сопровождение сделки, которое для непубличных бумаг обязательно по существу, а не по форме, поскольку ошибка в соблюдении преимущественного права способна сделать сделку оспоримой. Условный пример: при сделке на 1 млн рублей сопровождение и регистрационные действия легко составляют несколько процентов суммы. Числа условные.
Отдельная статья — цена отсутствия ликвидности. Продать непубличные бумаги по требованию нельзя: нужен покупатель, согласие общества, иногда и преимущественное право. Это не комиссия, но это расход, выраженный во времени. Логика кассового резерва здесь применима напрямую, и она разобрана в материале о том, как выстроить кассовый резерв.
Риски: банк, надзор, контрагент
Банк задаёт вопросы о происхождении средств при крупном переводе, и это нормальная процедура. Готовьте подтверждения заранее. Это экономит недели. Надзорный орган интересуется теми, кто предлагает бумаги публично без оснований, а не покупателями, но участие в нелегальной схеме не делает участника потерпевшим автоматически.
Контрагентский риск здесь выше биржевого на порядок. Нет организатора торгов, нет центрального контрагента, нет гарантии расчётов, а значит, каждая проверка, которую на бирже делает инфраструктура, здесь ложится на вас. Единственная защита — документы и реестр. Больше ничего нет. Продавец, который торопит и предлагает «закрепить цену» до проверки реестра, сообщает о себе достаточно.
- Статус продавца или организатора проверен по реестру либо по лицензии
- Выписка из реестра акционеров получена до оплаты
- Преимущественное право других акционеров соблюдено
- Расчёт проведён в рублях по безналичной схеме
- Выписка о переходе права получена и сохранена
Итог
Законные пути к акциям компании до биржи существуют, но они узкие. Прямая сделка. Платформа из реестра. Фонд для квалифицированных инвесторов. Опционная программа. Для частного лица большинство этих путей ограничено по статусу или по сумме. Всё, что обещает лёгкий доступ, стоит проверять по реестру, а не по презентации.
Материалы по теме
- Как проверить адрес контрагента перед приёмом крупного платежа — процедура проверки второй стороны
- Как подготовить компанию к аудиту операций — какой комплект документов хранить
- Как вести учёт поступлений от клиентов — принципы учёта движения средств
- Как выстроить кассовый резерв — почему неликвидный актив нельзя считать резервом
Частые вопросы
Можно ли купить акции компании до IPO частному лицу?
Законные варианты есть, но доступ ограничен. Прямая сделка с акционером непубличного общества возможна при согласии продавца и соблюдении преимущественных прав. Инвестиционная платформа из реестра Банка России ограничивает сумму вложений неквалифицированного инвестора. Закрытые фонды такого профиля обычно открыты только квалифицированным инвесторам.
Как отличить законное предложение от мошеннического?
По статусу предлагающего и по предмету. Законный организатор либо внесён в реестр операторов инвестиционных платформ, либо имеет лицензию профессионального участника. Предмет сделки подтверждается выпиской из реестра акционеров. Отказ показать то или другое — достаточное основание прекратить переговоры, без дальнейших уточнений.
Можно ли рассчитаться за такие бумаги криптовалютой?
Приём цифровой валюты в качестве оплаты за товары, работы и услуги в России запрещён нормой части 6 статьи 1 закона № 282-ФЗ, действующей с 1 сентября 2026 года; изъятия указаны в части 7 той же статьи. Предложение рассчитаться цифровой валютой за акции — отдельный повод остановиться и проверить продавца.
Что делать, если бумаги купить удалось, а продать некому?
Это штатное свойство непубличных бумаг, а не сбой. Биржевого рынка нет, покупателя надо искать, уставом общества могут быть предусмотрены ограничения на отчуждение. Срок выхода считается годами. Не месяцами. Планировать его стоит до сделки, а не после первой попытки продажи.
Вердикт
В этой теме проверка статуса продавца важнее анализа самой компании. Законных дверей четыре, и все они узкие: по статусу инвестора, по сумме, по согласию продавца. Из обращений читателей видно, что «доступ к акциям до IPO» чаще всего предлагают те, у кого нет ни лицензии, ни бумаг. Начинайте с реестра и выписки, а оценку перспектив компании оставляйте на потом.
Разборы правовых и платёжных вопросов выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий