
 81.725
 2.366

Какой доходный продукт подходит под ваш тип инвестора, решает не площадка и не автор обзора. Решает устройство продукта и четыре ответа, которые вы даёте себе сами: на какой срок отдаёте средства, нужен ли к ним доступ в любой день, кто несёт риск при неудаче, чем обеспечена обещанная доходность. В российском праве «тип инвестора» — не характер, а статус с ограничениями. Данные материала — на 15 октября 2026 года.
Что закон вкладывает в понятие типа инвестора
Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» действует с 1 сентября 2026 года и делит клиентов на квалифицированных и остальных. Деление имеет последствия. Для резидента без статуса квалифицированного инвестора часть 1 статьи 31 требует одновременного соблюдения четырёх условий: положительный результат тестирования физического лица, ознакомление с уведомлением о повышенных рисках, непревышение предельной суммы приобретения за календарный год в порядке, установленном Банком России, и допуск цифровой валюты к публичному обращению на организованных торгах.
Процедура допуска описана отдельно. Статья 32 о тестировании физического лица устанавливает: тестирование проводят брокер, управляющий, цифровой депозитарий или организация, осуществляющая обмен цифровых валют, вопросы составляются так, чтобы оценить способность тестируемого оценивать риски, тестирование бесплатно, а положительный результат действует один год со дня получения либо со дня последней сделки — смотря что наступило позднее.
Из редакционной практики: компании читают это как формальность, а работает это как фильтр ответственности. По части 12 статьи 31 неправомерное признание клиента квалифицированным инвестором возлагает на лицо, организующее обращение цифровых валют, обязанность выкупить у клиента цифровые валюты по его требованию и возместить убытки с расходами. Статус — не ярлык. Он распределяет риск между клиентом и посредником.
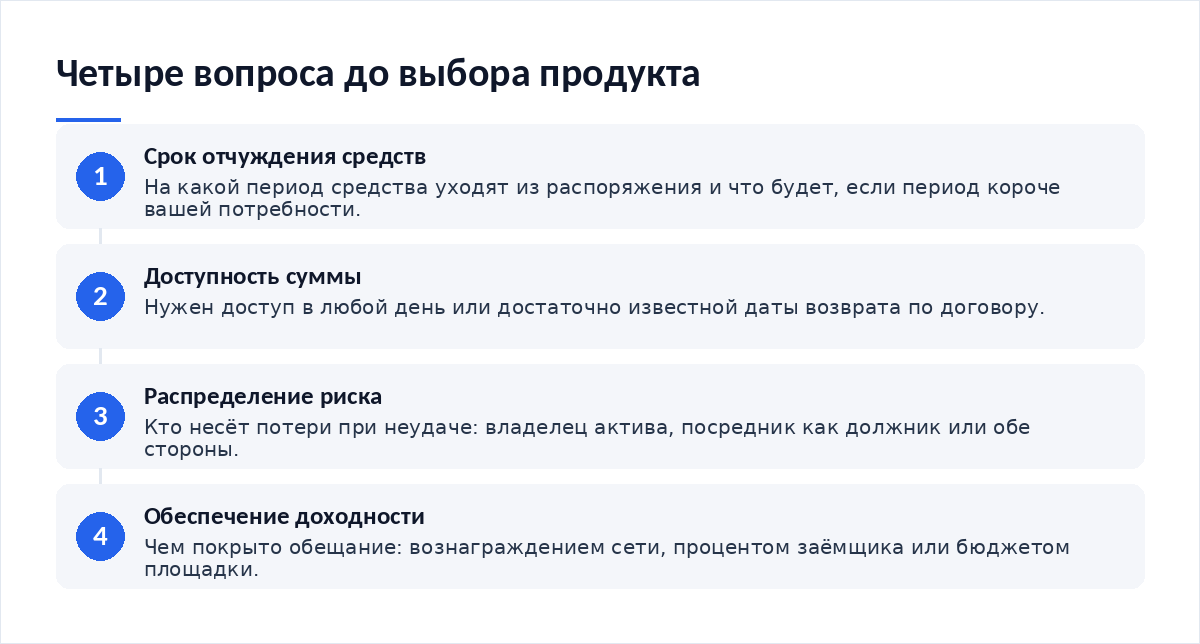
Четыре вопроса, которые инвестор задаёт себе
Эти вопросы предшествуют выбору. Они не про продукт, а про вас, и ответы на них сужают набор пригодных конструкций без чьих-либо советов.
- Срок. На какой период средства отчуждаются и что произойдёт, если период окажется короче вашей потребности в деньгах.
- Доступность. Нужен ли доступ к сумме в любой день или достаточно известной даты возврата.
- Распределение риска. Кто несёт потери при неудаче: вы как владелец актива, посредник как должник или обе стороны в какой-то пропорции.
- Обеспечение доходности. Чем покрыто обещание: вознаграждением сети, процентом заёмщика, собственными средствами площадки или маркетинговым бюджетом.
Та же логика закреплена в европейском праве. Регламент (ЕС) 2023/1114 о рынках криптоактивов в статье 81 требует от поставщика услуг, который даёт консультации или управляет портфелем, оценивать пригодность услуги с учётом знаний и опыта клиента, его инвестиционных целей вместе с терпимостью к риску и финансового положения, включая способность переносить убытки. Европейская комиссия на странице о криптоактивах формулирует принцип короче: потенциальные клиенты и владельцы должны быть информированы о характеристиках, функциях и рисках активов.
Как устроены доходные продукты
Продуктов немного, и различаются они не ставкой, а конструкцией. Разберём четыре типовые по тем же четырём вопросам.
| Конструкция | Доступность средств | Кто несёт риск | Чем обеспечена доходность |
|---|---|---|---|
| Гибкое размещение | Возврат по требованию, срок зачисления зависит от сети и очереди посредника. | Владелец актива: ставка плавающая, обязательства по её размеру нет. | Текущим потоком вознаграждений сети или платой заёмщика в моменте. |
| Фиксированное размещение | Доступ закрыт до даты окончания либо открыт с потерей начисленного. | Посредник в части ставки, владелец — в части курса актива. | Обязательством второй стороны, принявшей процентный риск на срок. |
| Доверительное управление | По условиям договора управления, обычно с заявкой и сроком исполнения. | Владелец актива: результат управления не гарантируется договором. | Результатом сделок управляющего, а не обещанной ставкой. |
| Заём цифровой валюты | Возврат в срок договора, досрочно — по согласию кредитора. | Кредитор: возврат зависит от платёжеспособности заёмщика. | Процентом по договору и обеспечением, если оно предусмотрено. |
Две строки таблицы закон регулирует адресно. Доверительное управление цифровыми валютами по статье 16 вправе вести только управляющий или управляющая компания, и на переданные в управление активы не обращается взыскание по долгам управляющего. Кредитором по займу цифровой валюты по части 4 статьи 30 вправе быть только брокер, доверительный управляющий, организация обмена цифровых валют и клиринговая организация; для договора с физическим лицом без статуса квалифицированного инвестора часть 5 той же статьи требует предоставить право выбора — исполнить обязательство в рублях или в цифровой валюте.
Что запрещает закон прямо
Для компании важнее запретов знать их границы. Часть 6 статьи 1 закона № 282-ФЗ запрещает принимать в России цифровые валюты как средство платежа или встречное предоставление за товары, работы и услуги, часть 9 запрещает распространение информации и рекламы о таком использовании. Исключения перечислены в части 7: внешнеторговые договоры между резидентом и нерезидентом, вознаграждение за майнинг, оплата сетевых комиссий, расчёты ценными бумагами и иными цифровыми правами по правилам самого закона. Часть 13 статьи 1 допускает специальное регулирование в рамках экспериментального правового режима по Федеральному закону от 31 июля 2020 года № 258-ФЗ.
Документы и первичка
Юридическое лицо отвечает на четыре вопроса бумагами, а не намерениями. Минимальный набор складывается из договора с посредником, уведомления о рисках с отметкой об ознакомлении, выписки по цифровому счёту и расчёта результата за период. Порядок удобно задать один раз: материал о том, как вести учёт поступлений от клиентов, описывает требования к первичке, а разбор про отчёт для руководства по операциям — форму, в которой результат показывают собственнику.
Отдельный слой — доступ сотрудников к средствам. Когда решение о размещении принимает один человек, а подпись ставит другой, риск внутренней ошибки падает. Схема разграничения описана в материале про разграничение доступа сотрудников к средствам.
Комиссии и реальная стоимость операции
Вывод из арифметики один. Стоимость входа и выхода меняет пригодность конструкции сильнее, чем разница ставок между продуктами. Кассовый резерв с этой точки зрения устроен иначе, чем доходное размещение: его задача — доступность, а не ставка. Разбор про кассовый резерв в стейблкоинах показывает, где граница между резервом и инвестицией.
Риски: банк, налоговая, контрагент
- Банк. Поступление по операции сверяется с назначением платежа и договором; расхождение вызывает запрос документов.
- Налоговая. Статья 41 части первой Налогового кодекса и часть вторая Кодекса изменены Федеральным законом от 4 августа 2026 года № 292-ФЗ — квалификацию дохода сверяют по действующей редакции.
- Контрагент. Статус посредника проверяется до перевода: закон закрывает перечень лиц, вправе работающих с цифровой валютой.
- Внутренний контроль. Решение, подпись и сверка результата разведены между сотрудниками.
- Дата сверки условий зафиксирована в документе о размещении.
Итог
Подбор доходного продукта сводится к сопоставлению двух наборов. С одной стороны — устройство конструкции: доступность, распределение риска, обеспечение доходности. С другой — ваши собственные ответы про срок и допустимые потери. Там, где эти наборы совпали, продукт пригоден; где не совпали, его не спасёт никакая ставка.
Частые вопросы
Кто определяет мой тип инвестора?
Статус квалифицированного инвестора присваивает профессиональный участник по установленным критериям, а допуск к операциям подтверждается тестированием по статье 32 закона № 282-ФЗ. Тестирование бесплатно, результат действует год со дня получения или последней сделки. Самостоятельно объявить себя квалифицированным инвестором нельзя.
Можно ли выбрать продукт по одной ставке?
Ставка — четвёртый по важности параметр, а не первый. До неё стоит выяснить срок отчуждения средств, доступность суммы и то, кто несёт риск при неудаче. Две конструкции с равной ставкой могут различаться тем, что в одной риск на вас, а в другой на посреднике.
Что делать компании, если контрагент предлагает расчёт в цифровой валюте?
Проверить, попадает ли операция в исключения части 7 статьи 1 закона № 282-ФЗ. Внутри России приём цифровой валюты за товары, работы и услуги запрещён частью 6 той же статьи, внешнеторговые договоры между резидентом и нерезидентом названы отдельно. Решение оформляется документами, а не перепиской.
Гарантирует ли доверительное управление результат?
Нет. Договор управления обещает процесс, а не доходность. По статье 16 закона № 282-ФЗ такую деятельность вправе вести только управляющий или управляющая компания, и на активы в управлении не обращается взыскание по долгам управляющего — это защита активов, а не гарантия заработка.
- Как выстроить кассовый резерв в стейблкоинах — где граница между резервом и инвестицией.
- Как вести учёт поступлений от клиентов — требования к первичке по операциям.
- Как подготовить отчёт для руководства по операциям — форма представления результата.
- Как разграничить доступ сотрудников к средствам — внутренний контроль при размещении.
Вердикт
Вопрос «какой продукт подходит моему типу» я считаю ловушкой формулировки. Он предполагает, что где-то есть таблица соответствий, в которой по характеру выдают инструмент. Таблицы нет, есть четыре ответа про срок, доступность, распределение риска и обеспечение доходности — и устройство конструкций, которое с этими ответами либо совпадает, либо нет. Проверяйте условия и правовые требования на дату сделки: редакции норм и правила продуктов меняются чаще, чем выходят разборы.
Разборы правовых изменений публикуем в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий