
 80.590
 2.332


Платёжный шлюз в расчётах цифровой валютой — не труба, а сторона сделки. Организация, осуществляющая обмен цифровых валют, действует в своих интересах, от своего имени и за свой счёт: компания продаёт валюту шлюзу либо покупает у него, а не поручает ему перевод. Отсюда вытекает всё остальное — момент исполнения, судьба курсовой разницы, порядок выплат наружу и то, на кого ложится идентификация клиента.
Задача бизнеса и какие варианты остались легальными
Запрос формулируется как технический: подключить приём и выплаты. Конструкция же правовая, и понимать её надо до интеграции. Прежние конспекты по закону № 259-ФЗ устарели: статьи 1, 1.1, 14, 14.2 и 14.3 признаны утратившими силу с 1 сентября 2026 года пунктом 1 части 1 статьи 22 Федерального закона от 4 августа 2026 года № 283-ФЗ.
Рамку задаёт Федеральный закон от 4 августа 2026 года № 282-ФЗ. Часть 6 статьи 1 запрещает принимать в России цифровые валюты и цифровые права как оплату товаров, работ и услуг, а часть 7 оставляет перечень исключений: расчёты по внешнеторговому договору между резидентом и нерезидентом, майнинг, комиссии информационной системы, обмен на ценные бумаги либо иные цифровые активы. Часть 8 распространяет внешнеторговое исключение на резидента-агента, комиссионера или поверенного.
Конкретных провайдеров редакция не рекомендует и рекомендовать не станет. Единственный проверяемый критерий — право на деятельность: часть 3 статьи 18 допускает обмен цифровых валют только организации, включённой в реестр. Состав реестров ведёт Банк России.
Что запрещает закон прямо
Часть 9 статьи 1 запрещает распространять информацию, включая рекламу, об использовании цифровых валют как средства платежа за товары, работы и услуги; исключение по части 10 работает лишь для случаев из части 7. Часть 2 статьи 30 запрещает содействовать сделкам резидентов в нарушение закона — информировать о способах, предоставлять программное обеспечение, заключать такие сделки.
Как бизнесу принимать и выплачивать криптовалюту через платёжный шлюз: разбор узлов
| Узел конструкции | Что происходит на самом деле | Норма |
|---|---|---|
| Кто становится стороной расчёта | Шлюз выступает покупателем или продавцом от своего имени и за свой счёт, а не посредником с поручением | Часть 1 статьи 18 закона № 282-ФЗ |
| Момент исполнения сделки | По сделкам вне организованных торгов требуется одновременное либо незамедлительное встречное исполнение обязательств | Часть 12 статьи 34 закона № 282-ФЗ |
| Через что идут расчёты | Списание и зачисление — по цифровым счетам либо адресам, доступ к которым предоставляет цифровой депозитарий, кроме случаев внешнеторгового расчёта | Часть 11 статьи 34 закона № 282-ФЗ |
| Курсовая разница и налоговая база | База считается отдельно от общей, текущая переоценка не производится, цена сделки сверяется с котировкой в коридоре плюс-минус 20 процентов | Пункты 1, 3 и 6 статьи 282.3 НК РФ |
| Выплата наружу | Перевод на адрес, не администрируемый депозитарием, допускается лишь в перечисленных случаях, и Банк России вправе ограничить сумму | Части 8, 9 и 11 статьи 31 закона № 282-ФЗ |
| Идентификация клиента | Организации по обмену цифровых валют и цифровые депозитарии стали субъектами антиотмывочного закона | Статья 5 закона № 115-ФЗ в редакции закона № 283-ФЗ |
Первая строка меняет картину сильнее остальных. Если шлюз — сторона сделки, то у компании два правоотношения вместо одного: расчёт с покупателем по контракту и купля-продажа цифровой валюты со шлюзом. Отражаются они по-разному, и смешивать их в учёте нельзя.
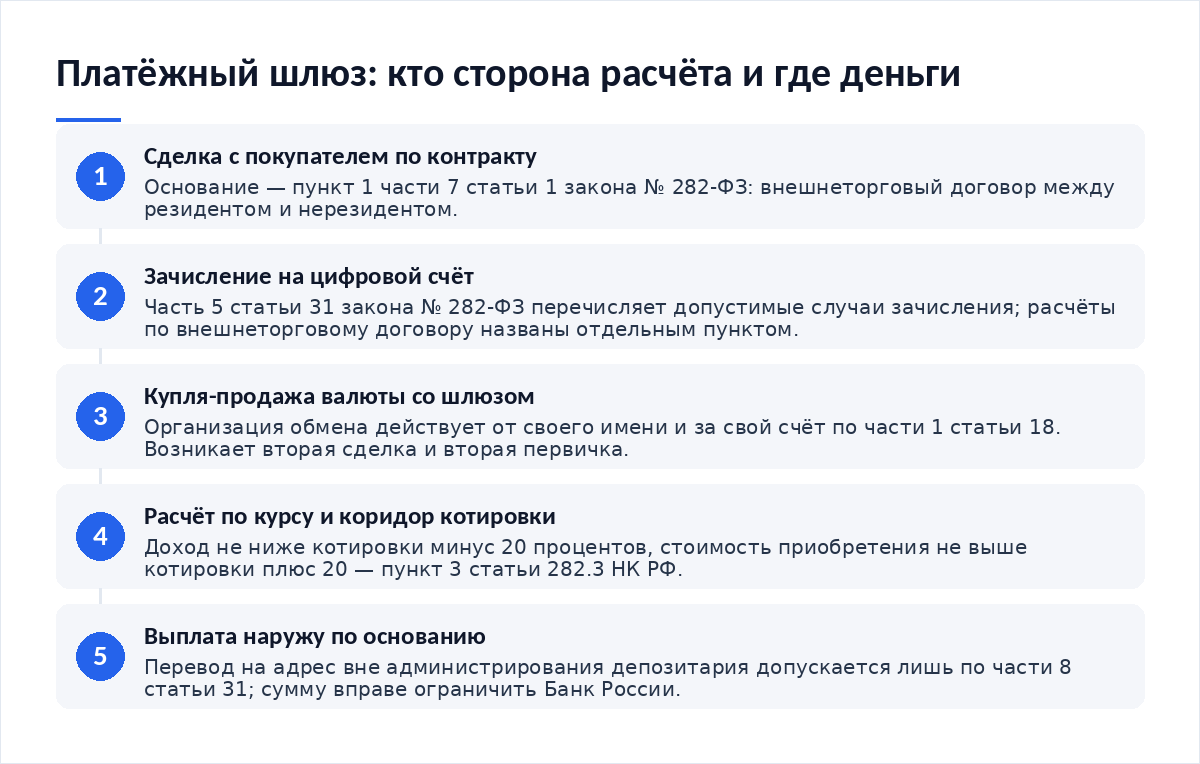
Схема расчёта по шагам
- Проверьте основание: пункт 1 части 7 статьи 1 закона № 282-ФЗ и реквизиты внешнеторгового договора.
- Сверьте право шлюза на деятельность по реестру. Презентация и пользовательское соглашение таким подтверждением не являются.
- Примите поступление. Зачисление на цифровой счёт допускается в случаях из части 5 статьи 31, и расчёты по внешнеторговому договору там названы отдельным пунктом.
- Оформите куплю-продажу со шлюзом. Исполнение по части 12 статьи 34 должно быть одновременным или незамедлительным встречным.
- Для выплаты наружу подберите основание из части 8 статьи 31 и проверьте условие части 9 о статусе администратора принимающего адреса.
Что происходит с курсовой разницей
Разница между курсом шлюза и котировкой не исчезает — она становится элементом налоговой базы. Пункт 6 статьи 282.3 НК РФ запрещает текущую переоценку цифровой валюты, значит бумажная прибыль от роста курса в базу не попадает до выбытия. Метод списания стоимости компания выбирает в учётной политике: по стоимости первой по времени приобретения либо по стоимости единицы.
Пересчёт в рубли идёт по официальному курсу Банка России на дату признания дохода — это тоже пункт 2 статьи 282.3. Если по одной валюте сделки шли через нескольких иностранных организаторов торговли или в разных торговых парах, налогоплательщик вправе сам выбрать котировку и пару. Выбор стоит закрепить в учётной политике, а не делать каждый раз заново. Как это ложится в регистры, разобрано в материале о том, как вести учёт поступлений от клиентов.
Документы и первичка
Комплект удваивается. По контракту: договор, инвойс, акт или накладная, подтверждение перевода с адресом и идентификатором записи. По сделке со шлюзом: отчёт либо иной документ о купле-продаже с ценой, количеством и моментом исполнения. По части 5 статьи 39 закона № 282-ФЗ сведения о расходах на приобретение и учёт цифровых валют участник обязан предоставить по требованию.
Хранение у профессиональных участников закон задаёт прямо: части 1 и 2 статьи 39 требуют держать информацию о клиентах, сделках и операциях, включая использованные адреса-идентификаторы, не менее десяти лет с резервным копированием. Для компании это ориентир и аргумент: выписку по старой операции запросить реалистично. Перед внешней проверкой полезен разбор о том, как подготовить компанию к аудиту операций.
О границе знаний скажем честно. Единой утверждённой методики бухгалтерского отражения расчётов через шлюз по внешнеторговому договору подтвердить по первоисточнику на 15 октября 2026 года не удалось. Ставки и пороги, которых в нормах нет, редакция не домысливает.
Комиссии и реальная стоимость операции
Тарифы шлюзов тут не приводим: они меняются быстрее, чем живёт статья. Структура стоимости устойчива и состоит из четырёх элементов. Вознаграждение шлюза. Спред между его курсом и котировкой. Комиссия информационной системы за перевод, выведенная из запрета пунктом 3 части 7 статьи 1. И налоговый эффект коридора плюс-минус 20 процентов, который при сделке у края диапазона превращается из абстракции в сумму.
Четвёртый элемент недооценивают чаще остальных. Сделка по цене ниже котировки не уменьшает налоговую базу симметрично: пункт 3 статьи 282.3 НК РФ задаёт нижнюю границу дохода независимо от фактической цены. Запас прочности по курсу удобно держать вместе с кассовым резервом — об этом материал о том, как выстроить кассовый резерв в стейблкоинах.
Риски: банк, налоговая, контрагент
- Банк. Статья 21 закона № 282-ФЗ вступает в силу с 1 июля 2027 года и обяжет отказывать в переводе при подозрении на неуполномоченного получателя. Часть 8 снимает обязанность для операций по внешнеторговому договору и для операций по поручению организации обмена.
- Налоговая. База отдельная, переоценки нет, коридор котировки работает в обе стороны. Убытки прошлых периодов переносятся с ограничением по пункту 2.1 статьи 283 НК РФ.
- Выплаты наружу. Часть 11 статьи 31 даёт Банку России право установить предельный размер переводимой суммы и порядок его определения. Конкретную величину подтвердить на 15 октября 2026 года не удалось.
- Шлюз. Часть 12 статьи 31 обязывает нарушителя по требованию клиента выкупить у него цифровую валюту за свой счёт, возместить убытки и все расходы, включая оплату своих услуг.
- Безвозмездные поступления через тот же контур учитываются иначе: порядок разобран в материале о том, как принимать пожертвования в цифровых активах.
Отдельно о сроках ввода защитных норм. Статья 45 закона № 282-ФЗ, посвящённая предотвращению сделок без добровольного согласия клиента, вступает в силу с 1 сентября 2027 года — это часть 3 статьи 56. До этой даты соответствующий контроль остаётся вопросом внутренних правил шлюза, а не закона.
Итог
Шлюз в этой конструкции — контрагент по купле-продаже, а не канал перевода. Из этого следуют два правоотношения в учёте, требование одновременного встречного исполнения, коридор котировки для налоговой базы и закрытый перечень оснований для выплаты наружу. Идентификация клиента после поправок закона № 283-ФЗ лежит на самом шлюзе. Текст закона о внесении изменений доступен в официальной публикации правовых актов.
- Как вести учёт поступлений от клиентов — как развести расчёт по контракту и сделку со шлюзом.
- Как подготовить компанию к аудиту операций — какие документы по сделкам спросят.
- Как выстроить кассовый резерв в стейблкоинах — запас прочности по курсу.
- Как принимать пожертвования в цифровых активах — безвозмездные поступления через тот же контур.
Частые вопросы
Шлюз — это посредник или сторона сделки?
Сторона. Часть 1 статьи 18 закона № 282-ФЗ описывает деятельность организации по обмену цифровых валют как систематическое совершение сделок купли-продажи в своих интересах, от своего имени и за свой счёт. Поручения на перевод в этой конструкции нет, есть встречная сделка.
Куда девается разница между курсом шлюза и котировкой?
В налоговую базу. Пункт 3 статьи 282.3 НК РФ задаёт коридор: доход не ниже котировки минус 20 процентов, стоимость приобретения не выше котировки плюс 20 процентов. Текущая переоценка по пункту 6 не производится, поэтому бумажный рост курса до выбытия базу не меняет.
Можно ли вывести валюту на внешний адрес?
Только по основанию из части 8 статьи 31 закона № 282-ФЗ: расчёт по внешнеторговому договору, статус лица, организующего обращение, майнинг, возврат по частям 6 и 7, юридическое лицо или прошедшее тестирование физическое лицо с уведомлением о рисках. Часть 9 добавляет условие к администратору принимающего адреса.
Кто проверяет клиента — компания или шлюз?
Шлюз. Законом от 4 августа 2026 года № 283-ФЗ статья 5 закона № 115-ФЗ дополнена организациями, осуществляющими обмен цифровых валют, и цифровыми депозитариями. Это не снимает с компании собственной проверки контрагента по договору, но обязанности по антиотмывочному закону адресованы участнику.
Есть ли лимит на выплату наружу?
Право его установить есть у регулятора: часть 11 статьи 31 закона № 282-ФЗ позволяет Банку России определить предельный размер переводимой суммы и порядок его расчёта. Конкретную величину редакция по первоисточнику на 15 октября 2026 года подтвердить не смогла, поэтому цифру не приводит.
Вердикт
Главная ошибка при подключении шлюза — считать его трубой. Он контрагент, и это создаёт вторую сделку, вторую первичку и собственный налоговый результат по коридору котировки. Выплаты наружу работают не по желанию, а по закрытому перечню оснований, и регулятор вправе ограничить сумму. Горизонт планирования стоит брать до июля 2027 года: часть 1 статьи 30 сузит набор допустимых схем. Тарифы и условия сверяйте на дату операции.
Разборы правовой рамки и практики расчётов выходят в нашем Telegram-канале.



Обсуждение
Добавить комментарий