
 81.035
 2.356

Участвовать в первичном размещении на площадке и сравнить с альтернативой стоит до подачи заявки, а не после листинга. Альтернатив четыре: подписка у эмитента, покупка после допуска к торгам, внебиржевая сделка с ранним держателем и производный контракт на цену актива. Отличаются они не доходностью, а набором прав: право на отказ, раскрытый документ выпуска и срок, в который деньги заблокированы, у каждого канала свои.
Как участвовать в первичном размещении на площадке и сравнить с альтернативой: четыре канала доступа
Канал первый — подписка. Цену и объём объявляет эмитент, документ выпуска опубликован заранее, средства блокируются на время сбора заявок. Европейский режим требует направить документ в надзорный орган не позднее чем за двадцать рабочих дней до публикации, причём предварительного одобрения не предусмотрено — это уведомление, а не разрешение.
Второй канал — покупка после допуска к торгам. Цену здесь задаёт книга заявок, а не эмитент. Третий — сделка с ранним держателем вне биржи: предмет тот же, контрагент другой, и проверять приходится не выпуск, а конкретное лицо. Четвёртый канал вообще не даёт актива: производный контракт следует за ценой, права обладателя он не передаёт.
Сравнение каналов по цене, правам и срокам
Таблица разводит каналы по измеримым признакам: кто определяет цену, остаётся ли право отказаться от сделки и что именно оказывается у вас на счёте в итоге.
| Канал | Кто задаёт цену | Право на отказ от покупки | Что оказывается на счёте |
|---|---|---|---|
| Подписка в первичном размещении. | Эмитент объявляет цену или диапазон заранее. | Есть у розничного покупателя, пока идёт срок и выпуск не допущен к торгам. | Единицы выпуска по итогам распределения. |
| Покупка после допуска к торгам. | Книга заявок, то есть другие участники. | Отсутствует: сделка исполняется по рыночным правилам. | Актив по цене сделки, без привязки к цене размещения. |
| Внебиржевая сделка с держателем. | Договор двух сторон. | Определяется договором, а не правилами размещения. | Актив и риск конкретного контрагента. |
| Производный контракт на цену. | Биржа контрактов и ставка финансирования. | Отсутствует, позиция закрывается сделкой. | Финансовый результат, но не права обладателя. |
| Отказ от участия. | Рынок после окончания периода разлока. | Не требуется. | Свободные средства и возможность войти позже. |
Расчёт: что сравнивать в деньгах
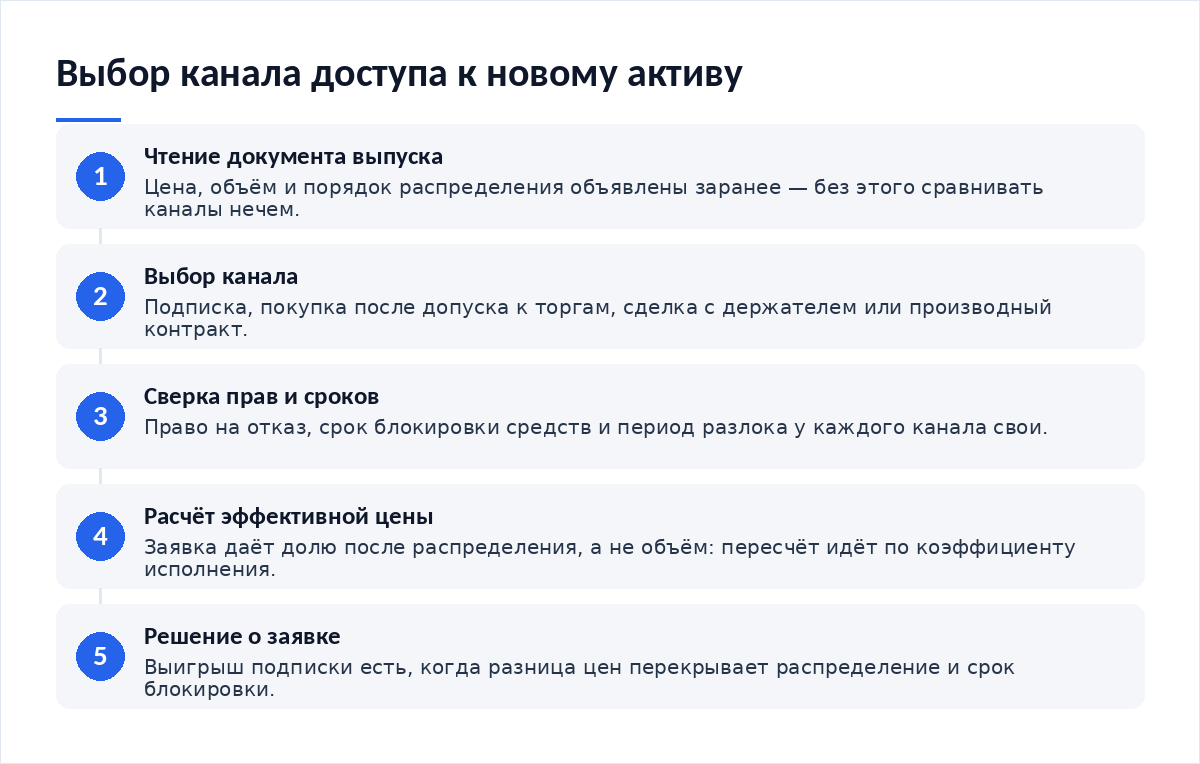
Сравнивать цену размещения с ценой первой сделки на торгах — ошибка, потому что в первом случае вы получаете не объём заявки, а долю после распределения. Считать нужно эффективную цену.
- Возьмите сумму заявки и ожидаемый коэффициент исполнения из условий выпуска.
- Пересчитайте, сколько единиц даёт заявка при переподписке вдвое, вчетверо, вдесятеро.
- Добавьте срок, на который заблокированы средства: деньги в окне подписки не работают.
- Учтите период разлока: актив на счёте и актив, которым можно распорядиться, — разные вещи.
- Сравните результат с покупкой того же объёма на торгах после старта, по цене открытия.
Условный пример: заявка на сто тысяч рублей при четырёхкратной переподписке даёт четверть объёма, остальное возвращается. Если на торгах тот же объём доступен сразу и без разлока, выигрыш подписки существует лишь при разнице цен, перекрывающей оба ограничения — распределение и срок блокировки.
Где сравнение ломается
Срыв первый — ликвидность на старте. Цена открытия на тонком рынке не отражает спроса, и сравнение с ней даёт ложный ответ. Такое расхождение между площадками и сетью разбирается отдельно, как в материале про биржевую и ончейн-цену токена.
Второй срыв — подмена предмета. Производный контракт сравнивают с подпиской, хотя у них разные объекты: один даёт права по выпуску, другой — расчёт по цене. Ровно та же подмена случается с биржевыми фондами с плечом, которые теряют стоимость со временем, когда их приравнивают к владению базовым активом.
Третий срыв — лимиты. В российском контуре сумма вложений ограничена статусом: без квалификации часть выпусков доступна только в пределах установленной суммы, и сравнение каналов без этого ограничения теряет смысл. Планировать заявку приходится от доступного лимита, а не от желаемой доли.
Какой канал под какую задачу
Подписка оправдана, когда документ выпуска читается без вопросов, а цена объявлена заранее и ниже ожидаемой рыночной. Покупка после допуска к торгам подходит тем, кому важна возможность выйти в любой момент. Внебиржевая сделка — инструмент для крупного объёма, где проверка контрагента дороже самой сделки, а производный контракт закрывает краткую ставку на цену, в том числе на традиционные активы, доступные на криптобирже.
Частые вопросы
Можно ли отказаться от покупки после подачи заявки?
В первичном размещении розничный покупатель вправе отказаться в течение четырнадцати календарных дней без сборов и объяснения причин, но только до окончания периода подписки. После допуска актива к торгам право не применяется: там действуют рыночные правила исполнения сделок.
Что сравнивать, если цена размещения не объявлена?
Сравнивайте диапазон и порядок определения цены отсечения из документа выпуска. При сборе заявок по диапазону итоговая цена станет известна после закрытия книги, поэтому расчёт делают по верхней границе: это худший сценарий, и он показывает, сохраняется ли смысл подписки.
Сколько можно вложить без статуса квалифицированного инвестора?
По цифровым финансовым активам Банк России установил лимит 600 тысяч рублей в течение года для выпусков с переменным доходом, а сумма, возвращённая от погашения или продажи в том же году, лимит не расходует. Закон о цифровых правах ограничивает суммой 300 тысяч рублей сделки, требующие тестирования.
Производный контракт на новый актив — замена участию в размещении?
Нет. Контракт отражает цену, но не передаёт права обладателя: ни выплат по выпуску, ни голоса, ни возможности распорядиться единицей актива. Для ставки на движение цены он подходит, для участия в размещении — нет, и смешивать эти задачи в одном расчёте не стоит.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — почему производный инструмент не равен владению активом.
- Какие традиционные активы можно торговать на криптобирже — какие контракты доступны вместо прямой покупки.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — как читать цену на старте торгов.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — как устроен доступ к новым выпускам вне централизованного кабинета.
Первоисточники: статья 13 регламента MiCA о праве на отказ в своде ESMA и разъяснения Банка России о цифровых финансовых активах.
Вердикт
Каналы сравнивают не по ожидаемой доходности, а по правам и срокам. Подписка даёт раскрытый документ и право отказаться, но забирает деньги в блокировку и отдаёт долю вместо объёма. Рынок после листинга даёт свободу выхода и отбирает предсказуемость цены. Выбор делают до окна подписки — после него сравнивать уже нечего. Разборы выпусков ведём в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий