
 81.035
 2.356

Контракты на биржевые фонды доступны на криптоплощадках в пяти видах, и прямой покупки пая среди них нет. Торгуются токенизированная доля фонда с обеспечением у кастодиана, синтетический токен эмитента, нативный выпуск на блокчейне, перпетуальный контракт на цену фонда и токенизированная версия маржинального фонда. Различаются они не тикером, а тем, на что инструмент ссылается и какие права передаёт держателю.
Какие контракты на биржевые фонды доступны на криптоплощадках: пять видов
Первый вид — токенизированная доля. Бумаги лежат у регулируемого кастодиана, токен удостоверяет требование к эмитенту обёртки, а не к управляющей компании фонда. Второй — синтетический токен: реальных паёв за ним нет, позиция эмитента закрывается производными инструментами. Третий встречается редко — нативный выпуск, где блокчейн служит реестром, а не надстройкой над депозитарием.
Четвёртый вид обходится без владения вообще. Перпетуальный контракт отражает цену фонда, и расчёт по нему идёт деньгами: ни дивидендов, ни права голоса, ни требования к активам фонда он не несёт. Пятый вид складывает два плеча: токенизируется маржинальный фонд, который сам по себе уже построен на производных, и расхождение с базовым индексом накапливается вдвойне, как это разобрано в материале о биржевых фондах с плечом, теряющих стоимость со временем.
Сравнение видов по обеспечению и правам
Таблица разводит инструменты по тому, что стоит за ценой и к кому держатель предъявляет требование при сбое.
| Вид инструмента | На что ссылается цена | Что получает держатель | К кому требование при сбое |
|---|---|---|---|
| Токенизированная доля фонда. | Паи, хранящиеся у регулируемого кастодиана. | Требование к эмитенту обёртки на стоимость пая. | К эмитенту токена и его кастодиану. |
| Синтетический токен. | Производные позиции эмитента, а не сами паи. | Денежное требование по условиям выпуска. | К эмитенту токена, обеспечение паями отсутствует. |
| Нативный выпуск фонда. | Паи, учтённые в блокчейне как в реестре. | Права пайщика по праву страны выпуска. | К управляющей компании фонда. |
| Перпетуальный контракт на цену. | Индекс цены пая и ставка финансирования. | Финансовый результат по позиции. | К бирже контрактов по правилам клиринга. |
| Токенизированный маржинальный фонд. | Фонд с плечом, построенный на производных. | Долю в инструменте с ежедневной перебалансировкой. | К эмитенту обёртки и к управляющей компании. |
Как читать карточку инструмента
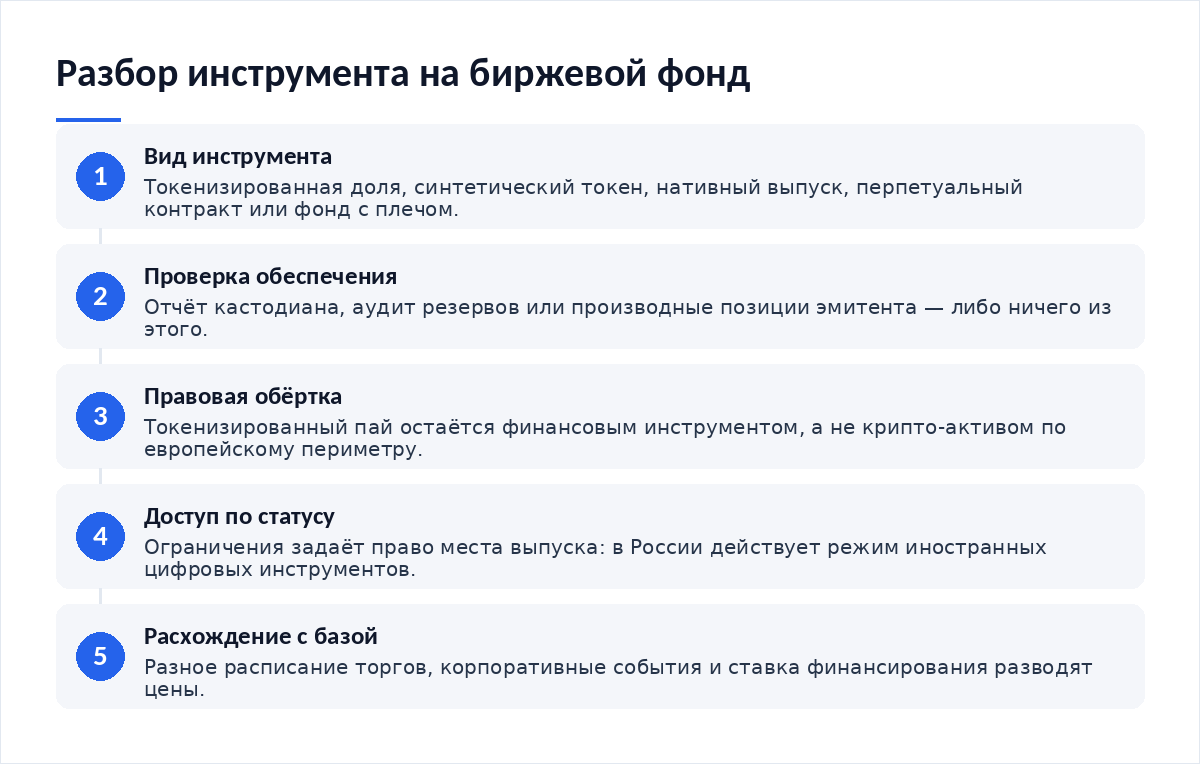
- Найдите эмитента обёртки и страну его регистрации: это разные лица с управляющей компанией фонда.
- Проверьте, чем подтверждено обеспечение: отчёт кастодиана, аудит резервов или ничего.
- Уточните тип расчёта — поставка доли или только денежное требование.
- Посмотрите, кто считает индексную цену и что происходит при остановке торгов базовым активом.
- Сверьте порядок выхода: выкуп у эмитента, продажа на рынке или закрытие позиции.
Правовая обёртка: почему это не крипто-активы
Токенизированный пай фонда в европейском режиме остаётся финансовым инструментом. Регламент о рынках крипто-активов на такие объекты не распространяется: периметр исключает крипто-активы, квалифицируемые как финансовые инструменты, и применяется директива о рынках финансовых инструментов вместе с правилами о проспекте. Критерии квалификации ESMA закрепила отдельными рекомендациями в декабре 2024 года.
В российском праве действует своя рамка. Закон о цифровых валютах и цифровых правах ввёл понятие иностранного цифрового инструмента — это имущество, права по которому размещены не по российскому праву в системе, организованной не по российскому праву, за вычетом иностранных ценных бумаг. Отдельно выделен беспоставочный иностранный цифровой инструмент, удостоверяющий исключительно денежные требования: перпетуальный контракт на фонд попадает ровно в эту категорию.
Где механика ломается
Срыв первый — расписание. Базовый фонд торгуется в часы работы своей биржи, а контракт на криптоплощадке живёт круглосуточно. На выходных индексная цена держится на последней известной, и расхождение накапливается к открытию, как при сравнении биржевой и ончейн-цены токена.
Второй срыв — корпоративные события. Дробление, выплата дивиденда, смена структуры фонда обрабатываются в обёртке по правилам эмитента, и эти правила бывают жёстче, чем у самого фонда. Третий срыв — делистинг инструмента: площадка закрывает контракт по своей методике расчёта, и выход происходит не по цене пая, а по цене закрытия позиции.
Четвёртый срыв касается доступа. Часть инструментов не предлагается резидентам отдельных стран, и ограничение определяется не площадкой, а правом места выпуска. Для сравнения стоит смотреть и на классические контракты вроде тех, что описаны в разборе традиционных активов на криптобирже, включая торговлю платиной и палладием через криптобиржу.
Частые вопросы
Токенизированный фонд даёт право на дивиденды?
Зависит от обёртки. Токенизированная доля с обеспечением у кастодиана обычно передаёт выплату через эмитента, синтетический токен — по условиям выпуска, а перпетуальный контракт не передаёт её вовсе. Проверять нужно решение о выпуске, а не описание в карточке инструмента.
Можно ли считать такой контракт заменой покупке фонда?
Нет. У инструментов разные объекты: у фонда это доля в имуществе, у контракта — денежное требование или расчёт по цене. Для краткой ставки на движение индекса контракт подходит, для долгосрочного владения с правами пайщика — не подходит.
Насколько велик этот рынок?
По меркам классических фондов он мал. В июле 2026 года CoinGecko насчитывала 126 токенизированных биржевых фондов с капитализацией 439 млн долларов — доли процента от мирового рынка. Перпетуальные контракты на акции и фонды при этом растут быстрее токенизированного спота.
Как такие инструменты регулируются в России?
Токенизированный пай зарубежного фонда подпадает под понятие иностранного цифрового инструмента, если права по нему размещены не по российскому праву. Контракт, удостоверяющий только денежные требования, закон относит к беспоставочным иностранным цифровым инструментам, и к ним применяются свои ограничения по допуску.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — почему токенизация такого фонда складывает два плеча.
- Какие традиционные активы можно торговать на криптобирже — какие классы инструментов доступны помимо фондов.
- Как торговать платиной и палладием через криптобиржу — пример контракта на базовый актив без поставки.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — откуда берётся расхождение индексной и рыночной цены.
Первоисточники: статья 2 регламента MiCA о периметре применения в своде ESMA и итоговый отчёт ESMA о критериях квалификации крипто-активов как финансовых инструментов.
Вердикт
Слово «фонд» в названии инструмента на криптоплощадке ничего не обещает. Значение имеют три вещи: чем подтверждено обеспечение, кому предъявляется требование при сбое и передаются ли выплаты. Токенизированная доля и перпетуальный контракт решают разные задачи, и путать их дороже, чем кажется. Разборы инструментов ведём в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий