
 82.593
 2.427


Если сумма крупная, пополнить счёт через P2P-сделку мешают не шаги, а рамка: сделку одновременно ограничивают объявление продавца, ваш уровень верификации, платёжный канал и банк-плательщик. Работает наименьшая из этих границ. Поэтому перед запуском выясняют её, подбирают продавца с подходящими лимитами, готовят подтверждение происхождения средств и проводят платёж одной операцией. Механика та же: площадка держит актив в блокировке до подтверждения перевода. Меняется цена ошибки.
Если сумма крупная: что меняется в рамке сделки
Крупный платёж перестаёт быть частным делом двух пользователей. В него вовлекается третья сторона — кредитная организация, через которую идут деньги, и у неё собственная логика решений; добавляется и четвёртая, поскольку при определённых параметрах операция начинает соприкасаться с правовой квалификацией деятельности, а не только с правилами площадки.
Меняется и концентрация риска. На мелкой сделке неудачный контрагент стоит вам потерянного вечера. На крупной в блокировке находится сумма, которую вы не готовы заморозить на срок разбирательства, — а срок задаёт не продавец и не вы. Из редакционной практики: именно эта асимметрия толкает людей дробить платёж, и именно дробление чаще всего приводит к вопросам от банка.
Третье отличие — обратимость. Крупную ошибку в реквизитах не исправить перезапуском сделки. Поэтому порядок действий здесь строится не вокруг скорости, а вокруг проверяемости каждого шага.
Лимиты, которые упираются друг в друга
Границы устанавливают четыре независимые стороны, и узнавать их нужно до запуска, а не в момент оплаты. Конкретных значений здесь нет намеренно: они различаются у каждой площадки и каждого банка и переписываются без предупреждения.
| Кто ставит границу | Что именно ограничивает | Как выяснить заранее |
|---|---|---|
| Продавец в объявлении. | Максимальный объём одной сделки. | Верхняя граница указана в карточке объявления. |
| Уровень верификации аккаунта. | Суточный и месячный оборот по фиатным операциям. | Раздел профиля с текущим статусом проверки. |
| Платёжный канал. | Максимум одного перевода и число операций в сутки. | Условия канала в вашем банке. |
| Банк-плательщик. | Суточный лимит исходящих переводов физлицам. | Настройки лимитов в онлайн-банке. |
| Антифрод банка. | Право приостановить конкретную операцию. | Заранее не раскрывается, определяется по факту. |
Последняя строка — ключевая. Четыре первых ограничителя можно посмотреть и посчитать. Пятый не публикуется, и готовиться к нему приходится не цифрами, а документами.
Разбивка суммы: когда помогает, а когда вредит
Деление крупного платежа на части оправдано в одном случае — когда сквозной лимит ниже нужной суммы и обойти его нечем, и тогда части делают разными по объёму, растягивают по дням и проводят с разными продавцами, не выстраивая серию одинаковых переводов.
Вредит разбивка, когда её используют как способ «не привлекать внимание». Эффект обратный. Приказ Банка России от 05.11.2025 № ОД-2506 с 1 января 2026 года расширил перечень признаков перевода без добровольного согласия клиента с шести до двенадцати, и нехарактерная для клиента частота операций входит в этот перечень наравне с нехарактерной суммой.
Порядок действий для крупного пополнения
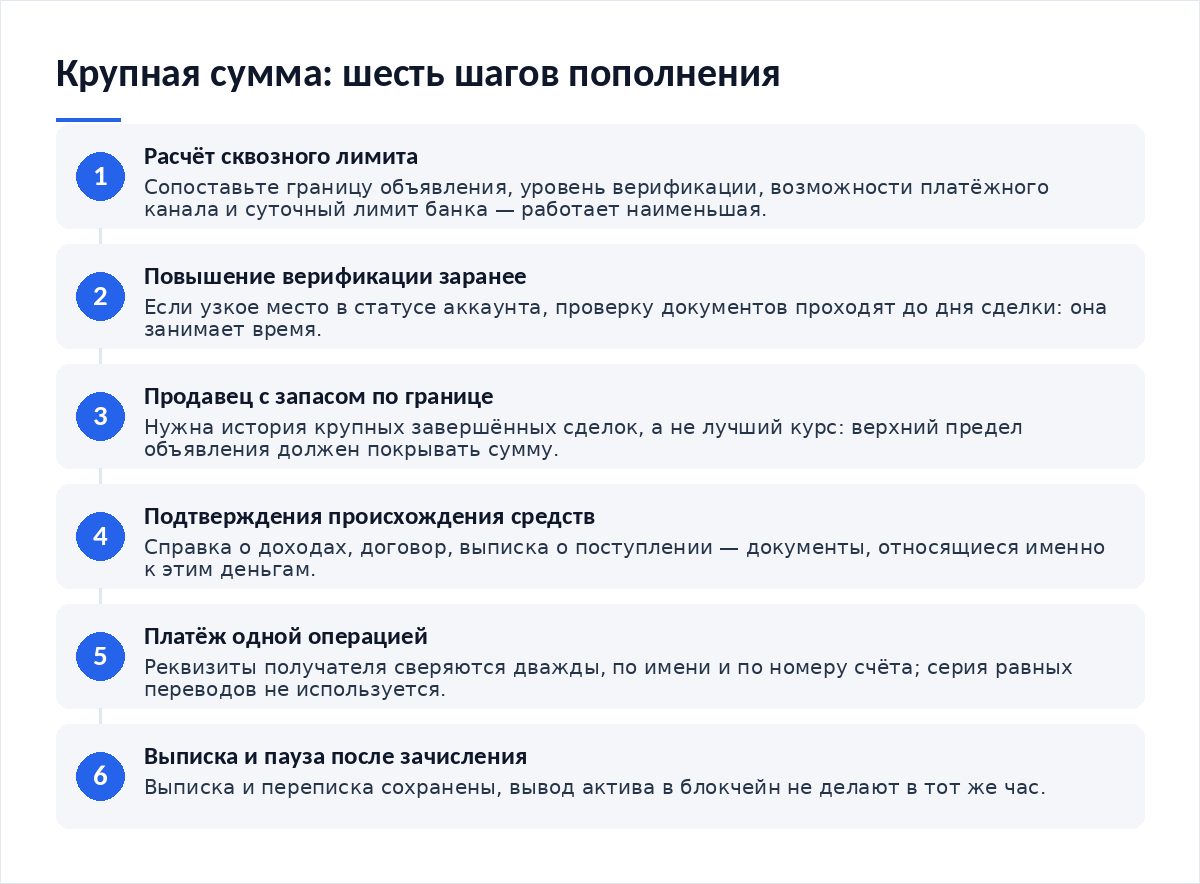
- Посчитайте сквозной лимит: сопоставьте границу объявления, статус верификации, возможности платёжного канала и суточный лимит банка.
- Поднимите уровень верификации заранее, если он оказался самым узким местом, — проверка документов занимает время, которого в день сделки не будет.
- Подберите продавца с запасом по верхней границе и с историей крупных завершённых сделок, а не только с хорошим курсом.
- Соберите подтверждение происхождения средств до запуска: справку о доходах, договор продажи имущества, выписку о поступлении — то, что относится именно к этим деньгам.
- Запустите сделку и проведите платёж одной операцией, сверив реквизиты получателя дважды — по имени и по номеру счёта.
- Подтвердите оплату, сохраните выписку и переписку, и не выводите актив в блокчейн в тот же час: дайте зачислению отлежаться.
Крупный баланс обычно заводят не ради хранения. Если дальше планируется маржинальная торговля, стоит заранее понимать, как работают страховой фонд и автоматическое сокращение позиций — при крупном депозите это уже не теория. Если планируется долгое удержание через структурные инструменты, помните, что биржевые фонды с плечом теряют стоимость со временем даже на боковом рынке.
Что готовить для банка заранее
Вопрос банка о происхождении средств — рабочая процедура в рамках 115-ФЗ, а не обвинение. Отвечать на него лучше документом, чем объяснением. Банк России публикует описание платформы «Знай своего клиента» и уровней риска, которые она присваивает, — логика оценки клиента там изложена со стороны регулятора.
Комплект, который закрывает большинство вопросов, короткий.
- Документ о происхождении денег: справка о доходах, договор, выписка о поступлении на счёт.
- Выписка по счёту за период, где видно движение именно этих средств.
- Снимок окна сделки с номером, суммой, временем и реквизитами получателя.
- Переписка с продавцом, не удалённая после завершения сделки.
- Расчёт налоговой базы: цена приобретения и подтверждающие её документы.
Порог 3,5 млн рублей и реестры Банка России
У крупных сумм появляется измерение, неактуальное для мелких покупок. Закон 282-ФЗ «О цифровых валютах и цифровых правах» от 04.08.2026 вступил в силу 1 сентября 2026 года и определил организацию, осуществляющую обмен цифровых валют, через признак систематичности: две и более сделки в течение месяца совокупным объёмом свыше 3,5 млн рублей, совершаемые от своего имени, за свой счёт, в своих интересах и вне организованных торгов.
Покупка актива для себя под это описание не подходит, поскольку не выполняются признаки деятельности, а вот тот, кто регулярно перепродаёт купленное другим резидентам на таких объёмах, рискует попасть в квалификацию обменника со всеми вытекающими требованиями.
Второй срок важнее первого. Переходный период по 282-ФЗ длится до 1 июля 2027 года: после этой даты резиденты, не являющиеся организаторами обращения цифровой валюты, смогут совершать операции только через таких организаторов либо непосредственно с ними, а кредитные организации будут обязаны отказывать в переводах в пользу неуполномоченных получателей. Решения Банка России о включении в реестры публикуются в разделе о решениях в отношении участников финансового рынка: четыре организации получили статус участника рынка обмена цифровых валют 6 октября 2026 года, Сбербанк — 12 октября.
Для крупного пополнения вывод практический. Маршрут, который сегодня работает, к середине 2027 года может оказаться закрытым, и привязывать к нему разовую операцию на значительную сумму разумнее, чем постоянную схему. Куда направить полученный баланс — вопрос отдельный: набор доступных инструментов шире, чем кажется, и традиционные активы тоже торгуются через криптобиржу.
Частые вопросы
Какую сумму считать крупной для P2P?
Универсального порога нет. Крупной становится сумма, которая превышает хотя бы одну из четырёх границ: лимит объявления, лимит верификации, лимит платёжного канала или суточный лимит банка. Для одного пользователя это сто тысяч рублей, для другого — миллион. Считайте от своего сквозного лимита, а не от абстрактной цифры.
Стоит ли предупредить банк о предстоящем переводе?
Предупреждение не отменяет антифрод, но сокращает время разбирательства. Если операция нехарактерна для вашего счёта, заранее подготовленный документ о происхождении средств работает лучше любого звонка. Банк оценивает не ваши намерения, а параметры операции, и аргументом в этом разговоре выступает бумага.
Можно ли разбить крупную сумму между несколькими продавцами?
Можно, если сквозной лимит иначе не обойти. Делайте части неодинаковыми и разносите их по дням. Серия равных переводов за один день выглядит как дробление и попадает под признак нехарактерной частоты операций, поэтому экономия времени здесь обходится дороже паузы.
Как крупное пополнение влияет на налоги?
Само пополнение дохода не образует. Налог возникает при продаже или ином выбытии цифровой валюты: база считается как разница между выручкой и подтверждёнными расходами, ставка — 13% до 2,4 млн рублей базы за год и 15% с превышения. Поэтому документы о цене приобретения сохраняют сразу.
- Как работают страховой фонд и автоматическое сокращение позиций — что защищает крупный депозит в маржинальной торговле, а что нет.
- Как устроены биржевые фонды с плечом — почему долгое удержание таких бумаг съедает крупную позицию.
- Какие традиционные активы можно торговать на криптобирже — куда распределить значительный баланс после зачисления.
- Как сравнить биржевую и ончейн-цену токена — почему на крупной сумме расхождение курсов перестаёт быть мелочью.
Вердикт
Крупная сумма превращает P2P-пополнение из бытовой операции в подготовленную: сначала считают сквозной лимит, потом поднимают верификацию, и лишь затем ищут продавца, а дробление ради незаметности работает против вас, поскольку частота переводов входит в тот же перечень признаков, что и размер. Документ о происхождении средств, собранный до сделки, экономит те самые два рабочих дня, на которые банк вправе приостановить операцию. И держите в уме 1 июля 2027 года: с этой даты вступают ограничения для резидентов, и набор законных каналов для крупных операций сузится.
Правовые сроки, разборы блокировок и предупреждения о лимитах публикуются в нашем Telegram-канале Cryptium.


Обсуждение
Добавить комментарий