
 82.788
 2.433

Пополнить счёт через P2P-сделку с компьютера можно целиком в браузере: открываете раздел P2P на площадке, задаёте сумму и способ оплаты, запускаете сделку с выбранным продавцом, платите из интернет-банка в соседней вкладке и отмечаете платёж в окне сделки. Актив продавца к этому моменту уже заблокирован площадкой и уходит на ваш баланс после подтверждения. Отличие от телефона одно, зато существенное: уведомления сами не придут. Таймер придётся держать на виду.
Как пополнить счёт через P2P-сделку с компьютера: что меняет большой экран
Десктоп даёт то, чего не даёт телефон, — всё поле зрения сразу. Окно сделки, чат с продавцом и форма перевода в банке живут в трёх вкладках и переключаются щелчком. Реквизиты переносятся копированием, а не руками, и опечатка в номере счёта перестаёт быть вероятным сценарием. Снимок экрана забирает страницу целиком: номер сделки, сумму, время и статус оплаты — одним кадром, который не придётся потом собирать из четырёх обрезков разного размера и объяснять оператору спора, как они стыкуются между собой.
Теряется другое. Браузерная вкладка не разбудит вас звуком, если ушла в фон, и площадка не постучится пуш-уведомлением, как мобильное приложение. Перевод по номеру телефона в веб-версии интернет-банка доступен не у всех кредитных организаций — в обращениях читателей это самая частая причина, по которой сценарий «целиком с компьютера» всё же упирается в смартфон на шаге оплаты. Выяснять это нужно заранее, а не на шаге оплаты.
Ещё одна особенность десктопа редакционная практика подсказывает отдельно. Браузер помнит слишком многое. Автозаполнение подставляет получателя из прошлого перевода, а менеджер паролей — аккаунт, в который вы входили на другой площадке.
Десктоп против телефона: где кто быстрее
Сравнение ниже о сценарии, а не о деньгах: комиссия от устройства не зависит, её задают площадка и сеть вывода. Скорость же меняется по этапам неодинаково — где-то браузер выигрывает минуты, где-то проигрывает их же.
| Что сравниваем | С компьютера | С телефона |
|---|---|---|
| Вход в сделку. | Фильтры объявлений видны целиком, выбор быстрее. | Список прокручивается, часть параметров скрыта. |
| Напоминание о таймере. | Только вкладка, звук можно не услышать. | Пуш-уведомление приходит само. |
| Платёж по номеру телефона. | Зависит от веб-версии банка. | Доступен почти всегда. |
| Ввод реквизитов. | Копирование, риск опечатки минимален. | Набор вручную или переключение приложений. |
| Доказательства для спора. | Снимок всего экрана со временем системы. | Несколько кадров, которые надо склеивать. |
| Второй фактор. | Код приходит на телефон, устройство всё равно рядом. | Код и оплата на одном устройстве. |
Вывод из таблицы прагматичный. Браузер сильнее на подготовке и на доказательствах. Телефон сильнее на реакции — там, где секунды решают, уложитесь ли вы в окно оплаты.
Порядок действий за компьютером
- Откройте площадку, набрав адрес вручную или из закладки, и сверьте домен в строке браузера до ввода пароля.
- Войдите в аккаунт, проверьте статус верификации в профиле: без пройденной проверки личности фиатный раздел на большинстве площадок закрыт.
- Перейдите в раздел P2P, выберите направление «купить», валюту расчёта и способ оплаты, который доступен в вашей веб-версии банка.
- Отфильтруйте объявления по лимитам и посмотрите на продавца: число завершённых сделок и доля подтверждённых платежей говорят больше, чем курс.
- Запустите сделку и сразу откройте интернет-банк в отдельной вкладке — реквизиты копируйте из окна сделки, не переписывая.
- Переведите сумму до копейки, без своих пояснений в назначении платежа, вернитесь в окно сделки и нажмите «Оплатил», приложив снимок экрана.
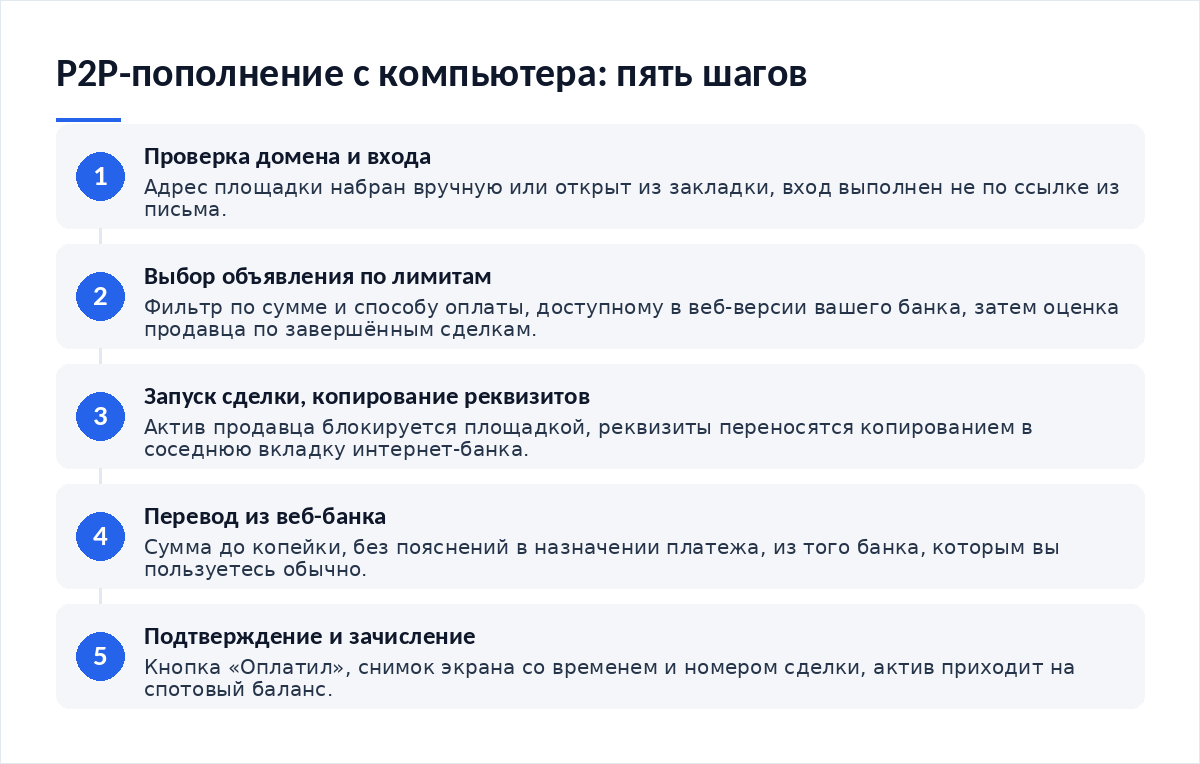
Зачисление приходит на спотовый баланс, и дальше деньги уже внутри площадки. Что с ними делать — вопрос отдельный: кто-то сразу выставляет сетку заявок на нужном диапазоне, кто-то держит остаток в стейблкоине. Полезно заодно понимать, почему цена на бирже расходится с ончейн-ценой: курс в объявлении P2P — третья величина, и он к ним обеим не равен.
Что ломается в браузере, а не в приложении
Срыв сделки на десктопе почти всегда имеет браузерную природу, а не биржевую. Из обращений читателей складывается короткий список.
- Сессия истекла по тайм-ауту, окно сделки закрылось, а отсчёт на стороне площадки продолжился.
- Вкладка ушла в фон, браузер усыпил её, и сообщения продавца перестали подгружаться.
- Расширение-переводчик переписало подписи кнопок, и подтверждение оплаты уехало за границу области.
- Автозаполнение банка подставило получателя из предыдущего перевода, сумма ушла не туда.
- Площадка открыта в одном профиле браузера, банк — в другом, и на снимках экрана не сходится время.
Профилактика скучная и работает. Перед запуском сделки обновите страницу площадки, закройте лишние вкладки, выключите переводчик страниц, снимите с автозаполнения прошлого получателя и держите окно сделки активным на том же мониторе, где открыт интернет-банк. Отдельное окно браузера под сделку — не паранойя, а экономия нервов.
- Домен площадки сверен в адресной строке, вход выполнен не по ссылке из письма.
- Способ оплаты из объявления доступен в веб-версии вашего банка.
- Лимиты объявления покрывают нужную сумму целиком.
- Расширения, меняющие вёрстку, отключены на время сделки.
- Снимок экрана и выписка готовы к отправке, если понадобится спор.
Почему банк смотрит на платёж с компьютера иначе
Антифрод кредитной организации читает не только сумму. С 1 января 2026 года действует приказ Банка России от 05.11.2025 № ОД-2506, который расширил перечень признаков перевода без добровольного согласия клиента с шести позиций до двенадцати, и среди добавленных оказались нехарактерные для клиента устройство, время, место совершения операции и сам получатель средств; текст приказа опубликован в разделе правовых актов Банка России.
Новый компьютер в веб-банке — это новое устройство в профиле. Сам по себе признак ничего не решает, но складывается с остальными. По 161-ФЗ при срабатывании банк обязан приостановить перевод на срок до двух рабочих дней либо отказать в повторной операции, если данные получателя есть в базе Банка России о переводах без добровольного согласия.
Отсюда практический вывод для десктопного сценария. Платите из привычного веб-банка. Не меняйте номер телефона в онлайн-банке накануне сделки. Не перекидывайте сумму себе из другого банка прямо перед оплатой продавцу — именно эта связка попала в перечень признаков. И не отключайте антифрод-уведомления: звонок из банка в такой момент решается голосом за минуту, тогда как переписка с поддержкой растягивается на часы, которых у сделки нет.
Правовая рамка у операции тоже поменялась. Закон 282-ФЗ «О цифровых валютах и цифровых правах» от 04.08.2026 вступил в силу 1 сентября 2026 года, реестры участников рынка ведёт Банк России, а решения регулятора о включении в реестры публикуются на сайте ЦБ. Первые четыре компании получили статус организаций, осуществляющих обмен цифровых валют, 6 октября 2026 года, а 12 октября в тот же реестр внесли Сбербанк.
Частые вопросы
Можно ли провести сделку целиком с компьютера, без телефона?
Частично. Сам сценарий браузерный от начала до конца, но второй фактор у площадки и подтверждение перевода у банка приходят на телефон. Если оплата доступна по реквизитам карты или счёта в веб-версии банка, смартфон нужен только для кода. Если банк оставил переводы по номеру телефона в приложении, без него не обойтись.
Отличается ли комиссия при оплате с компьютера?
Нет. Комиссию в P2P задают площадка и выбранный способ расчёта, а не устройство. Разница появляется позже — на выводе актива в блокчейн, где сбор зависит от сети и её загрузки. Браузер на это не влияет никак, поэтому искать «десктопный тариф» бессмысленно.
Нужен ли снимок экрана, если есть выписка из банка?
Нужен. Выписка подтверждает факт перевода, но не связывает его с конкретной сделкой на площадке. Снимок окна сделки с номером, суммой и временем закрывает этот разрыв. На десктопе кадр получается полным за один раз, и оператор спора видит обе половины картины сразу.
Что делать, если окно сделки закрылось вместе с браузером?
Войдите в аккаунт заново и откройте историю P2P-ордеров — активная сделка там сохраняется вместе с таймером. Закрытая вкладка её не отменяет. Отсчёт идёт на стороне площадки, поэтому восстановить окно важно быстрее, чем искать причину сбоя. Если вкладка не открывается, зайдите из другого браузера: сессия на площадке от конкретного окна не зависит.
- Как настроить сетку заявок — что делать с зачисленными средствами, если вы не планируете держать их на балансе.
- Как сравнить биржевую и ончейн-цену токена — почему курс в объявлении P2P не совпадает ни с одной из них.
- Какие традиционные активы можно торговать на криптобирже — куда ведёт пополненный счёт, кроме привычных пар.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — десктопный интерфейс децентрализованной площадки для сравнения.
Вердикт
Компьютер превращает P2P-пополнение из гонки в процедуру: видно всё, реквизиты не набираются руками, доказательства собираются одним кадром. Расплата за это — отсутствие пуш-уведомлений, и именно на таймере десктопные сделки чаще всего рвутся. Проверьте доступность способа оплаты в веб-банке до запуска сделки, и половина проблем снимается заранее. Переходный период 282-ФЗ идёт до 1 июля 2027 года, после чего набор доступных каналов сузится, — значит, привычку сверять домен и реквизиты стоит выработать сейчас, а не потом.
Разборы операций ввода и вывода, предупреждения о сбоях на площадках и правовые новости выходят в нашем Telegram-канале Cryptium.


Обсуждение
Добавить комментарий