
 60.270
 1.686

Оценить эффективность торгового бота перед выходом важной статистики нельзя так же, как в обычный период. Выбор из двух: либо признать окно с публикацией непригодным целиком, либо вырезать этот отрезок из расчёта и письменно обосновать изъятие. Третьего варианта нет. Смешать день релиза с остальными днями означает приписать правилам то, что сделала новость.
Какая задача решается оценкой вокруг релиза
Календарь релизов известен заранее, и это ключ ко всей процедуре. По календарю Федеральной резервной системы, на 18 октября 2026 года в году запланировано восемь заседаний FOMC: ближайшее приходится на 27–28 октября, последнее — на 8–9 декабря, причём четыре заседания из восьми сопровождаются публикацией прогнозов. Даты не секрет. Значит, и разметку окон под оценку можно сделать до расчёта, а не после просмотра результата.
Задача формулируется коротко. Нужно отделить дни, когда рыночная среда была обычной, от дней, когда она была новостной, потому что правила бота настраивались под первую среду, а итог на счёте собрался в том числе из второй. Крипторынок реагирует на макростатистику опосредованно, но реагирует, и на минутных отрезках это видно по стакану. В обращениях читателей встречается обратная логика: бот показал лучший день месяца на релизе, значит правила хорошие. Это ошибка отбора.
Порядок оценки: шаги и параметры
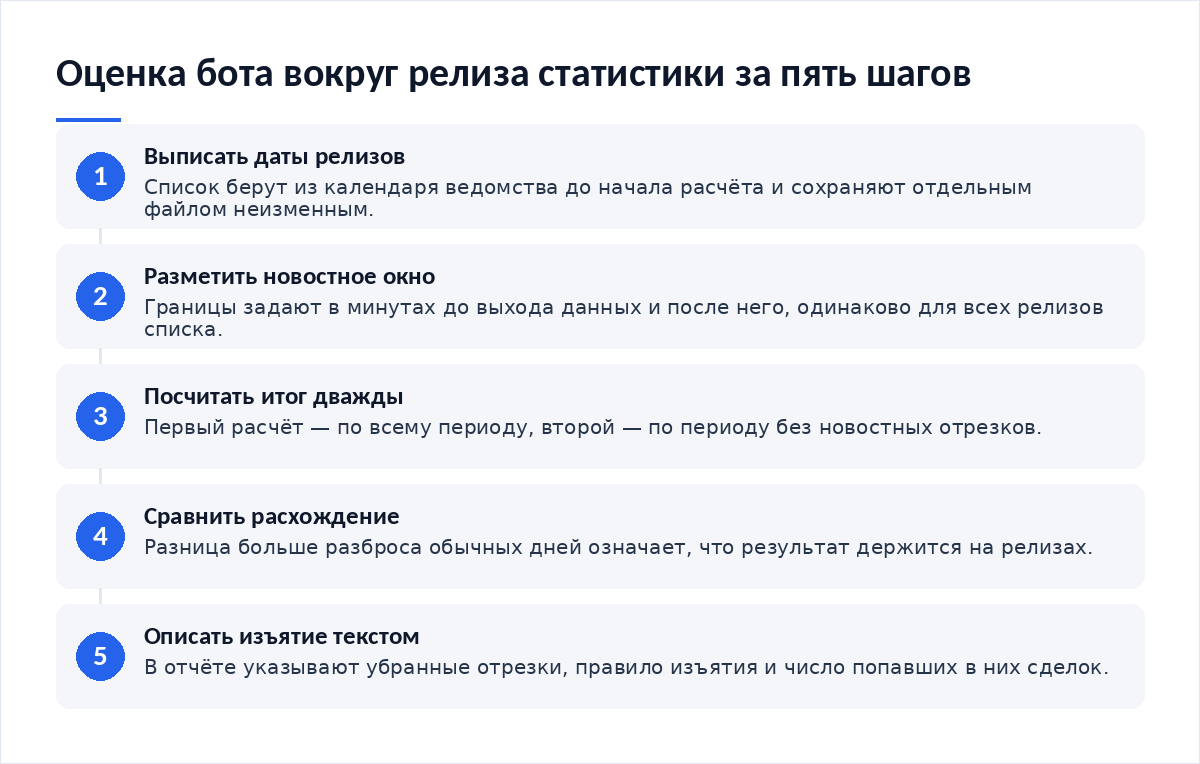
- Выпишите даты релизов из календаря ведомства до начала расчёта и сохраните список отдельным файлом.
- Разметьте окно публикации: за какое время до выхода данных и на какое время после отрезок считается новостным.
- Посчитайте итог бота дважды — по всему периоду и по периоду без новостных отрезков.
- Сравните две цифры. Расхождение больше, чем разброс обычных дней, означает зависимость результата от релизов.
- Опишите изъятие текстом: какие отрезки убраны, по какому правилу и сколько сделок в них попало.
Расчёт на примере суммы
Обратный случай встречается чаще. Новостные отрезки дают убыток, остальные дни — умеренный плюс, и владелец счёта делает вывод: отключать бота на релизах. Вывод разумный, но из шести наблюдений он не следует.
| Что делать с окном публикации | Что получаем | Риск решения |
|---|---|---|
| Оценивать период целиком | Честную картину того, что было на счёте | Итог определяют единичные новостные сделки |
| Исключить новостные отрезки | Оценку правил в обычной среде | Изъятие без письменного правила превращается в подгонку |
| Считать два режима раздельно | Два отдельных вывода: обычные дни и дни релизов | Во втором режиме сделок почти всегда мало |
| Отложить оценку до спокойного периода | Выборку без новостного шума | Период ожидания растягивается на месяцы |
| Перейти на устойчивые статистики | Медиану сделки вместо средней, нечувствительную к выбросам | Теряется информация о размере крупных движений |
Расхождение цен между площадками в момент релиза — отдельный источник мусора в журнале. Почему котировки расходятся и как это читать, разобрано в материале о том, как сравнить биржевую и ончейн-цену токена и понять причину расхождения.
Что видно в стакане и как это читать
Перед выходом данных стакан меняется заранее. Маркет-мейкеры сокращают выставленный объём, глубина рынка редеет, спред расширяется. Лимитная заявка, которая в обычный день стояла бы первой в очереди, остаётся без исполнения; рыночная заявка проходит по худшей цене, и проскальзывание на минуту релиза может превысить дневное среднее в разы — такие сделки надо помечать в журнале сразу, а не искать их потом по косвенным признакам.
Стоп-лимит на релизе ведёт себя отдельно. Цена проскакивает лимитную часть, стоп срабатывает, заявка не исполняется, позиция остаётся. Это не отказ бота. Это свойство среды, и в отчёте такие случаи стоят своей строкой. Распределение уровней под подобные провалы разобрано там, где мы объясняем, как настроить сетку заявок.
Ошибки, из-за которых оценка вводит в заблуждение
- Список дат релизов составлен до расчёта и сохранён неизменным.
- Границы новостного окна заданы в минутах и одинаковы для всех релизов.
- Число сделок внутри изъятых отрезков указано в отчёте.
- Итог посчитан в двух вариантах: с новостными окнами и без них.
- Шаг цены и минимальный ордер пары сверены со справкой площадки на дату расчёта.
Ещё одна частая ошибка — переносить вывод с криптопары на инструмент другого класса. Реакция на макростатистику у них разная, и перечень того, какие традиционные активы можно торговать на криптобирже, помогает понять, где календарь релизов значит больше. Бот усреднения на новостном проливе набирает объём быстрее расчётного: как настроить бот усреднения, разобрано отдельно.
Частые вопросы
Можно ли вообще оценивать бота на неделе с релизом?
Оценивать можно, подавать как обычный результат — нет. Корректная форма отчёта содержит две цифры рядом: итог по всему периоду и итог по тому же периоду с вырезанными новостными отрезками, причём правило вырезания описано словами. Если цифры близки, результат от релизов не зависит. Если расходятся сильно, вывод откладывают.
Какой длины делать новостное окно?
Единого ответа нет, и выбор надо зафиксировать до расчёта. Практичный ориентир — от пятнадцати минут до выхода данных и час после, одинаково для всех релизов в списке. Подгонка границ под удобный итог лишает процедуру смысла, поэтому границы не меняют после первого расчёта.
А если бот отключён на время публикации?
Тогда новостных сделок в журнале нет, и вопрос изъятия снимается. Но остаётся второй вопрос: отключение само влияет на итог, ведь бот пропускает движение цены. В отчёте стоит указать число пропущенных часов, иначе сравнение с удержанием актива окажется нечестным в обратную сторону.
Где брать календарь релизов?
На страницах самих ведомств. Центральные банки и статистические службы публикуют расписание на год вперёд, и даты заседаний известны задолго до события. Сводки на торговых сайтах пересказывают эти же календари, поэтому ссылаться стоит на первоисточник, а дату сверки указывать в отчёте.
Материалы по теме
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — откуда берётся расхождение котировок в момент новости.
- Как настроить сетку заявок — поведение лимитных уровней на быстром движении.
- Какие традиционные активы можно торговать на криптобирже — для каких инструментов календарь статистики важнее.
- Как настроить бот усреднения — почему на новостном проливе объём растёт быстрее плана.
Вердикт
Публикация статистики — это не помеха в данных, а часть рынка, на котором работал бот. Поэтому редакция считает корректной только двойную отчётность: период целиком и период без новостных окон, с описанным правилом изъятия. Любая одиночная цифра вокруг релиза говорит об удаче конкретного дня. Календарь известен заранее, и это снимает последнее оправдание для подгонки задним числом.
Новые разборы раздела публикуем в Telegram-канале Cryptium.




Обсуждение
Добавить комментарий