
 60.213
 1.683

Оценить эффективность торгового бота на дневном таймфрейме честнее всего так: признать, что выборки не хватает. Сделок мало, период короткий, и статистически значимого вывода из такого журнала не получается. Это и есть результат оценки. Дальше остаётся либо копить историю годами, либо смотреть на устойчивость правил, а не на итоговую цифру счёта.
Какая задача решается на дневном таймфрейме
Редкие сигналы дают короткий журнал. Справочник инженерной статистики NIST приводит готовую таблицу: в разделе 7.2.2.2 о необходимом размере выборки, проверен 18 октября 2026 года, для двустороннего теста при уровне значимости 0,05 и вероятности пропустить эффект 0,10 нужно 43 наблюдения, чтобы заметить сдвиг в половину стандартного отклонения. Сдвиг в целое отклонение требует одиннадцати. Цифры отрезвляют.
Теперь приложим их к практике. Стратегия на дневных свечах редко даёт больше двух-трёх сделок в месяц, значит на 43 сделки уходит год с лишним, а на более тонкий эффект — многие годы. В обращениях читателей встречается вопрос про «месяц работы бота»: за месяц дневная стратегия закрывает единицы сделок, и говорить о её качестве рано.
Порядок оценки: шаги и параметры
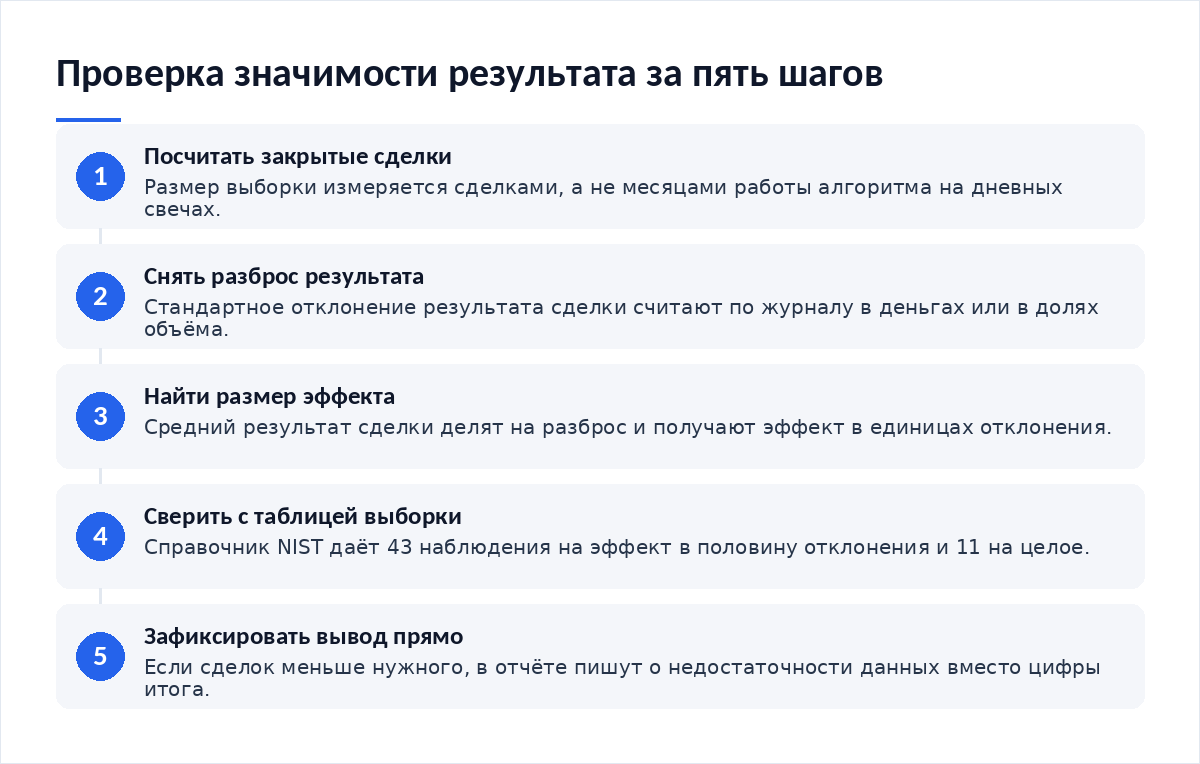
- Посчитайте число закрытых сделок за период. Это и есть размер выборки, а не число дней.
- Снимите разброс результата сделки: стандартное отклонение по журналу в деньгах или в долях объёма.
- Поделите средний результат сделки на этот разброс — получите размер эффекта в единицах отклонения.
- Сверьтесь с таблицей необходимого размера выборки: хватает ли имеющихся сделок на такой эффект.
- Если не хватает, фиксируйте вывод прямо: данных недостаточно, оценка откладывается.
Расчёт на примере суммы
Вывод неприятный, но он и есть продукт работы. Восемнадцать сделок не отличают умение от везения, какой бы ни была итоговая цифра. Стандарты раскрытия результативности исходят из того же принципа: GIPS, добровольные этические стандарты расчёта и представления результативности от CFA Institute, построены на честном представлении и полном раскрытии — методика важнее красивого итога.
| Таймфрейм | Условная частота сделок | Сколько копятся 43 сделки |
|---|---|---|
| Минутный | Десятки сделок в день | Несколько дней, выборка набирается быстро |
| Часовой | Одна-две сделки в день | Около месяца непрерывной работы |
| Четырёхчасовой | Две-три сделки в неделю | Примерно четыре месяца |
| Дневной | Две-три сделки в месяц | Больше года, и это при стабильной частоте |
| Недельный | Несколько сделок в год | Десятилетие, то есть оценка практически недостижима |
Частота в таблице условна и зависит от правил входа, но порядок величин меняется мало. Длинный горизонт вообще меняет природу оценки: эффекты, незаметные на неделе, за годы накапливаются — пример разобран в материале о том, как устроены биржевые фонды с плечом и почему они теряют стоимость со временем.
Что видно в стакане и как это читать
Дневной таймфрейм не отменяет механики исполнения, он её прячет. Сделок мало, зато каждая весит много, и одно неудачное прохождение по стакану способно изменить годовой итог. Вход по рыночной заявке на открытии суточной свечи попадает в момент повышенного спреда; лимитная заявка на том же уровне рискует остаться без исполнения, и сигнал будет пропущен без следа в журнале. Такие пропуски учитывают отдельно.
Объём сделки на редких входах обычно крупнее, поэтому проскальзывание и частичное исполнение вносят больший вклад в итог, чем при частой торговле. Шаг цены и минимальный ордер пары сверяют со справкой площадки заранее. Распределение уровней для редких, но крупных входов разобрано там, где мы объясняем, как настроить сетку заявок.
Ошибки, из-за которых оценка вводит в заблуждение
- Размер выборки указан в сделках, а не в месяцах работы алгоритма.
- Разброс результата сделки посчитан и приведён рядом со средним значением.
- Размер эффекта выражен в долях стандартного отклонения, а не в рублях.
- Необходимый размер выборки сверен с таблицей до публикации вывода.
- Пропущенные сигналы учтены отдельной строкой: на редких входах они весят много.
Ещё одна ловушка — переносить дневные правила на другой инструмент ради ускорения набора выборки. Частота сделок вырастет, но среда сменится, и две выборки окажутся несопоставимыми; перечень того, какие традиционные активы можно торговать на криптобирже, показывает, насколько разными бывают режимы. Бот усреднения на дневных свечах растягивает серию доливов на недели: как настроить бот усреднения, разобрано отдельно.
Частые вопросы
Сколько сделок нужно, чтобы вывод имел смысл?
Зависит от размера эффекта и разброса результатов. Таблица NIST даёт ориентир: 43 наблюдения на эффект в половину стандартного отклонения и одиннадцать на целое. Чем слабее эффект, тем быстрее растёт требование — квадратично. Для дневной стратегии это означает годы работы, и короткого пути тут нет.
Можно ли ускорить набор выборки за счёт истории?
Отчасти. История добавит сделок, но на дневном масштабе даже десятилетие данных даёт лишь несколько сотен входов. Главное ограничение другое: подбор параметров на известном прошлом описывает именно это прошлое. Результат такой проверки подают как подбор задним числом, а не как ожидаемую доходность.
Что оценивать, пока сделок мало?
Устойчивость поведения, а не итог. Смотрят, выполняются ли правила без сбоев, совпадает ли фактический размер позиции с расчётным, растёт ли проскальзывание. Эти показатели набираются быстрее результата и говорят о качестве реализации. Итоговую цифру счёта в этот период не публикуют как оценку.
Дневной таймфрейм хуже часового для оценки?
Для оценки — да, он медленнее набирает статистику. Для торговли это ничего не значит: у редких входов свои преимущества, включая меньшую долю издержек в результате. Путать удобство измерения с качеством стратегии не стоит, но и выдавать неизмеренное за измеренное тоже нельзя.
Материалы по теме
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — что накапливается на длинном горизонте.
- Как настроить сетку заявок — уровни для редких и крупных входов.
- Какие традиционные активы можно торговать на криптобирже — почему перенос правил на другой инструмент ломает сопоставимость.
- Как настроить бот усреднения — поведение серии доливов на редких сигналах.
Вердикт
Дневной таймфрейм ставит оценку в зависимость от календаря, и обойти это нельзя никакими метриками. Редакция считает корректным единственный ответ: пока сделок меньше нескольких десятков, вывод о качестве правил не публикуется, а в отчёте стоит фраза о недостаточности данных. Это не слабость материала, это его содержание. Устойчивость исполнения проверяется быстрее результата — с неё и стоит начинать.
Разборы раздела и новые материалы выходят в Telegram-канале Cryptium.




Обсуждение
Добавить комментарий