
 79.669
 2.310

Покупка токенизированной акции на криптобирже даёт не акцию, а требование к тому, кто выпустил обёртку. Запись в реестре акционеров остаётся за хранителем базовой бумаги, голосовать держатель токена обычно не может, а дивиденд доходит до него лишь в той форме, которую описал эмитент: выплатой в стабильной монете, перерасчётом цены токена либо не доходит вовсе. Правовая конструкция определяется условиями выпуска, а не названием инструмента.
Какую задачу решает обёртка и что остаётся за её пределами
Задача обёртки — доступ. Токен торгуется круглосуточно, дробится до сотых долей и переводится между кошельками без участия брокера и депозитария. Бумага за ним стоит обычная, но путь к ней короче и дешевле классического.
За пределами обёртки остаётся почти весь корпоративный объём прав. Голосование на собрании, преимущественное право при дополнительной эмиссии, участие в выкупе, прямое обращение к регистратору — всё это принадлежит тому, кто числится владельцем базовой бумаги. Держатель токена в этой цепочке стоит дальше всех.
Отсюда главный практический вывод: сравнивать токенизированную акцию с акцией неверно. Сравнивать её нужно с распиской или структурной нотой, где между инвестором и активом стоит обязанное лицо, и риск этого лица добавляется к рыночному.
Три конструкции, которые называют одним словом
Под общим названием скрываются разные договорные схемы. Названия совпадают. Содержание расходится. Различать конструкции приходится по условиям выпуска, а не по интерфейсу площадки.
| Конструкция | Где базовый актив | Что получает держатель | Главный риск |
|---|---|---|---|
| Полное обеспечение с передачей выплат. | Бумага куплена и хранится у лицензированного хранителя. | Требование к эмитенту плюс экономический эквивалент дивиденда. | Платёжеспособность эмитента и качество хранения. |
| Полное обеспечение без выплат. | Бумага куплена, дивиденды остаются у эмитента или реинвестируются. | Только движение цены, выплаты отражаются в стоимости токена. | Непрозрачность перерасчёта и скрытая комиссия. |
| Синтетическая привязка. | Бумаги нет, цена повторяется через производные инструменты. | Обязательство выплатить разницу цен по условиям договора. | Отсутствие актива за токеном при дефолте эмитента. |
| Цифровое право по национальному режиму. | Учёт ведётся в информационной системе оператора. | Права, прямо перечисленные в решении о выпуске. | Ограниченный круг покупателей и ограниченная вторичная торговля. |
Российский контур стоит в этом ряду отдельно. Банк России разъясняет, что права по цифровым финансовым активам «возникают у их первого обладателя с момента внесения в информационную систему записи о зачислении», а ранее существовавшие права сами по себе цифровым активом стать не могут. Выпуск ведут операторы информационных систем, сделки обеспечивают операторы обмена, и оба реестра Банк России ведёт сам: страница раздела на 15 октября 2026 года обновлялась 22 июня 2026 года.
Что происходит с дивидендами
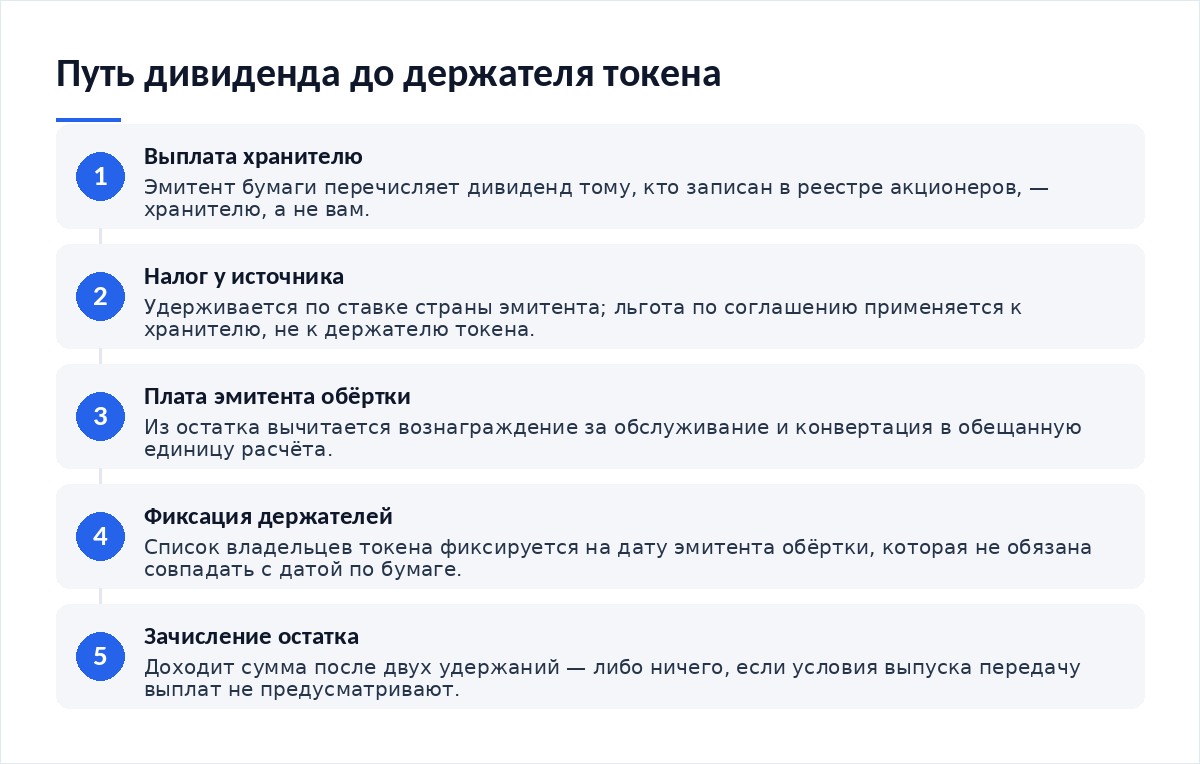
Звеньев четыре. На каждом сумма уменьшается. Путь дивиденда до держателя токена проходит их все, прежде чем на счёте появится хоть что-то.
- Эмитент бумаги объявляет выплату и перечисляет её владельцу, записанному в реестре, — то есть хранителю, а не вам.
- Из суммы удерживается налог у источника по ставке страны эмитента; льготная ставка по соглашению об избежании двойного налогообложения применяется к хранителю, а не к конечному держателю токена.
- Эмитент обёртки удерживает собственную плату за обслуживание и конвертирует остаток в ту единицу, в которой обещана выплата.
- Остаток распределяется между держателями токена на дату фиксации, объявленную эмитентом обёртки, и эта дата не обязана совпадать с датой фиксации по базовой бумаге.
Расчёт на примере суммы
Цифры условны, но порядок величин показателен: удержание у источника и плата за обёртку вместе обходятся дороже биржевой комиссии. Сверять их нужно по документу выпуска на дату покупки, а не по описанию на витрине.
Где конструкция ломается
Ломается она в пяти местах. Движение цены ни при чём.
- Корпоративное действие: сплит, обратный сплит, слияние или делистинг базовой бумаги требуют ручного решения эмитента обёртки, и условия выпуска описывают его редко.
- Разрыв торговых сессий: токен торгуется круглосуточно, бумага — нет, и ночная цена токена опирается на оценку, а не на сделки с базовым активом.
- Ограничение круга покупателей: доступ к инструменту закрывается по стране резидентства в любой момент, а уже купленный токен остаётся без вторичного рынка.
- Погашение: право обменять токен на бумагу есть не всегда, а там, где есть, порог погашения нередко выше позиции частного держателя.
- Кредитный риск: при несостоятельности эмитента держатель токена становится кредитором в общей очереди, если обеспечение не обособлено юридически.
Токенизированные бумаги — часть более широкого набора: разбор того, какие традиционные активы можно торговать на криптобирже, показывает, где обёртка применяется к сырью и металлам. На тех же принципах устроены инструменты на металлы — материал о том, как торговать платиной и палладием через криптобиржу, разбирает ту же связку «хранитель — эмитент — держатель» на другом активе.
Как встроить проверку в собственный процесс
Порядок короткий. Он повторяется от покупки к покупке.
- Найдите документ выпуска и прочитайте раздел о выплатах. Отсутствие такого раздела — ответ сам по себе.
- Определите модель обеспечения и место хранения базовой бумаги. Формулировка «обеспечено» без указания хранителя ничего не значит.
- Проверьте статус эмитента и площадки в реестрах регулятора той юрисдикции, где они заявлены.
- Сверьте дату фиксации по токену с датой по базовой бумаге и запишите обе.
- Зафиксируйте в журнале связку «токен — базовая бумага — эмитент обёртки»: через квартал восстановить её по памяти не выйдет.
Расхождение цены токена с ценой базового актива — отдельная тема для наблюдения, и подход к нему тот же, что в разборе о том, как сравнить биржевую и ончейн-цену токена и понять причину расхождения. Доходность производных конструкций на дистанции ведёт себя иначе, чем доходность базового актива: этот эффект подробно показан на примере того, как устроены биржевые фонды с плечом и почему они теряют стоимость со временем.
Итог
Токенизированная акция — договор, а не доля в компании. Права определяются условиями выпуска: там написано, передаётся ли дивиденд, в какой форме, на какую дату и с какими удержаниями. Голос почти никогда не передаётся. Налог у источника удерживается до вас, плата эмитента — после. Главный риск не рыночный, а кредитный: он лежит на том, кто выпустил обёртку и кто хранит базовую бумагу.
Частые вопросы
Я становлюсь акционером компании?
Нет. В реестре акционеров числится хранитель базовой бумаги либо сам эмитент обёртки, а у вас возникает требование к этому эмитенту по договору. Права акционера — голос, преимущественное право, участие в выкупе — остаются у записанного владельца. Токен даёт экономическую привязку к цене, а не корпоративный статус.
Дивиденды приходят автоматически?
Только если это прямо описано в условиях выпуска. Встречаются три режима: выплата эквивалента в стабильной монете, отражение дивиденда в цене токена и отсутствие передачи выплат. Дата фиксации по токену назначается эмитентом обёртки и может отличаться от даты по базовой бумаге, поэтому её сверяют отдельно.
Можно ли обменять токен на настоящую акцию?
Право погашения существует не у всех конструкций. Там, где оно есть, обычно установлены минимальный объём, срок обработки и требование к статусу заявителя. Частная позиция нередко меньше порога, и тогда единственный выход — продажа токена на вторичном рынке по той цене, которую даёт площадка.
Чем российские цифровые права отличаются от зарубежной обёртки?
Объёмом регулирования. Выпуск ведут операторы информационных систем из реестра Банка России, права возникают с момента записи о зачислении, а для неквалифицированных инвесторов установлен лимит приобретения в 600 тысяч рублей в течение года. Зарубежная обёртка таких ограничений не имеет, но и надзор за ней ведёт другой регулятор.
- Какие традиционные активы можно торговать на криптобирже — где ещё применяется обёртка.
- Как торговать платиной и палладием через криптобиржу — та же связка хранителя и эмитента на металлах.
- Как сравнить биржевую и ончейн-цену токена — почему цена обёртки отходит от базового актива.
- Как устроены биржевые фонды с плечом — как производная конструкция ведёт себя на дистанции.
Первоисточники: разъяснения Банка России о цифровых финансовых активах и лимите неквалифицированного инвестора и реестры операторов информационных систем и операторов обмена цифровых финансовых активов. Условия выпуска, порядок выплат и доступность инструмента по странам эмитенты меняют — сверяйте документ выпуска на дату покупки.
Вердикт
Обёртка решает задачу доступа и создаёт задачу доверия. Она даёт дробность, круглосуточную торговлю и короткий путь к цене бумаги, но взамен ставит между вами и активом лицо, чья платёжеспособность становится частью вашего риска. В обращениях читателей чаще всего всплывает один сюжет: дивиденд объявлен, а на счёт не пришёл ничего — и выясняется, что условия выпуска его передачу не предусматривали. Читать документ выпуска до покупки дешевле, чем выяснять это после.
Разборы биржевой механики — в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий