
 82.253
 2.419


Крипто-банкомат стал одним из главных орудий мошенников против пенсионеров — и государство впервые всерьёз заставляет операторов нести за это ответственность. Флорида приняла закон, который обязывает бизнес, управляющий крипто-киосками, при определённых условиях возвращать деньги жертвам мошенничества. Это заметный сдвиг: раньше весь убыток ложился на обманутого человека. Разберём по-человечески, что именно предписывает закон, почему крипто-банкоматы стали любимым инструментом социальной инженерии против пожилых, как операторы реагируют на новые правила и что этот прецедент означает для регулирования в других штатах. Сразу уточню важную деталь, которую часто упрощают: подобные законы принимают уже десятки штатов, и здесь есть нюансы. Это аналитический обзор, а не юридическая консультация.
Что предписывает закон Флориды
Закон HB 505, ставший главой 2026-178 свода законов штата, создаёт целую рамку правил для «киосков виртуальной валюты». Большинство норм вступает в силу с 1 января 2027 года, а обязательная регистрация операторов — с 1 марта 2027-го. Самое громкое новшество — право на возврат средств: бизнес обязан вернуть полную сумму в течение 72 часов за первую транзакцию клиента, если тот сообщил о мошенничестве и самому оператору, и правоохранителям в течение 60 дней и приложил доказательство — например, заявление в полицию. Помимо этого закон вводит дневные лимиты (около двух тысяч долларов для новых клиентов и порядка десяти тысяч для существующих), обязательные предупреждения о мошенничестве на экране, детальные чеки и регистрацию в финансовом регуляторе штата.
Как описано в детальном разборе закона, возврат средств встраивает борьбу с мошенничеством прямо в экономику киоскового бизнеса. Как вообще устроены современные крипто-аферы, мы разбирали в материале про то, как выглядит мошенничество в Web3.
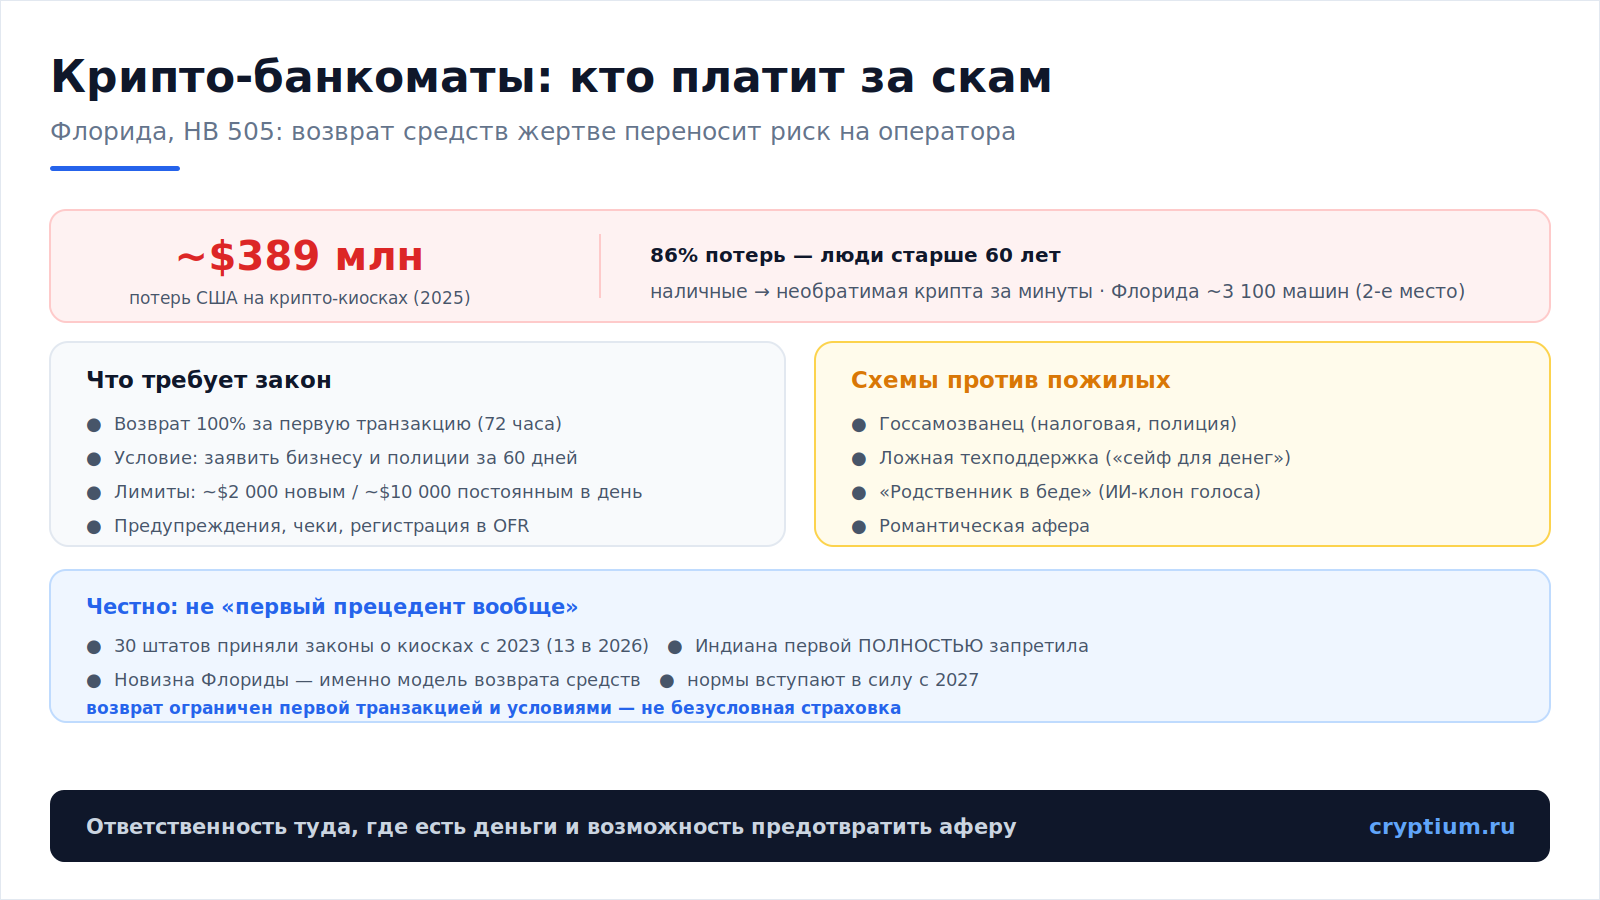 Закон переносит часть риска мошенничества с жертвы на оператора крипто-банкомата.
Почему именно крипто-банкоматы стали орудием мошенников
Крипто-банкомат сочетает всё, что нужно аферисту: он превращает наличные в необратимый перевод за минуты, стоит в обычных магазинах и на заправках, а до недавнего времени работал почти без ограничений. Мошенники под давлением гонят жертву именно к такой машине. Типовые сценарии узнаваемы.
| Схема | Как действует мошенник |
|---|---|
| Госсамозванец | Выдаёт себя за налоговую или полицию: «есть долг, платите немедленно» |
| Ложная техподдержка | «Ваш счёт взломан, срочно переведите деньги в безопасную ячейку» |
| Родственник в беде | Имитация голоса близкого (в том числе ИИ) с просьбой о срочной помощи |
| Романтическая афера | Онлайн-«партнёр» месяцами выманивает деньги под разными предлогами |
Общий знаменатель всех схем — давление и срочность, отключающие критическое мышление, и ставка на пожилых людей, менее знакомых с криптой. Масштаб пугающий: по данным ФБР, в 2025 году американцы потеряли на аферах с крипто-киосками около 389 миллионов долларов, а среди случаев с известным возрастом жертв люди старше 60 лет составили порядка 86% потерь. Именно необратимость перевода делает такие потери почти невозвратными, и здесь всё сильнее помогает автоматика — тема, которую мы затрагивали в материале про алгоритмы ИИ в борьбе с криптомошенничеством.
Как реагируют операторы
Когда за мошенничество приходится платить, поведение бизнеса меняется. Крупные операторы в целом восприняли закон как «разумный компромисс», признавая, что наживаться на аферах никто не хочет. На практике реакция складывается из нескольких мер.
Что это значит для других штатов
Здесь важна честность в формулировках. Флоридская модель с обязательным возвратом — заметный и один из первых примеров именно такого переноса риска на оператора, но было бы неверно называть её единственным прецедентом регулирования крипто-банкоматов. С 2023 года законы о киосках приняли уже около тридцати штатов: где-то это лимиты и предупреждения, где-то лицензирование операторов, а Индиана в 2026 году и вовсе первой полностью запретила такие машины. Параллельно обсуждается федеральная инициатива. Иными словами, Флорида не открывает тему, а задаёт сильный образец «возврата средств», который другим штатам логично перенять. Как выглядит этот лоскутный ландшафт правил, видно из глобальной карты регулирования крипты. Отдельный вопрос — усиление проверок личности, о смысле которых мы писали в материале про то, зачем в крипте усиливают контроль KYC.
Авторское мнение
Меня в этом законе подкупает элегантность самой идеи. Годами борьба с киосковым мошенничеством сводилась к надписям «будьте осторожны» — а мошенники прекрасно знают, что человек под гипнозом срочности эти надписи не читает. Флорида сделала иначе: если предупреждение не сработало, платит оператор. И это гениально по стимулам, потому что мгновенно превращает безопасность из благотворительности в статью расходов, которую бизнес будет всерьёз оптимизировать. Тот, кто рискует своими деньгами, вдруг очень изобретательно начинает мешать преступникам. При этом я стараюсь не идеализировать. Во-первых, возврат ограничен первой транзакцией и жёсткими условиями по срокам и доказательствам — многие жертвы, особенно пожилые, стыдятся и не заявляют вовремя, так что реальная защита у́же, чем звучит в заголовке. Во-вторых, у медали есть цена: усиление идентификации и лимиты бьют и по обычным пользователям, добавляя трения и вопросов к приватности. И меня немного коробит, когда это подают как «первый в стране прецедент», — десятки штатов уже что-то приняли, а Индиана вообще запретила машины. Честнее сказать, что Флорида задала сильную модель возврата, а не изобрела регулирование с нуля. Но в целом мой вердикт тёплый: перенос ответственности туда, где есть и деньги, и техническая возможность предотвратить аферу, — это правильный вектор. Защищать надо тех, кто теряет жизненные сбережения за минуты, а не удобство машины на заправке.

Анатолий Киш
Криптоаналитик cryptium.ru
Вопрос — ответ
Любой обманутый клиент теперь получит деньги назад?+
Это действительно первый такой закон в США?+
Закон Флориды — это умный перенос ответственности за скам туда, где есть и деньги, и техническая возможность его предотвратить: на оператора крипто-банкомата. Обязанность вернуть средства за первую транзакцию превращает безопасность из формальной надписи в статью расходов бизнеса, а лимиты, задержки и предупреждения создают точки, где аферу можно остановить. Крипто-банкоматы и правда стали орудием против пожилых из-за необратимости и скорости переводов, и защита здесь давно назрела. Но важно не переоценивать: возврат ограничен условиями, нормы заработают лишь с 2027 года, а «первым прецедентом» это можно назвать лишь по механике возврата — регулируют киоски уже десятки штатов, вплоть до полного запрета в Индиане.
Следите за тем, как защита от крипто-мошенничества вписывается в ключевые тренды рынка 2026 года, и обсуждайте новый закон вместе с нами в Telegram-канале — ПРИВАТ.
Частые вопросы
Какие лимиты и сроки вводит закон?
Дневные потолки составляют около двух тысяч долларов для новых клиентов и порядка десяти тысяч для существующих. Помимо этого закон требует предупреждений о мошенничестве на экране, детальных чеков и регистрации в финансовом регуляторе штата. Большинство норм вступает в силу с 1 января 2027 года, а обязательная регистрация операторов — с 1 марта 2027-го.
Почему мошенники гонят жертву именно к крипто-киоску?
Потому что машина превращает наличные в необратимый перевод за минуты, стоит в обычных магазинах и на заправках и до недавнего времени работала почти без ограничений. Типовые схемы узнаваемы: самозванец от имени налоговой или полиции, ложная техподдержка, имитация голоса родственника и романтическая афера. Общий знаменатель — давление и срочность.
Каков масштаб потерь и какая доля приходится на пожилых?
По данным ФБР, в 2025 году американцы потеряли на аферах с крипто-киосками около 389 миллионов долларов. Среди случаев, где возраст жертвы известен, на людей старше 60 лет пришлось порядка 86 процентов потерь. Именно необратимость перевода делает такие потери почти невозвратными.
Что операторы меняют на практике?
Крупные операторы восприняли закон как разумный компромисс и усиливают проверку личности прямо у киоска, чтобы различать новых и постоянных клиентов. Появляются дневные потолки и паузы перед крупными переводами, прямые предупреждения о типичных уловках на экране, а также службы обработки жалоб и хранение доказательств соблюдения правил.


Обсуждение
Добавить комментарий