
 77.808
 2.523


Двухвалютный продукт — это продажа опциона, упакованная в понятный и простой интерфейс: вкладчик вносит один актив, выбирает целевую цену и дату расчёта, а взамен получает фиксированную доходность независимо от исхода сделки. Лишняя комиссия здесь редко значится отдельной строкой — она встроена в разницу между честной ценой опциона и предложенной вкладчику ставкой.
Двухвалютный продукт — это структурный инструмент, в котором доходность вкладчика формируется продажей опциона на конвертацию актива по заранее оговорённой цене к определённой дате, а итоговый расчёт производится в одной из двух валют в зависимости от рыночной цены на эту дату.
Сравнение с прямой торговлей опционами
Опытный трейдер способен продать тот же самый опцион напрямую на специализированной площадке, минуя структурный продукт и его наценку, но это требует понимания опционной терминологии и отдельного управления позицией на протяжении всего срока.
Упаковка сделки в готовый продукт упрощает этот процесс до понятного интерфейса ценой части потенциальной доходности, отданной площадке за упаковку и сопровождение сделки, и для большинства непрофессиональных вкладчиков такой компромисс разумен, несмотря на скрытую наценку внутри условий.
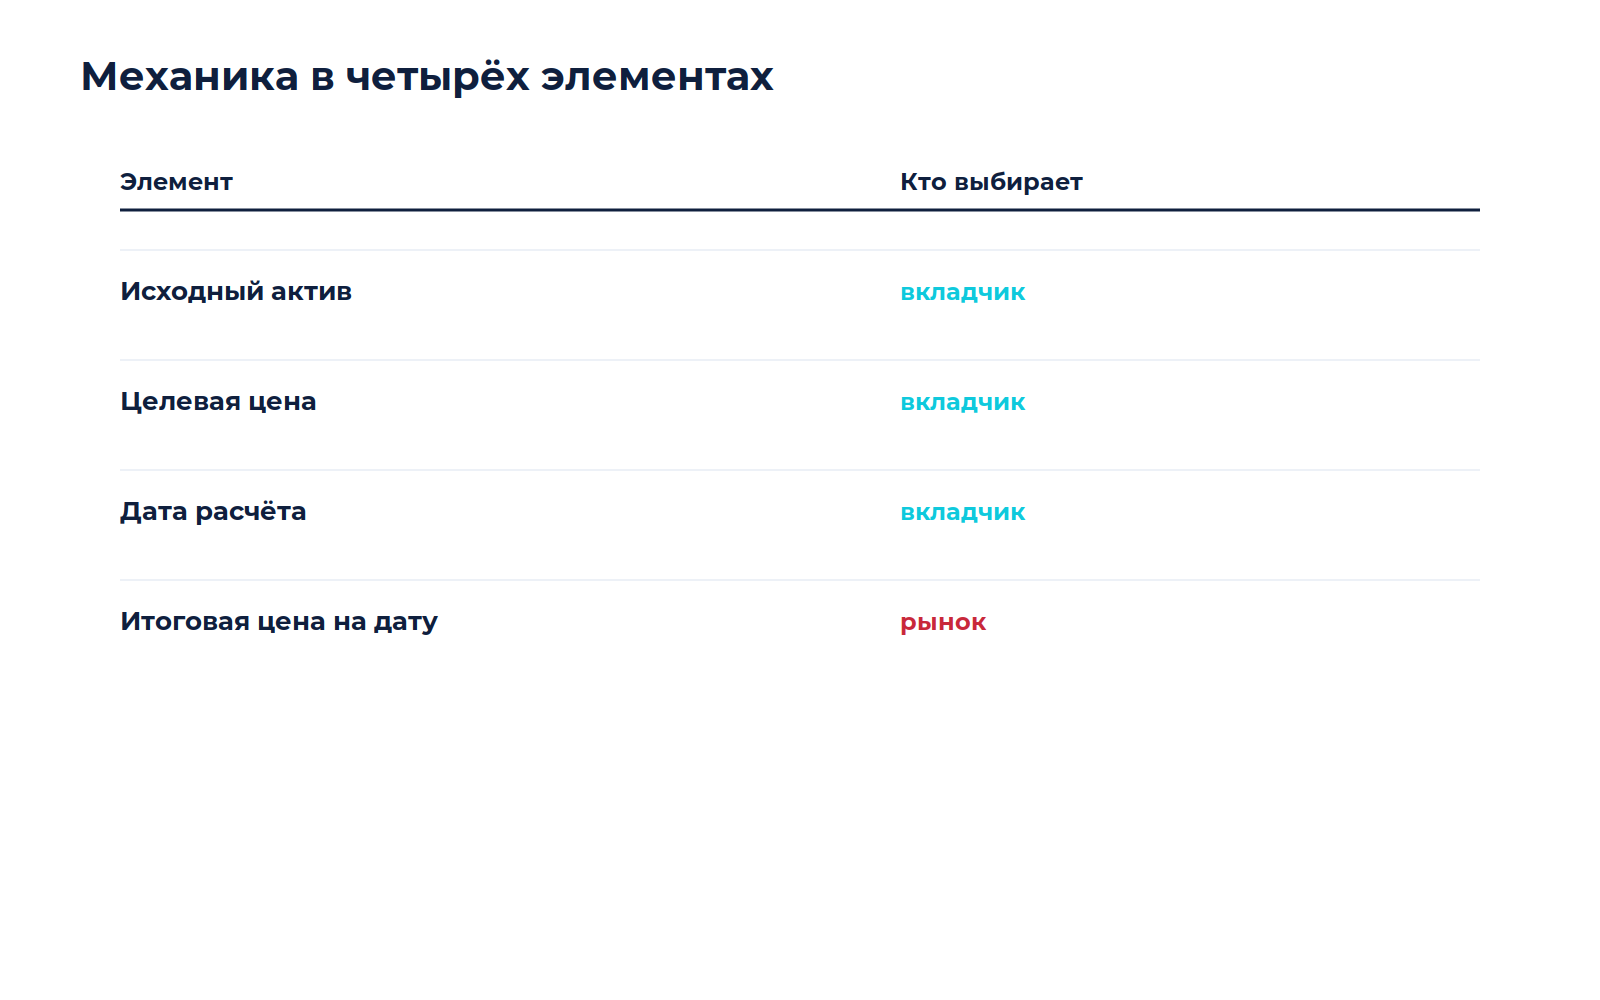
Механика в четырёх элементах
| Элемент | Кто выбирает | Что определяет |
|---|---|---|
| Исходный актив | вкладчик | что вносится в продукт изначально |
| Целевая цена | вкладчик | уровень, при достижении которого происходит конвертация |
| Дата расчёта | вкладчик | момент, когда сравнивается рыночная цена с целевой |
| Итоговая цена на дату | рынок | какая из двух валют будет выдана вкладчику |
Только четвёртый параметр не контролируется вкладчиком — именно он решает исход сделки, и вся суть продукта в том, что доходность выплачивается независимо от того, в чью пользу сложился рынок к дате расчёта.
Откуда берётся ставка
Ставка двухвалютного продукта — это опционная премия, пересчитанная в годовые проценты, и её размер напрямую зависит от близости целевой цены к текущей рыночной: чем ближе цель, тем выше вероятность конвертации и тем выше предлагаемая ставка.
Высокая ставка не бесплатный бонус площадки, а компенсация за повышенную вероятность получить обратно не тот актив, что вносился, — соотношение риска и доходности здесь работает так же строго, как в любом другом финансовом инструменте.
Подробный разбор механики двойного вложения объясняет, что первый вопрос перед выбором — не размер ставки, а готовность принять оба возможных исхода сделки одинаково спокойно и без сожалений.
Где прячется лишняя комиссия
Спред между честной и предложенной ценой опциона. Площадка забирает часть теоретической премии себе, показывая вкладчику остаток как итоговую ставку доходности.
Комиссия за конвертацию активов. При фактическом расчёте в другой валюте применяется собственный курс площадки, отличный от рыночного.
Плата за досрочный выход. Не у всех продуктов предусмотрена вовсе, а если предусмотрена — часто существенно режет доходность.
Первый источник наименее заметен: сравнить предложенную ставку с честной ценой опциона самостоятельно сложно без специальных знаний, и здесь помогает лишь сравнение условий одного и того же продукта между несколькими площадками.
Как выбрать целевую цену осознанно
Целевая цена ближе к текущей рыночной даёт более высокую ставку, но и заметно больше вероятность конвертации, тогда как цена дальше от рынка снижает вероятность смены актива ценой более скромной доходности.
Цель близко к рынку. Высокая ставка, высокая вероятность получить другой актив по невыгодной для рынка цене.
Цель далеко от рынка. Скромная ставка, низкая вероятность конвертации, почти гарантированный возврат исходного актива.
Сравнение вариантов пассивного дохода подтверждает общий принцип структурных продуктов: доходность всегда пропорциональна принятому риску, и это не исключение, а базовое правило конструкции.
Проверка перед вложением
1. Честно оценить оба исхода. Оба варианта одинаково приемлемы?
2. Сравнить ставку с аналогичным продуктом на другой площадке. Заметная разница указывает на разный размер скрытой наценки внутри условий.
3. Проверить условия досрочного выхода. Доступен ли вовсе и на каких условиях, если понадобится вернуть средства раньше.
4. Уточнить курс конвертации. Совпадает ли с рыночным или площадка применяет собственный, менее выгодный курс.
Второй шаг чаще пропускают, хотя именно он выявляет самую крупную из скрытых комиссий: разница в ставке между площадками на одинаковых условиях может достигать заметной доли годовой доходности.
Пролонгация и повторное использование продукта
После расчёта по одной сделке площадка часто предлагает сразу разместить полученный актив в новый двухвалютный продукт, и такое предложение стоит оценивать так же внимательно, как первоначальное решение, а не соглашаться автоматически по инерции.
Серийное размещение подряд без паузы на анализ рынка увеличивает совокупный риск многократной конвертации в невыгодном направлении, если рыночный тренд движется устойчиво в одну сторону несколько периодов подряд без разворота.
Типичная ошибка новичка
Выбор целевой цены исключительно по самой высокой предложенной ставке без анализа вероятности конвертации приводит к системе, где регулярные небольшие выигрыши в комиссии перекрываются редкими, но крупными потерями от невыгодной смены актива.
Продукт с постоянно высокой ставкой на один и тот же актив — сигнал того, что целевая цена выбрана слишком близко к рынку, и рано или поздно конвертация произойдёт именно в невыгодный для вкладчика момент.
Психологическая ловушка после невыгодной конвертации
Получение менее ценного актива по итогам расчёта часто провоцирует желание немедленно попытаться отыграться через новое размещение с ещё более рискованной целевой ценой, что обычно только увеличивает совокупные потери вместо их компенсации.
Разумная реакция на невыгодный исход — пауза для анализа, а не немедленная новая ставка на тот же актив с изменёнными параметрами в надежде компенсировать разницу одним удачным решением.
Налоговые последствия конвертации
Смена актива по итогам расчёта — это фактически сделка обмена одного актива на другой, формирующая налоговое событие по общим правилам для операций с цифровой валютой, а не только изменение состава портфеля без последствий.
Что фиксировать по каждой сделке: дату начала и дату расчёта, исходный и итоговый актив, целевую цену и рыночную цену на дату расчёта, полученную доходность отдельной строкой от результата самой конвертации.
Частые вопросы
Можно ли потерять деньги в двухвалютном продукте
Прямой потери суммы не происходит, но конвертация в актив, стоимость которого продолжит падать после расчёта, создаёт упущенную выгоду по сравнению со сценарием, где актив остался бы в исходной форме без обмена.
Что выгоднее — короткий срок расчёта или длинный
Короткий срок даёт больше гибкости и чаще возможность скорректировать стратегию, тогда как длинный обычно предлагает более высокую ставку за счёт большей неопределённости рыночного движения за этот период.
Как понять, что ставка учитывает завышенную комиссию площадки
Прямое сравнение условий одного и того же продукта — по активу, целевой цене и сроку — между несколькими площадками остаётся самым надёжным способом обнаружить завышенную скрытую наценку.
Нужно ли следить за рынком в течение срока продукта
Не обязательно, поскольку исход определяется только ценой на саму дату расчёта, а промежуточные колебания цены актива в течение срока значения для итогового результата не имеют.
Можно ли выбрать целевую цену ниже текущей рыночной
Да, направление продукта определяет, продаётся опцион на рост или на падение цены, и в зависимости от выбранного направления целевая цена задаётся либо выше, либо ниже текущего рыночного уровня.
Коротко
Продажа опциона в понятной обёртке — вот что такое двухвалютный продукт, а лишняя комиссия чаще всего встроена в спред между честной ценой опциона и предложенной ставкой. Целевую цену выбирают осознанно. Оба исхода принимают спокойно. Ставку одного продукта сравнивают между несколькими площадками, чтобы выявить скрытую наценку внутри условий.
Разборы инвестиционной и биржевой практики — в канале Cryptium.



Обсуждение
Добавить комментарий