
 74.351
 2.078

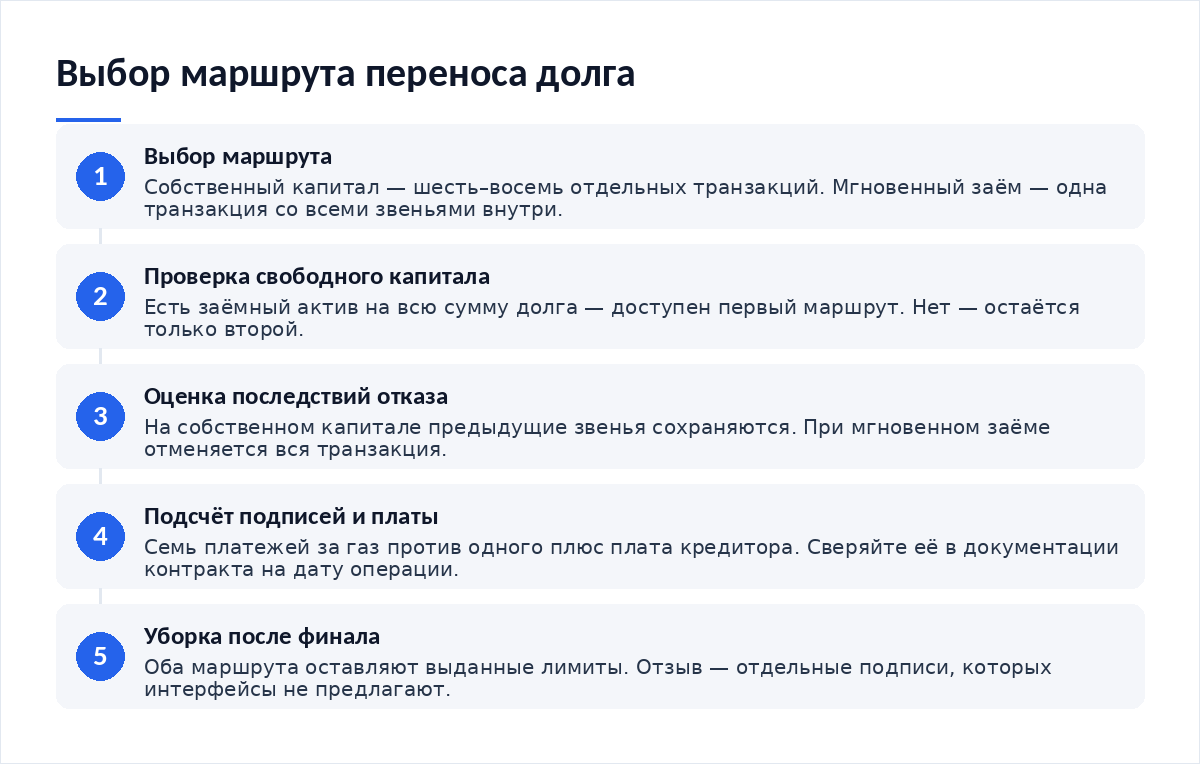
Маршрутов два, и различаются они не ценой, а поведением при сбое. Чтобы перенести долг между протоколами и сравнить два маршрута, считайте звенья: путь на собственном капитале — это шесть–восемь отдельных транзакций, каждая окончательна сама по себе, а путь через мгновенный заём — одна транзакция, внутри которой все звенья либо исполняются целиком, либо отменяются целиком. Отказ на середине в первом случае оставляет реальное промежуточное состояние. Во втором — не оставляет ничего, кроме потраченного газа.
Где здесь деньги и почему маршруты несравнимы по комиссии
Сравнение по комиссии обманчиво. Плата за газ зависит от загрузки сети и в оба маршрута входит одинаково, разница лишь в количестве подтверждений. Настоящее различие лежит в другой плоскости: в том, что происходит с вашими средствами между звеньями.
На собственном капитале каждое звено завершается и фиксируется. Долг погашен — это факт блока. Обеспечение выведено — тоже факт. Если следующее звено не исполнится, предыдущие останутся. Вы окажетесь в состоянии, которого не планировали, и выходить из него придётся новыми транзакциями за новую плату.
На мгновенном заёме промежуточных состояний не существует. Спецификация ERC-3156 в статусе Final, созданная 15 ноября 2020 года, формулирует это прямо: средства выдаются с условием возврата вместе с возможной платой до конца транзакции, а после обратного вызова контракт обязан забрать сумму и плату у получателя — или отменить транзакцию, если забрать не удалось. Отмена возвращает всё. Долг остаётся там, где был.
Как перенести долг между протоколами и сравнить два маршрута: таблица различий
| Признак | Собственный капитал | Мгновенный заём |
|---|---|---|
| Число транзакций | 6–8, каждая отдельно подписывается и оплачивается | 1, внутри которой контракт вызывает остальные звенья |
| Число подписей | 6–8, по одной на звено | 1–2: разрешения контракту-исполнителю и запуск |
| Отказ на середине | Предыдущие звенья сохраняются, состояние надо разбирать вручную | Отменяется вся транзакция, сохраняется лишь расход газа |
| Нужен свободный капитал | Да: заёмный актив на всю сумму долга до начала | Нет: сумму на один блок даёт контракт-кредитор |
| Окно времени | Минуты между звеньями, условия успевают измениться | Один блок, условия внутри него зафиксированы |
| Плата сверх газа | Потеря на обмене, если актива не хватает | Плата кредитора за мгновенный заём, если он её берёт |
| Требование к пониманию | Достаточно интерфейсов двух протоколов | Нужен готовый контракт-исполнитель и доверие к его коду |
Третья строка — ключевая. Остальные строки описывают удобство, а она описывает риск.
Что происходит при отказе на середине
Разберём оба случая по шагам. На собственном капитале сбой возможен на любом из восьми звеньев, и последствия у каждого свои.
- Сбой до погашения. Выданное разрешение осталось, долг на месте, потерян газ одной транзакции. Самый безобидный вариант.
- Сбой после погашения, до вывода обеспечения. Долга нет, залог лежит на старом рынке. Положение устойчивое, но капитал не работает.
- Сбой после вывода, до внесения на новый рынок. Обеспечение на вашем адресе, позиции нет ни там, ни здесь. Решение требуется немедленно.
- Сбой после внесения, до нового заёма. Обеспечение внесено, долга нет. Безопасно, однако цель переноса не достигнута.
- Сбой на обмене актива. Частично исполненный маршрут оставляет два токена вместо одного и расхождение по сумме погашения.
На мгновенном заёме такой таблицы не бывает. Сбой на любом внутреннем звене отменяет транзакцию целиком: заём считается невозвращённым, условие стандарта не выполнено, и сеть откатывает всё к состоянию до первой строки. Вы теряете плату за газ отправленной транзакции и не теряете больше ничего. Долг, обеспечение и разрешения остаются ровно такими, какими были минуту назад.
Расчёт на условной сумме
Сравнение показывает, где находится настоящая развилка. Если у вас есть свободные 5 000, первый маршрут проще в исполнении и не требует доверия к чужому коду. Если свободных средств нет, второй маршрут — единственный, и цена входа в него не деньги, а понимание. Плата кредитора при этом нередко оказывается меньше потери на обмене, которую даёт первый маршрут при нехватке актива; как считать эту потерю заранее, показано в материале о том, как пользоваться агрегатором маршрутов обмена и понять структуру комиссий.
Скрытые издержки каждого маршрута
У первого маршрута издержка — время. Семь транзакций растягиваются на минуты, и ставка на новом рынке за это время меняется. У второго издержка — зависимость от ликвидности кредитора: если доступной суммы в пуле меньше вашего долга, маршрут недоступен, и узнать об этом лучше чтением до отправки. Почему глубина рынка важнее размера комиссии, разобрано в материале о том, почему ликвидность важнее размера комиссии при выборе площадки.
Есть и общая издержка. Оба маршрута оставляют после себя выданные разрешения, и ни один интерфейс не предложит их отозвать. Сколько именно подписей требует уборка и что остаётся в кошельке, разобрано в материале о том, как перенести долг между протоколами и понять структуру комиссий. Третья общая издержка — вид заёмного актива на новом рынке: он не всегда тот же, и приведение к привычной форме описано в разборе о том, как перевести доход из протокола в стейблкоин.
- Проверьте доступную сумму мгновенного заёма у кредитора до отправки — это бесплатное чтение
- Сверьте плату за мгновенный заём в документации контракта на дату операции
- Для маршрута на собственном капитале держите заёмный актив на руках заранее
- Определите, на каком звене вы готовы остановиться без потерь, и запишите этот порог
- Прочитайте код контракта-исполнителя или откажитесь от него — третьего варианта нет
- После финала отзовите выданные лимиты, независимо от выбранного маршрута
Сценарий, при котором позиция теряется
Из обращений читателей складывается частая картина. Выбран первый маршрут, свободного актива не хватило на 12%, и на звене погашения транзакция отклонена. Читатель уходит докупать актив, в это время цена залога падает, и к возвращению коэффициент здоровья оказывается ниже, чем в начале. Позиция закрывается ликвидатором до того, как перенос начался. Потеря наступила из-за паузы между звеньями, то есть из-за свойства самого маршрута.
У второго маршрута свой сценарий. Читатель подписывает запуск чужого контракта-исполнителя, не прочитав его код, и транзакция исполняется атомарно — вместе со строкой, которая отправляет часть обеспечения на сторонний адрес. Откат здесь не помогает: цепочка выполнена полностью, условие возврата заёма соблюдено, формально сбоя нет. Полная потеря обеспечения при таком развитии возможна. Банк России ведёт реестры участников финансового рынка, но контракты-исполнители в них не входят, и проверять их приходится самостоятельно. Правовая рамка с 1 сентября 2026 года задана Федеральным законом от 04.08.2026 № 282-ФЗ, определения — в его статье 2.
Частые вопросы
Какой маршрут дешевле по комиссии
Обычно второй, потому что платёж за газ один вместо семи. Но у него добавляется плата кредитора, а у первого — потеря на обмене при нехватке актива. Итог зависит от загрузки сети и от того, есть ли у вас свободные средства. Сравнивать нужно на дату операции, а не по общему правилу.
Что я теряю, если мгновенный заём не сработает
Плату за газ отправленной транзакции. Больше ничего. Стандарт требует отменить транзакцию, если сумма и плата не возвращены к её концу, поэтому все внутренние звенья откатываются вместе с ней. Долг, обеспечение и позиции остаются в том виде, в каком были до отправки.
Сколько звеньев у маршрута на собственном капитале
Шесть обязательных и до восьми с обменом: разрешение, погашение, вывод, разрешение новому рынку, внесение, заём, плюс одна-две транзакции на докупку актива. Каждое звено — отдельная подпись и отдельная плата. Пауза между звеньями и есть то, чего нет у атомарного маршрута.
Нужно ли уметь программировать для второго маршрута
Писать контракт не обязательно: готовые исполнители существуют в интерфейсах части протоколов. Но прочитать, что делает код, который вы запускаете, придётся. Атомарность гарантирует выполнение цепочки целиком, а не её правильность, поэтому непрочитанный исполнитель — главный риск этого маршрута.
Можно ли начать первым маршрутом и переключиться на второй
Да, если вы остановились на безопасном звене. После погашения и вывода обеспечения долга уже нет, и мгновенный заём становится ненужным. А вот после вывода, когда позиции нет нигде, переключение возможно и даже разумно: одна атомарная транзакция закроет оставшийся путь без новых пауз.
Итог
Маршруты различаются поведением при сбое, и это единственное различие, которое стоит дорого. Собственный капитал даёт понятные инструменты и платит паузами между звеньями. Мгновенный заём убирает паузы и платит требованием разобраться в чужом коде. Выбор определяется не ставкой и не комиссией, а тем, чего у вас больше: свободных средств или готовности читать контракт перед подписью.
- Как перенести долг между протоколами и понять структуру комиссий — из чего складывается плата на каждом звене
- Как пользоваться агрегатором маршрутов обмена и понять структуру комиссий — как оценить потерю при докупке актива
- Почему ликвидность важнее размера комиссии при выборе площадки — почему доступная сумма решает больше, чем ставка
- Как перевести доход из протокола в стейблкоин — что делать с заёмным активом новой формы
Вердикт
Атомарность — самое недооценённое свойство второго маршрута и самое переоценённое одновременно. Она убирает целый класс проблем: незавершённый переезд, зависшее обеспечение, пауза под падающей ценой. И она ничего не делает с главным риском — запуском цепочки, которой вы не читали. Из редакционной практики: читатели боятся мгновенного заёма как сложного инструмента, а теряют деньги на паузах простого. Описание условия возврата опубликовано в спецификации ERC-3156 на портале EIP, статус Final, дата создания 15 ноября 2020 года.
Разборы по DeFi без обещаний доходности — в нашем Telegram-канале Cryptium.


Обсуждение
Добавить комментарий