
 73.622
 2.060

Компании подключают DeFi-ликвидность к своим продуктам тремя способами: прямыми вызовами контрактов из собственного бэкенда, через программный интерфейс агрегатора маршрутов или через лицензированного поставщика услуг хранения. Выбор определяют три вопроса — кто держит приватные ключи, кто несёт риск смарт-контракта и что разрешает право страны, где зарегистрировано юридическое лицо. Техническая часть при этом самая дешёвая; дорого обходятся подписной контур и правовой периметр.
Как компании подключают DeFi-ликвидность к своим продуктам: три контура
Контуры отличаются не кодом. Различается ответственность. Прямое подключение означает собственный узел или оплаченного поставщика доступа к сети, собственное хранилище ключей и собственный разбор вызовов контрактов. Контур через агрегатор переносит на внешний интерфейс подбор маршрута: сервис возвращает готовые данные вызова, а подписывает их компания. Контур через поставщика услуг хранения убирает приватные ключи из инфраструктуры компании целиком, оставляя ей договор, отчётность и сверку остатков, но лишая возможности работать с протоколами, которых у поставщика нет в списке.
Платится за это по-разному. Бесплатных вариантов нет. Прямое подключение требует людей, которые читают код протоколов; агрегатор добавляет зависимость от чужого доступного времени; поставщик хранения забирает часть маржи и накладывает собственные лимиты. Ни один контур не снимает риск самого протокола. Код остаётся чужим, и единственное, что компания контролирует, — размер суммы под риском.
| Контур | Кто держит ключи | Кто несёт риск контракта | Что придётся встроить |
|---|---|---|---|
| Прямые вызовы контрактов | Компания, в собственном хранилище с разделением доступа | Компания полностью, включая ошибки кода протокола | Узел или платный доступ к сети, разбор вызовов, мониторинг параметров протокола |
| Через агрегатор маршрутов | Компания, подпись остаётся у неё | Компания, плюс зависимость от качества маршрута агрегатора | Контроль возвращённых данных вызова и предельного отклонения цены |
| Через поставщика хранения | Поставщик, по договору и своим регламентам | Делится по договору, обычно с лимитом ответственности | Интеграция по интерфейсу поставщика, сверка остатков, учёт комиссий |
| Смешанный | Компания для операционных сумм, поставщик для резерва | Разделён по кошелькам и лимитам | Регламент перевода средств между контурами и порог переключения |
Что встраивается в продукт помимо вызова
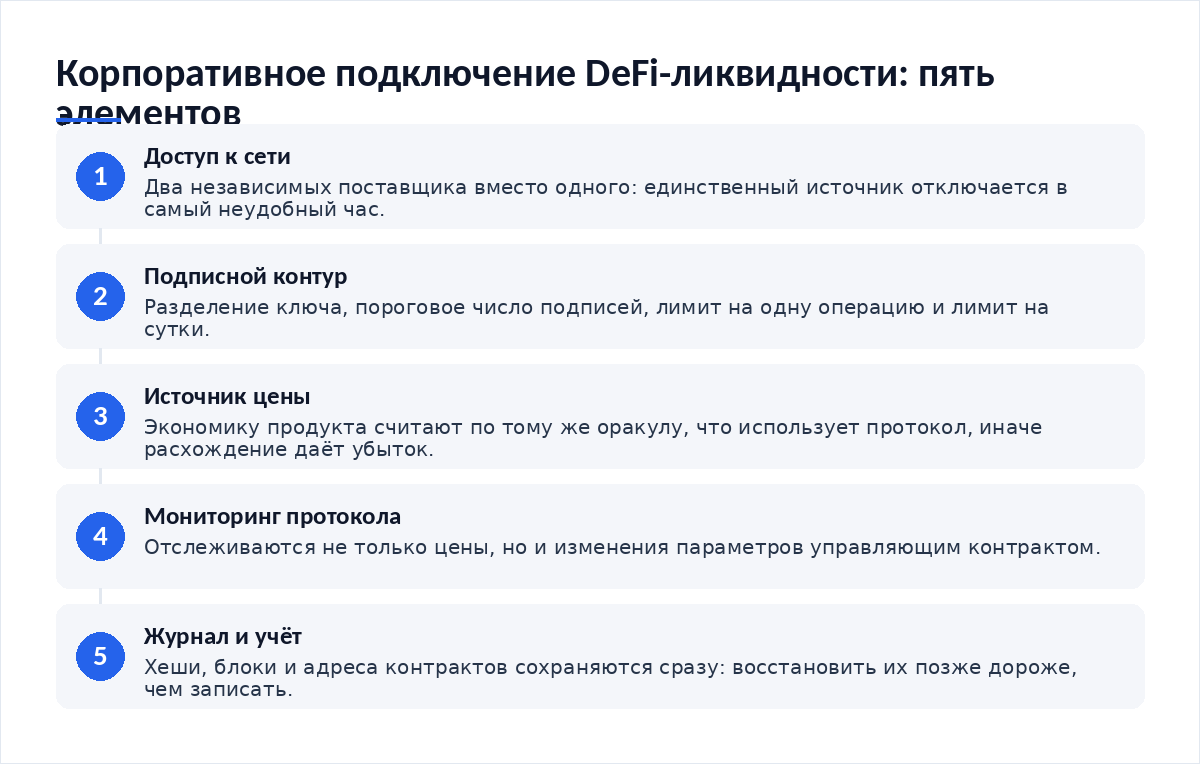
Вызов контракта — одна строка. Остальное занимает месяцы. Доступ к сети нужен с запасом: один поставщик отказывает, и продукт останавливается, поэтому в контур ставят два независимых источника. Подписной контур строят на разделении полномочий: несколько держателей частей ключа, пороговое число подписей, жёсткий лимит на сумму одной операции и на сумму в сутки.
Источник цены выносят отдельно. Это не маршрут обмена. Если протокол берёт цену у оракула, а продукт считает свою экономику по другому источнику, расхождение рано или поздно даст убыток на стороне компании — тему разбирает материал о том, как проверить оракул протокола. Мониторинг включает не только цены: отслеживать надо изменения параметров протокола управляющим контрактом, об этом есть разбор про то, как проверить, кто управляет параметрами протокола.
Масштаб площадок, на которые эти лимиты накладываются, виден по открытым данным: по оценке агрегатора DefiLlama на 17 октября 2026 года в протоколах сети Ethereum находится около 49,87 млрд долларов, в Solana — порядка 5,96 млрд, в BSC — около 5,47 млрд. Протокол с объёмом в десятки миллионов способен принять корпоративный поток, но выдержит ли он единовременный вывод — вопрос отдельного расчёта.
Правовой периметр в России
Рамку задаёт Федеральный закон от 4 августа 2026 года № 282-ФЗ, который действует с 1 сентября 2026 года. Определение цифровой валюты дано в пункте 1 статьи 2 этого закона; определение цифровых финансовых активов — в пункте 15 той же статьи, производные от них — в пунктах 16–19. Запрет принимать цифровую валюту как встречное предоставление за товары, работы и услуги на территории России установлен частью 6 статьи 1, запрет её рекламы — частью 9 той же статьи.
Прежние нормы на этот счёт утратили силу. Пунктом 1 части 1 статьи 22 закона № 283-ФЗ признаны недействующими статьи 1, 1.1, 14, 14.2 и 14.3 закона от 31 июля 2020 года № 259-ФЗ — то есть и старые определения, и прежний запрет приёма. Сам 259-ФЗ целиком не отменён и продолжает работать в сохранившейся части о цифровых финансовых активах, но ссылаться на его утратившие силу статьи нельзя. Отдельно учтите отложенные нормы: статья 56 закона 282-ФЗ переносит часть сроков на 1 июля и 1 сентября 2027 года, поэтому перед запуском продукта надо сверять, какой пункт уже вступил в силу.
Отсюда следует главное ограничение. Оплату в токенах российская компания предложить не может. Изъятия из запрета перечислены частью 7 статьи 1 закона 282-ФЗ: внешнеторговые контракты с нерезидентами, майнинг, системные комиссии сети и обмен. На них и строят корпоративные сценарии — расчёты по внешнеэкономическим договорам, учёт и хранение, обмен через лицензированных операторов. Формулировки каждого изъятия стоит прочитать вместе с юристом по действующей редакции закона, а не по пересказам в отраслевых изданиях.
Порядок подключения по шагам
- Опишите бизнес-сценарий и суммы: какой поток, с какой частотой, в какую сторону.
- Выберите контур по тому, готова ли компания держать ключи и нести риск контракта.
- Прочитайте код протокола и права управляющих адресов, зафиксируйте дату и версию.
- Постройте подписной контур: пороговые подписи, лимит на операцию, лимит на сутки.
- Поставьте два независимых доступа к сети и мониторинг параметров протокола.
- Запустите контур на малой доле средств и держите её не меньше квартала.
Шестой шаг экономит больше прочих. Из редакционной практики: продукты, которые выходили на полный объём через неделю после подключения, теряли деньги на изменениях параметров протокола, о которых никто не знал. Квартал работы на малой сумме показывает поведение контракта в разных состояниях рынка — при спокойной цене, при резком движении и при оттоке средств из пула, когда вывод упирается в узкие резервы. Перенос позиций между протоколами, который понадобится при неблагоприятном исходе, разбирает материал о том, как перенести долг между протоколами и понять структуру комиссий.
- Контур выбран и зафиксирован в регламенте, а не в переписке.
- Ключи разделены, пороговое число подписей задано.
- Лимиты на операцию и на сутки заведены в код, не в инструкцию.
- Два независимых доступа к сети оплачены и проверены.
- Права управляющих адресов протокола прочитаны и датированы.
- Правовой сценарий согласован до первой операции с деньгами клиентов.
Сценарий, при котором подключение останавливают
Останавливаются обычно не из-за взлома. Причины скучнее. Чаще срабатывает сочетание: протокол меняет параметр через управляющий контракт, доходность падает ниже расчётной, а вывод средств упирается в узкие резервы пула. Продукт при этом работает, деньги формально на месте, экономика сломана. Второй типичный случай проще и обиднее: отказ единственного поставщика доступа к сети на три часа в сутки пиковой нагрузки, когда операции клиентов встают, а деньги уже заведены в контур и ждут подтверждения.
Третий сюжет правовой. Он дороже прочих. Компания строит сценарий, который предполагает приём токенов от клиента как платеж, и останавливает его до запуска по заключению юристов. Переделка стоит дороже первоначальной разработки. Фиксацию результата в стабильном активе, которая нужна почти любому корпоративному сценарию, разбирает материал про то, как перевести доход из протокола в стейблкоин.
Частые вопросы
Можно ли подключиться к DeFi без собственных ключей?
Да, через лицензированного поставщика услуг хранения: ключи остаются у него, компания работает по программному интерфейсу. Платой становятся комиссия, собственные лимиты поставщика и ограниченный выбор протоколов. Риск самого смарт-контракта при этом не исчезает, а перераспределяется по договору — и обычно с потолком ответственности.
Какой контур выбирают чаще на старте?
Смешанный. Малая операционная сумма идёт через собственные ключи с жёсткими лимитами, основной резерв лежит у поставщика хранения. Такой порядок даёт команде опыт работы с контрактами без ставки всеми деньгами. Переключение между контурами описывают регламентом, иначе в критический момент решение принимает тот, кто ближе к клавиатуре.
Что делать с правовым запретом на приём токенов как оплаты?
Строить сценарий вокруг изъятий из части 7 статьи 1 закона 282-ФЗ: внешнеторговые контракты с нерезидентами, майнинг, системные комиссии сети, обмен. Сам запрет на встречное предоставление за товары, работы и услуги в России закреплён частью 6 той же статьи. Редакцию закона и дату вступления нормы в силу проверяйте с юристом.
Нужен ли свой узел сети?
Для большинства продуктов достаточно двух независимых платных доступов. Собственный узел оправдан при высокой частоте операций и требовании независимости от внешних поставщиков. Главное правило от единственного источника не зависит: один поставщик — это одна точка отказа, и она отключается в самое неудобное время.
Материалы по теме:
- Как проверить, кто управляет параметрами протокола — что может измениться без вашего участия.
- Как проверить оракул протокола — источник цены и его влияние на экономику продукта.
- Как перенести долг между протоколами и понять структуру комиссий — план отхода при плохом исходе.
- Как перевести доход из протокола в стейблкоин — фиксация результата для отчётности.
Первоисточники: официальный портал опубликования правовых актов и агрегатор данных DefiLlama.
Вердикт
Подключение DeFi-ликвидности к продукту — задача про ответственность, а не про интеграцию. Код вызова пишется за день, подписной контур и лимиты строятся месяцами, правовой сценарий согласовывается дольше всего. Компании, которые начинали с малой доли средств и держали её квартал, почти не теряли деньги; те, кто выходил на полный объём сразу, платили за обучение из капитала. Чужой контракт обязательств не имеет, и это единственное, что в нём неизменно.
Корпоративные разборы DeFi-интеграций и мониторинг параметров протоколов публикуем в нашем Telegram-канале Cryptium.


Обсуждение
Добавить комментарий